猜你想问
这份研报的核心内容是什么?
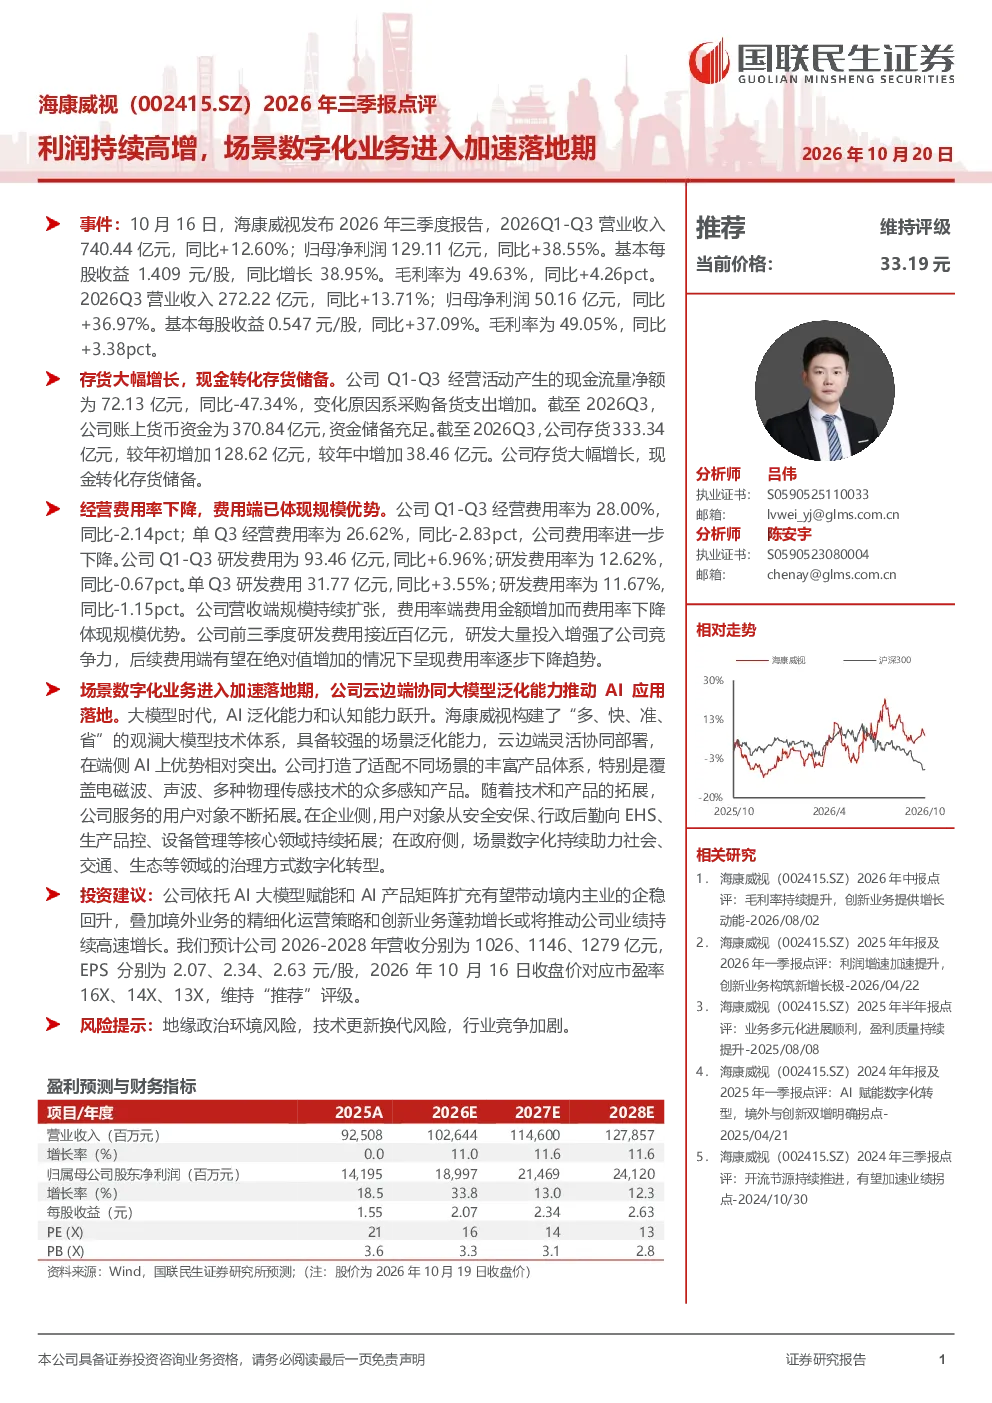
这份研报的核心内容是点评海康威视2026年三季报,指出其利润持续高增,场景数字化业务进入加速落地期,AI大模型赋能推动AI应用落地。报告显示2026年Q1-Q3营业收入740.44亿元,同比+12.60%;归母净利润129.11亿元,同比+38.55%。场景数字化业务加速落地,云边端协同大模型泛化能力推动AI应用,覆盖企业EHS、生产品控等核心领域及政府社会、交通、生态等治理领域。公司构建“多、快、准、省”的观澜大模型技术体系,具备较强的场景泛化能力,端侧AI优势突出。
场景数字化业务的发展趋势如何?
场景数字化业务正加速落地,AI大模型赋能推动AI应用落地。云边端协同大模型泛化能力推动AI应用,覆盖企业EHS、生产品控等核心领域及政府社会、交通、生态等治理领域。公司构建“多、快、准、省”的观澜大模型技术体系,具备较强的场景泛化能力,端侧AI优势突出。未来,随着AI技术的不断发展和应用场景的不断拓展,场景数字化业务有望迎来更广阔的发展空间。
这份研报重点分析了哪些方向?
这份研报重点分析了海康威视2026年三季报的业绩表现和场景数字化业务的发展情况。报告指出,海康威视利润持续高增,场景数字化业务进入加速落地期,AI大模型赋能推动AI应用落地。报告详细分析了公司2026年Q1-Q3的营业收入、归母净利润、毛利率、存货、经营活动现金流量净额、研发费用等关键数据,并探讨了公司场景数字化业务的发展情况,包括云边端协同大模型泛化能力、观澜大模型技术体系等。
当前市场对海康威视的判断是什么?
当前市场对海康威视的判断是积极肯定的。报告显示,海康威视2026年三季报业绩表现优异,利润持续高增,场景数字化业务进入加速落地期,AI大模型赋能推动AI应用落地。公司构建的“多、快、准、省”的观澜大模型技术体系,具备较强的场景泛化能力,端侧AI优势突出。预计2026-2028年营收分别为1026、1146、1279亿元,EPS分别为2.07、2.34、2.63元/股,对应市盈率16X、14X、13X。
这份研报提到了哪些风险提示?
这份研报提到了地缘政治环境风险、技术更新换代风险、行业竞争加剧等风险提示。地缘政治环境的不确定性可能对公司的国际业务产生影响;技术更新换代的速度加快,可能要求公司持续加大研发投入,以保持技术领先地位;行业竞争加剧,可能对公司市场份额和盈利能力造成压力。这些风险因素需要投资者关注。