猜你想问
这份研报主要讲了什么内容?
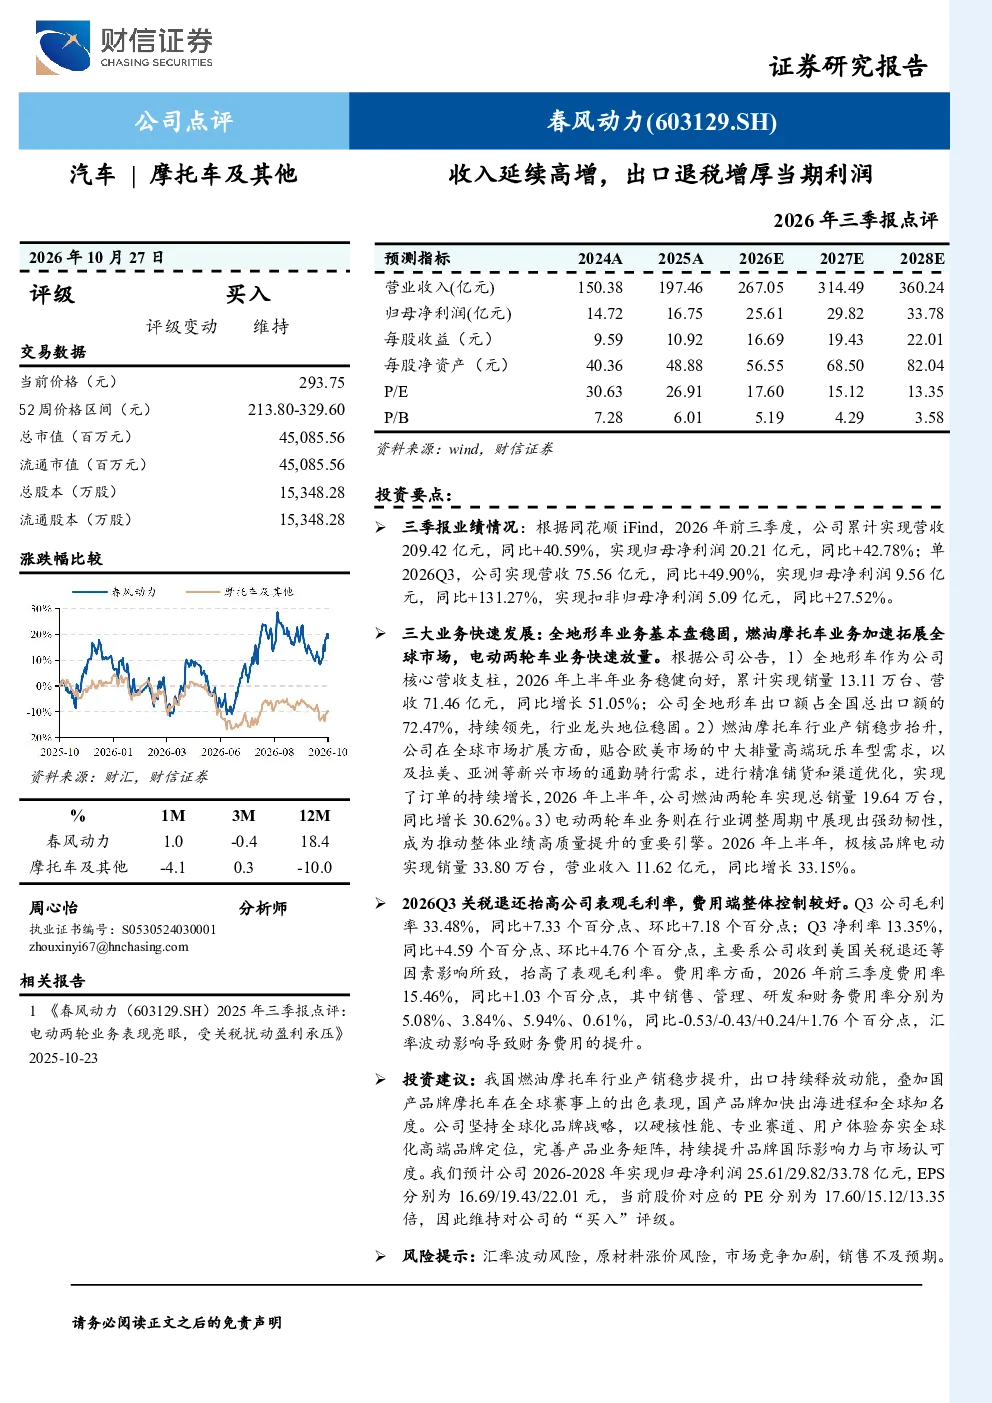
这份研报主要分析了2026年前三季度某交运设备公司(股票代码603129)的业绩表现。报告显示,公司营收和净利润均实现高增长,其中单Q3营收同比增长49.90%,净利润同比增长131.27%。主要增长动力来自美国关税退还等因素带来的出口退税增厚利润。报告还详细分析了公司在全地形车、燃油摩托车和电动两轮车三大业务板块的发展情况,其中全地形车业务保持行业龙头地位,电动两轮车业务成为新的增长引擎。此外,报告还披露了公司费用率和盈利能力的变化情况,以及未来几年的业绩预测和投资建议。
交运设备行业目前的发展趋势如何?
根据这份研报,交运设备行业目前呈现多元化发展趋势。全地形车业务作为行业核心支柱,持续巩固其市场领先地位,出口表现尤为突出。燃油摩托车业务通过精准市场定位和渠道优化,实现全球市场订单增长。电动两轮车业务在行业调整周期中表现强劲,成为业绩重要增长引擎。行业整体受益于全球化和高端化趋势,企业通过产品矩阵升级提升国际影响力。同时,行业也面临汇率波动、原材料成本上升等挑战,需要关注市场竞争加剧的风险。
研报重点分析了公司的哪些业务板块?
研报重点分析了该公司三大核心业务板块的发展情况。首先是全地形车业务,作为公司核心支柱,上半年销量同比增长51.05%,出口额占全国总出口额72.47%,行业龙头地位稳固。其次是燃油摩托车业务,通过精准市场定位和渠道优化,上半年销量同比增长30.62%,全球市场订单持续增长。最后是电动两轮车业务,在行业调整周期中表现强劲,上半年销量同比增长33.15%,营收达11.62亿元,成为业绩重要增长引擎。
从市场角度看,该行业目前处于什么阶段?
从市场角度看,该交运设备行业目前处于转型升级的关键阶段。一方面,全球化品牌战略成为行业共识,企业通过高端产品矩阵提升国际影响力;另一方面,电动化、智能化趋势加速渗透,电动两轮车业务在行业调整中逆势增长,成为新的市场亮点。同时,行业也面临外部环境挑战,如汇率波动导致财务费用率上升、原材料价格上涨等,市场竞争加剧也对行业格局产生影响。整体而言,行业机遇与挑战并存,头部企业通过多元化布局和产品创新保持竞争优势。
研报提示了哪些投资风险?
研报提示了几个主要投资风险。首先,汇率波动可能对公司的财务费用率产生不利影响,特别是在国际业务占比高的背景下。其次,原材料价格持续上涨可能压缩公司利润空间。此外,市场竞争加剧可能导致产品价格压力增大,影响公司市场份额和盈利能力。最后,销售不及预期也是一个潜在风险,需要关注宏观经济环境变化对下游需求的影响。这些风险因素可能影响公司未来业绩表现,投资者需密切关注相关动态。