猜你想问
报告主要说了什么?
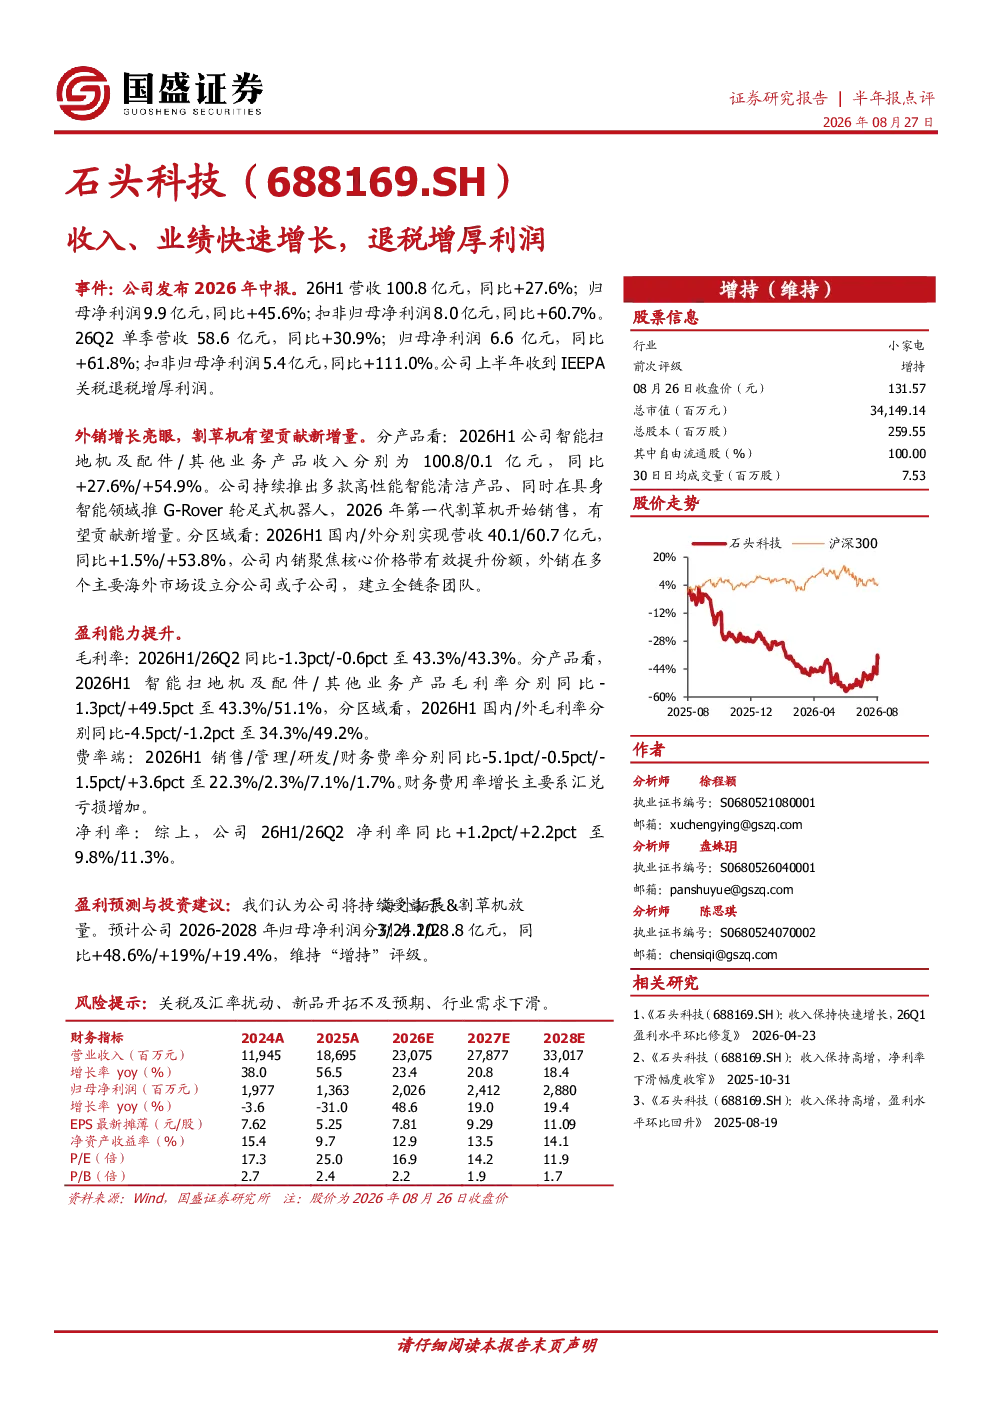
本报告指出,公司2026年上半年收入、业绩实现快速增长,主要得益于外销强劲增长和关税退税增厚利润。公司持续推出高性能智能清洁产品,并在具身智能领域布局,割草机有望贡献新增量。盈利能力有所提升,但毛利率略有下降,主要受产品结构变化影响。具体数据显示,26H1营收100.8亿元(同比+27.6%),归母净利润9.9亿元(同比+45.6%)。
家电行业发展趋势如何?
家电行业正经历智能化、高端化转型,海外市场拓展成为重要增长点。关税政策变化直接影响企业盈利,尤其对出口依赖度高企的企业。同时,新品研发如割草机等成为行业竞争焦点,技术创新和产品迭代能力成为企业核心竞争力。未来几年,行业集中度有望进一步提升,头部企业凭借品牌和渠道优势将获得更大市场份额。
报告重点分析了哪些方面?
报告重点分析了公司在智能清洁产品领域的市场表现和产品结构变化。智能扫地机及配件收入占比高,割草机等新品开始贡献收入。报告还关注了公司区域表现,外销营收占比显著提升,毛利率高于国内市场。此外,报告分析了公司费用结构,销售费用率下降,但财务费用率上升,主要受汇兑亏损影响。
当前市场对石头科技有何评价?
当前市场对石头科技的评价较为积极,认为公司在海外市场拓展和产品创新方面取得进展。公司持续推出高性能智能清洁产品,并在具身智能领域布局,显示出较强的研发实力。然而,市场也关注到公司毛利率略有下降,需要关注产品结构变化对盈利能力的影响。此外,公司海外业务占比高,需警惕关税及汇率波动带来的风险。
报告中提到了哪些风险?
报告中提示的主要风险包括关税及汇率波动可能带来的不利影响,尤其对海外业务占比高的企业。新品开拓不及预期也是重要风险,割草机等新品的市场表现存在不确定性。此外,行业需求下滑可能影响公司整体业绩,需要关注宏观经济环境变化对家电行业的影响。
你可能感兴趣
2021年报点评:收入增长稳健,退税增厚业绩
家用电器华创证券2022-04-19
关税压力有望释放,退税或将增厚利润
国泰海通证券2026-02-24
2022年一季报点评:行业景气度持续,退税增厚利润
西南证券2022-04-19
反倾销退税增厚利润,塞尔维亚基地产销旺盛
轻工制造德邦证券2024-12-25
销量延续高增长,退税收益增厚利润
轻工制造财信证券2024-10-11
2016年年报点评:业绩快速增长 财务费用下降增厚利润
医药生物中邮证券2017-03-09
2015年中报点评:单季收入快速增长,投资收益大幅增厚业绩
食品饮料西南证券2015-08-25
业绩维持快速增长,金赛药业股权回归总公司可期,未来公司利润有望大幅增厚
医药生物东吴证券2019-03-07
2018年半年报点评:龙门教育大额分红显著增厚利润,稳步布局异地扩张,业绩维持快速增长
文化传媒华创证券2018-08-30
收入利润双位数增长,优化产品结构和终端有望持续增厚业绩
太平洋证券2024-03-20