猜你想问
石头科技2026年三季报核心内容有哪些?
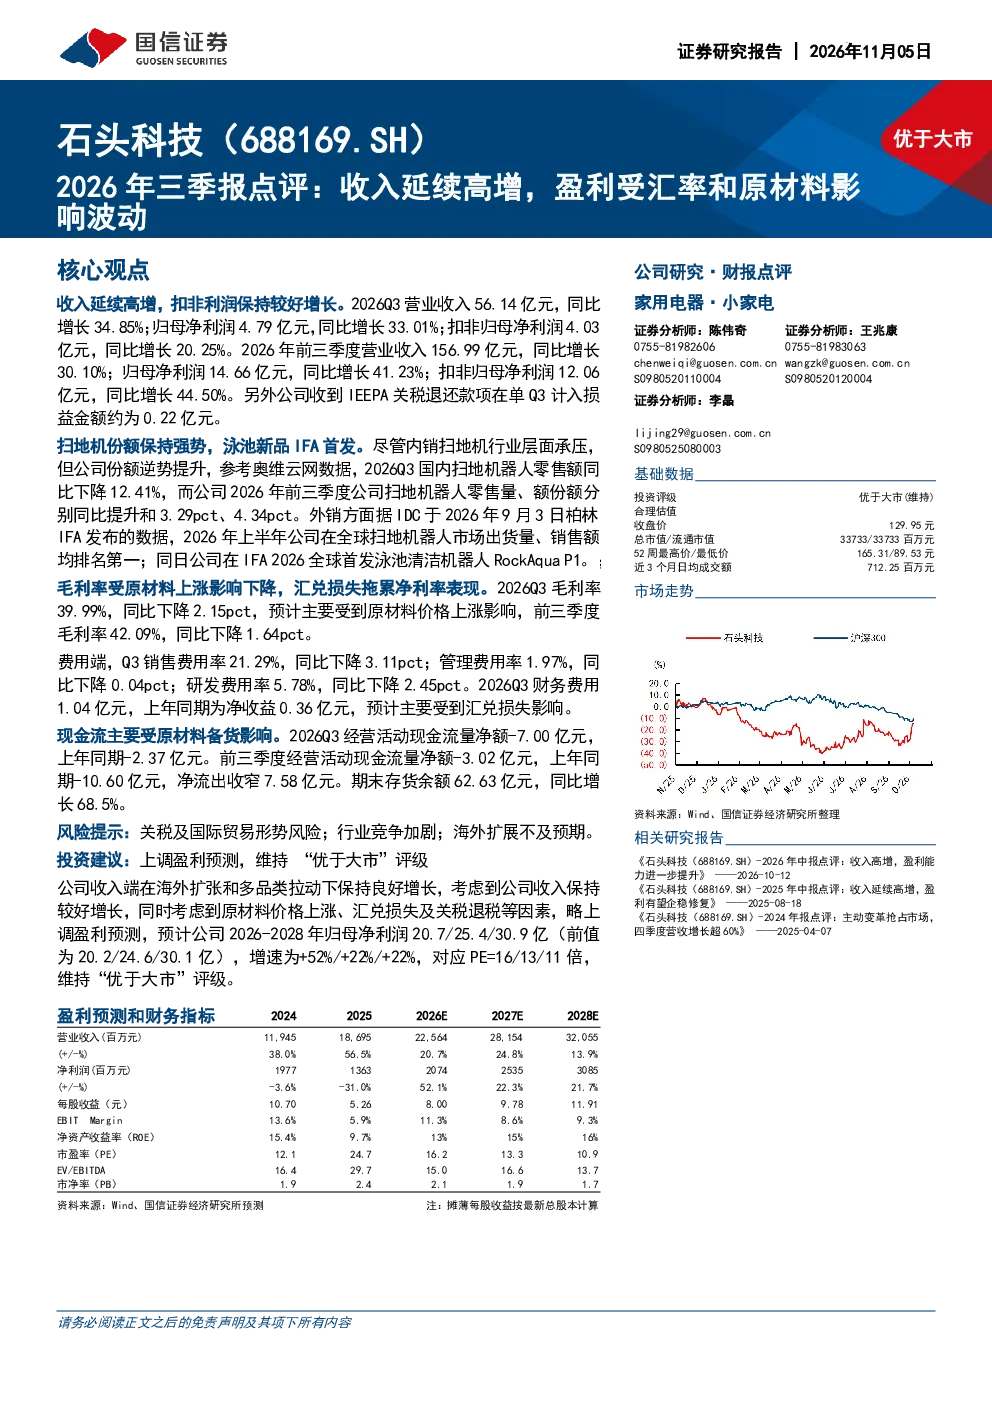
石头科技2026年Q3及前三季度收入和扣非归母净利润保持较高增长,Q3营收56.14亿元同比增长34.85%,归母净利润4.79亿元同比增长33.01%,扣非归母净利润4.03亿元同比增长20.25%。前三季度营收156.99亿元同比增长30.10%,归母净利润14.66亿元同比增长41.23%,扣非归母净利润12.06亿元同比增长44.50%。但毛利率受原材料上涨影响有所下降,Q3毛利率39.99%同比下降2.15pct,前三季度毛利率42.09%同比下降1.64pct。
扫地机器人行业发展趋势如何?
扫地机器人行业持续增长,石头科技在国内市场逆势提升份额,前三季度国内扫地机器人零售量、额份额分别同比提升3.29pct、4.34pct。外销表现强劲,2026年上半年公司在全球扫地机器人市场出货量、销售额均排名第一。行业竞争加剧,但技术创新如泳池清洁机器人RockAqua P1的发布显示头部企业持续引领市场发展方向。
研报对石头科技的重点分析方向是什么?
研报重点分析石头科技的收入增长与盈利能力波动。收入端保持高增,但毛利率下降主要受原材料上涨影响,净利率受汇率和原材料影响波动。Q3财务费用1.04亿元主要因汇兑损失。报告上调盈利预测,预计2026-2028年归母净利润20.7/25.4/30.9亿,增速为+52%/+22%/+22%,对应PE=16/13/11倍。
当前扫地机器人市场现状如何?
当前扫地机器人市场呈现高增长与竞争加剧并存的现状。石头科技凭借技术优势市场份额提升,全球出货量和销售额排名第一。原材料成本上涨对行业盈利能力造成普遍压力,但头部企业通过规模效应和技术创新维持增长动力。行业集中度提升,但新进入者仍需应对激烈竞争。
研报提示的主要风险有哪些?
研报提示的风险包括关税及国际贸易形势变化可能影响外销表现,行业竞争加剧可能压缩利润空间,海外扩展不及预期可能导致增长目标落空。此外,原材料价格波动和汇率变动持续对盈利能力构成压力,需关注国际贸易环境变化对业务的影响。