猜你想问
这份研报主要分析了哪些内容?
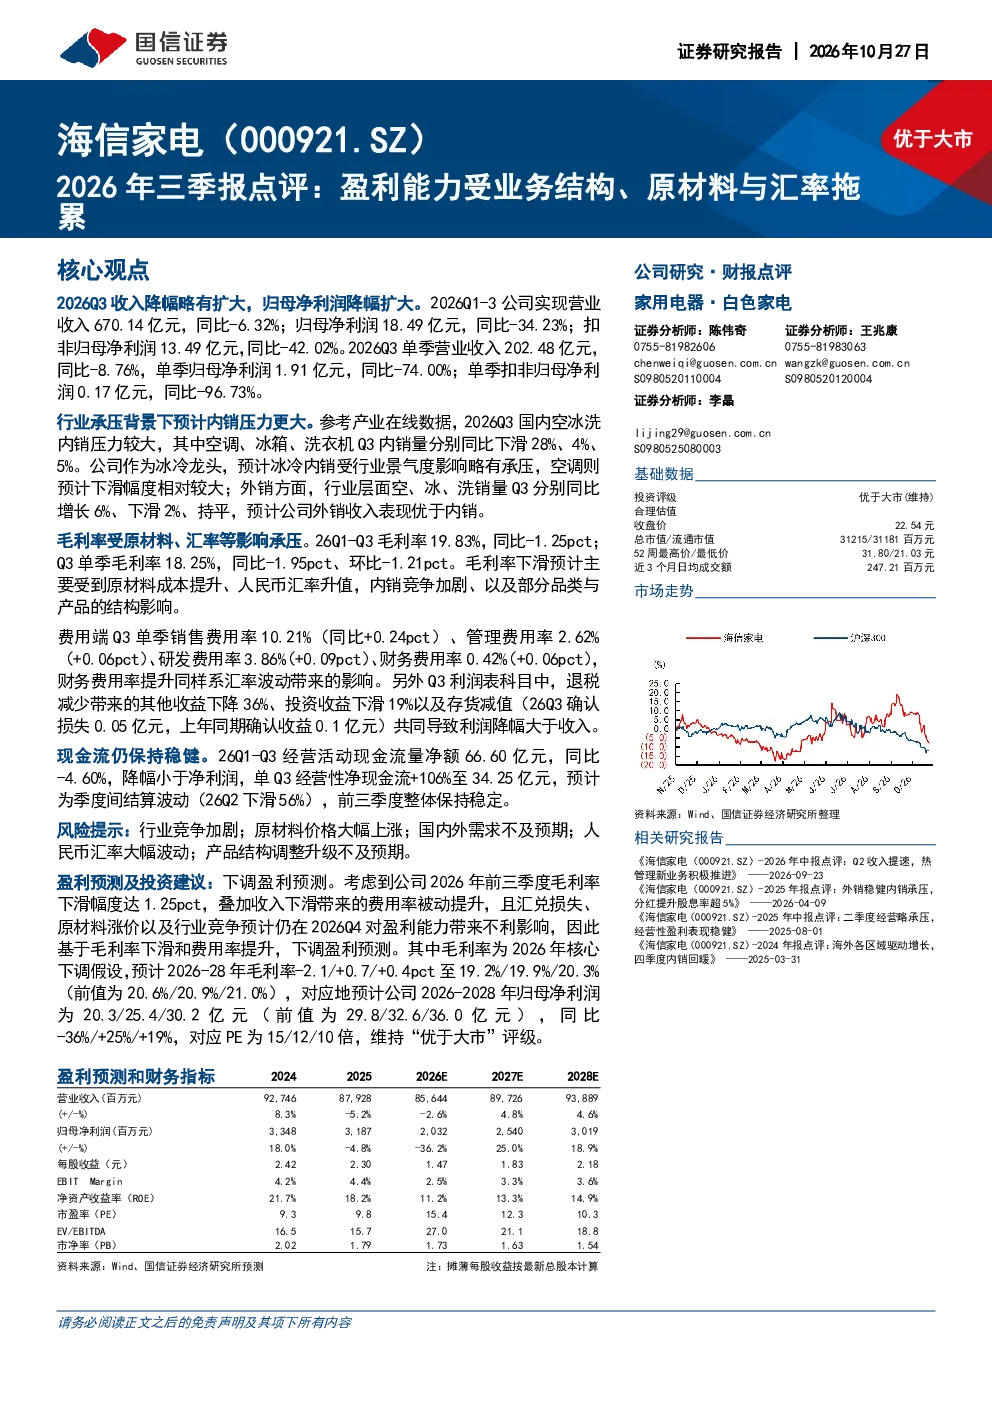
这份研报主要分析了000921海信家电2026年前三季度的经营表现,指出其营业收入和净利润均出现同比下滑,单季表现更为显著。报告详细解析了公司盈利能力受业务结构、原材料成本及汇率波动的影响,同时对比了内外销市场差异,并评估了现金流状况。
家电行业目前的发展趋势如何?
根据报告,当前家电行业面临内销压力,国内空调、冰箱、洗衣机销量均出现同比下滑。海信作为行业龙头,内销受影响较大,尤其是空调业务下滑明显。外销表现相对较好,但整体行业景气度承压,未来发展趋势需关注市场需求变化及竞争格局演变。
研报重点分析了哪些方面?
研报重点分析了海信家电的盈利能力、行业与业务表现、现金流及风险提示。报告指出毛利率受原材料和汇率影响下滑,费用率有所提升,利润降幅大于收入。同时,报告也分析了内销压力、外销优势、退税减少、投资收益下滑等因素对业绩的影响。
当前市场对家电行业的判断是什么?
当前市场对家电行业的判断显示行业整体承压,内销市场面临较大挑战,消费者需求疲软导致销量下滑。海信家电作为行业龙头,虽外销表现优于内销,但仍受整体市场环境影响。未来市场走向需关注宏观经济环境、消费升级趋势及行业竞争格局的变化。
研报提到了哪些风险提示?
研报提示了家电行业面临的多重风险,包括行业竞争加剧、原材料价格大幅波动、国内外需求不及预期、人民币汇率大幅波动等。此外,报告还关注产品结构调整升级不及预期的风险,这些因素可能对海信家电及整个家电行业的未来发展带来不确定性。
你可能感兴趣
2022年三季报点评:受原材料价格下降、海运费用下降以及美元升值影响,公司盈利能力大幅提升
家用电器中邮证券2022-10-30
千岸科技26H1业绩点评 核心业务盈利能力增强 利润受汇率波动影响
未知机构2026-08-21
中矿资源2024年三季报业绩点评:毛利受锂价拖累,新业务或打开盈利空间
有色金属国泰君安证券2024-11-01
2026年中报点评:业务结构改善拉动盈利能力持续提升
国信证券2026-07-28
2020年三季报点评:单季度收入高增长,贸易业务拖累盈利能力
建筑建材华创证券2020-10-27
2023年三季报点评:业务结构优化,盈利能力提升
信息技术东方财富2023-11-07
驱动业务增长明显,原材料上涨拖累盈利能力
电子设备华鑫证券2022-04-24
拓斯达三季报业绩点评:业务结构持续优化,盈利能力逐步修复
中邮证券2023-10-26
三季报点评:Q3业绩符合预期,业务结构、盈利能力持续优化
电子设备新时代证券2019-10-23
盈利能力受原材料价格影响,与正泰新能签订框架协议
建筑建材西部证券2023-04-07