猜你想问
新宝股份2026年三季报核心内容有哪些?
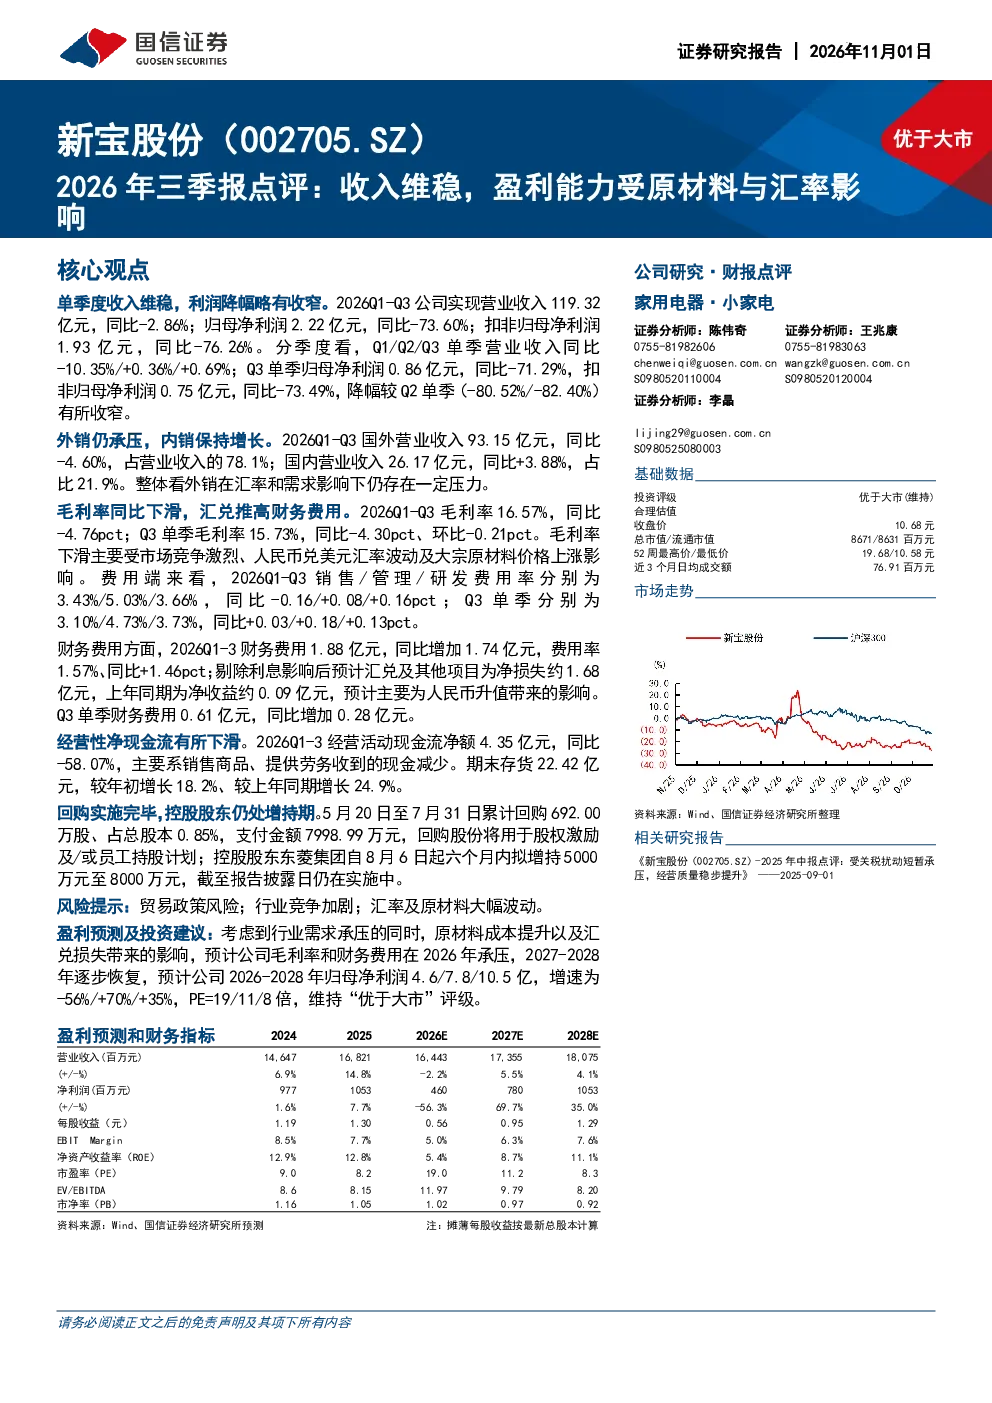
新宝股份2026年三季报显示,单季度收入维稳,但利润降幅略有收窄。外销业务承压,国内市场保持增长。毛利率同比下滑,主要受市场竞争、汇率波动及原材料价格上涨影响。财务费用增加,主要源于人民币升值带来的汇兑损失。经营性净现金流下滑,期末存货增长较快。公司实施完毕股票回购计划,控股股东仍在增持。
新宝股份所属赛道行业发展趋势如何?
新宝股份所属行业受国际贸易环境及原材料价格波动影响较大。报告显示国外营业收入占比高但承压,国内市场增长相对稳健。未来行业需关注技术创新以提升产品竞争力,同时需应对汇率及原材料价格波动风险。产业链整合与成本控制能力将成为关键竞争因素。
新宝股份2026年三季报重点分析了哪些方向?
报告重点分析了公司收入结构变化,国外业务占比虽高但增长放缓,国内市场贡献提升。毛利率下滑是核心问题,主要归因于市场竞争加剧、汇率波动及原材料成本上升。财务费用增加显著,反映汇兑损失压力。此外,报告关注了经营性现金流状况及存货管理问题,同时提及公司通过股票回购及控股股东增持展现信心。
新宝股份当前市场现状如何判断?
新宝股份当前面临外销业务压力增大与国内市场竞争加剧的双重挑战。报告数据显示国外业务收入占比超70%但同比下滑,国内市场虽增长但整体收入仅微降。毛利率下滑及财务费用增加反映经营压力,但利润降幅收窄显示一定韧性。公司存货增长较快需关注去化风险,整体市场表现受宏观环境及行业周期影响显著。
新宝股份2026年三季报有哪些风险提示?
报告提示的主要风险包括贸易政策不确定性可能影响外销业务,行业竞争加剧将压缩利润空间,汇率及原材料价格大幅波动可能导致成本失控。此外,经营性净现金流下滑及存货增长较快也需关注流动性风险。公司需加强风险对冲能力,优化供应链管理以应对成本压力,同时需密切关注国际贸易政策变化。
你可能感兴趣
2026年三季报点评:盈利能力受业务结构、原材料与汇率拖累
国信证券2026-10-27
2022年三季报点评:受原材料价格下降、海运费用下降以及美元升值影响,公司盈利能力大幅提升
家用电器中邮证券2022-10-30
2026年三季报点评:受汇兑损失、原材料波动和退税政策影响,Q3盈利水平承压
机械设备东吴证券2026-10-29
2026年三季报点评:受营销投入及汇率影响,公司盈利短期承压
东吴证券2026-10-28
2024年三季报点评:收入增长放缓,盈利能力、分红比例维稳
文化传媒国联证券2024-11-07
安克创新2026年三季报点评:Q3收入受Prime Day错期拖累,主业盈利能力增强
国金证券2026-10-30
新宝股份(002705.SZ)2025年中报点评:受关税扰动短暂承压,经营质量稳步提升
国信证券2025-09-01
当升科技 2026年三季报点评 出货量稳定增长 盈利能力受碳酸锂跌价及汇兑损失影响承压
未知机构2026-10-27
天奈科技 2026年三季报点评 单壁多壁管出货量均创季度新高 还原减值影响后盈利能力保持稳
未知机构2026-10-27
盈利能力受原材料价格影响,与正泰新能签订框架协议
建筑建材西部证券2023-04-07