猜你想问
2026年三季报Q3归母净利润下降20%的原因是什么?
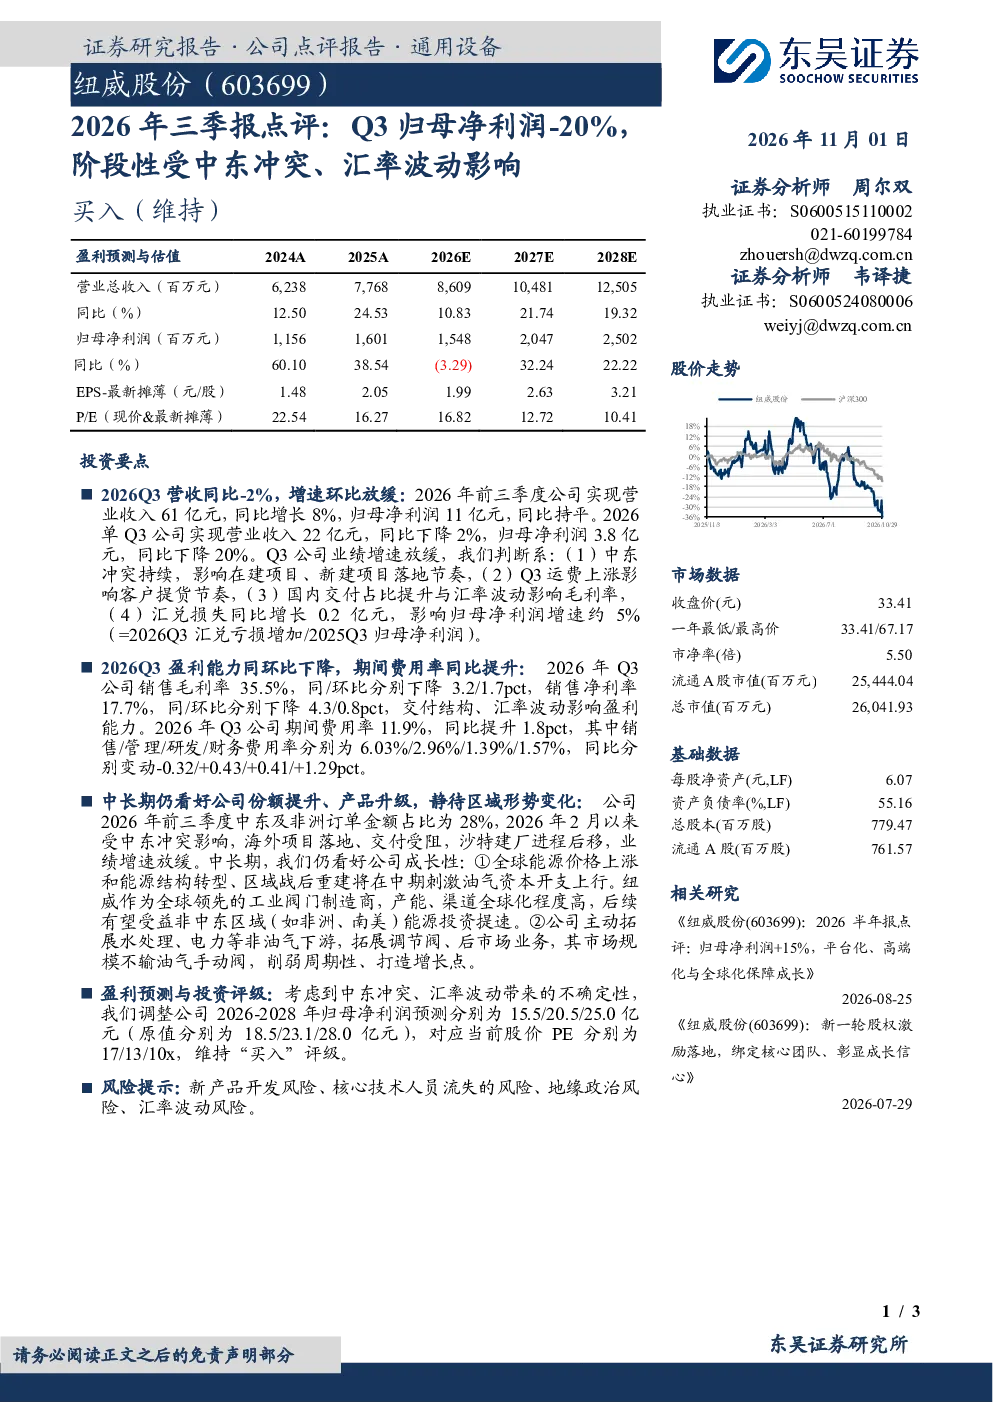
2026年Q3归母净利润同比下降20%至3.8亿元,主要受中东冲突影响项目落地节奏、运费上涨导致客户提货减少、国内交付占比提升与汇率波动影响毛利率,汇兑损失同比增长0.2亿元影响净利润增速约5%。
机械设备行业未来发展趋势如何?
全球能源价格上涨和能源结构转型将刺激油气资本开支,利好机械设备行业,尤其非中东区域(非洲、南美)投资提速将带动相关企业受益。同时,行业拓展水处理、电力等非油气下游及后市场业务,有助于削弱周期性、打造增长点。
报告重点分析了哪些方面?
报告重点分析了业绩表现、盈利能力、中长期展望及风险提示。业绩方面,Q3营收同比下降2%,净利润下降20%;盈利能力方面,Q3销售毛利率、净利率分别下降3.2/1.7pct和4.3/0.8pct;中长期看,中东冲突影响海外项目,但非中东区域投资提速及非油气业务拓展提供增长潜力。
当前市场对机械设备行业的判断是什么?
市场关注机械设备行业受能源价格波动和地缘政治影响下的业绩弹性,同时关注企业多元化布局成效。行业整体受益于全球能源需求增长,但需警惕中东冲突等外部风险对供应链和项目交付的影响。企业需加强非油气业务拓展以平滑周期波动。
研报提示了哪些风险?
研报提示的主要风险包括:新产品开发失败可能导致业绩不及预期、核心技术人员流失影响长期竞争力、地缘政治冲突加剧可能中断海外业务、汇率大幅波动影响财务表现。这些风险需持续关注以评估行业和企业稳定性。
你可能感兴趣
2025年三季报点评:Q3归母净利润同比-70%,汇率波动阶段性影响利润增速
轻工制造东吴证券2025-10-31
2026年三季报点评:Q3归母净利润同比+1.4%,增速阶段性受大客户项目节奏、半导体产能搬迁影响
电子设备东吴证券2026-10-23
2024三季报点评:Q3归母净利润-9%,增速阶段性受内需承压、海外拓展费用影响
机械设备东吴证券2024-10-30
2026年三季报点评:Q3归母净利润-13%,上游元器件涨价、汇兑亏损阶段性影响增速
电子设备东吴证券2026-10-31
2026年一季报点评:归母净利润2亿元近预告中值,阶段性受汇兑影响
轻工制造东吴证券2026-04-30
2024年三季报点评:Q3归母净利-48%,阶段性受特殊行业订单确认影响
电子设备东吴证券2024-10-27
2026年三季报点评Q3扣非净利润同比增长,上年处置子公司收益影响归母基数
华创证券2026-10-29
浙江鼎力(603338)2025年三季报快评:Q3归母净利润同比-15%,汇兑阶段性影响增速
东吴证券2025-10-30
2026年三季报点评:Q3净利润增速短期承压,主要受投资收益波动影响
金融东吴证券2026-10-27
2024年三季报点评:Q3归母净利润-52.14%,景气度阶段性承压
交通运输信达证券2024-11-03