猜你想问
本周纸浆价格走势如何?
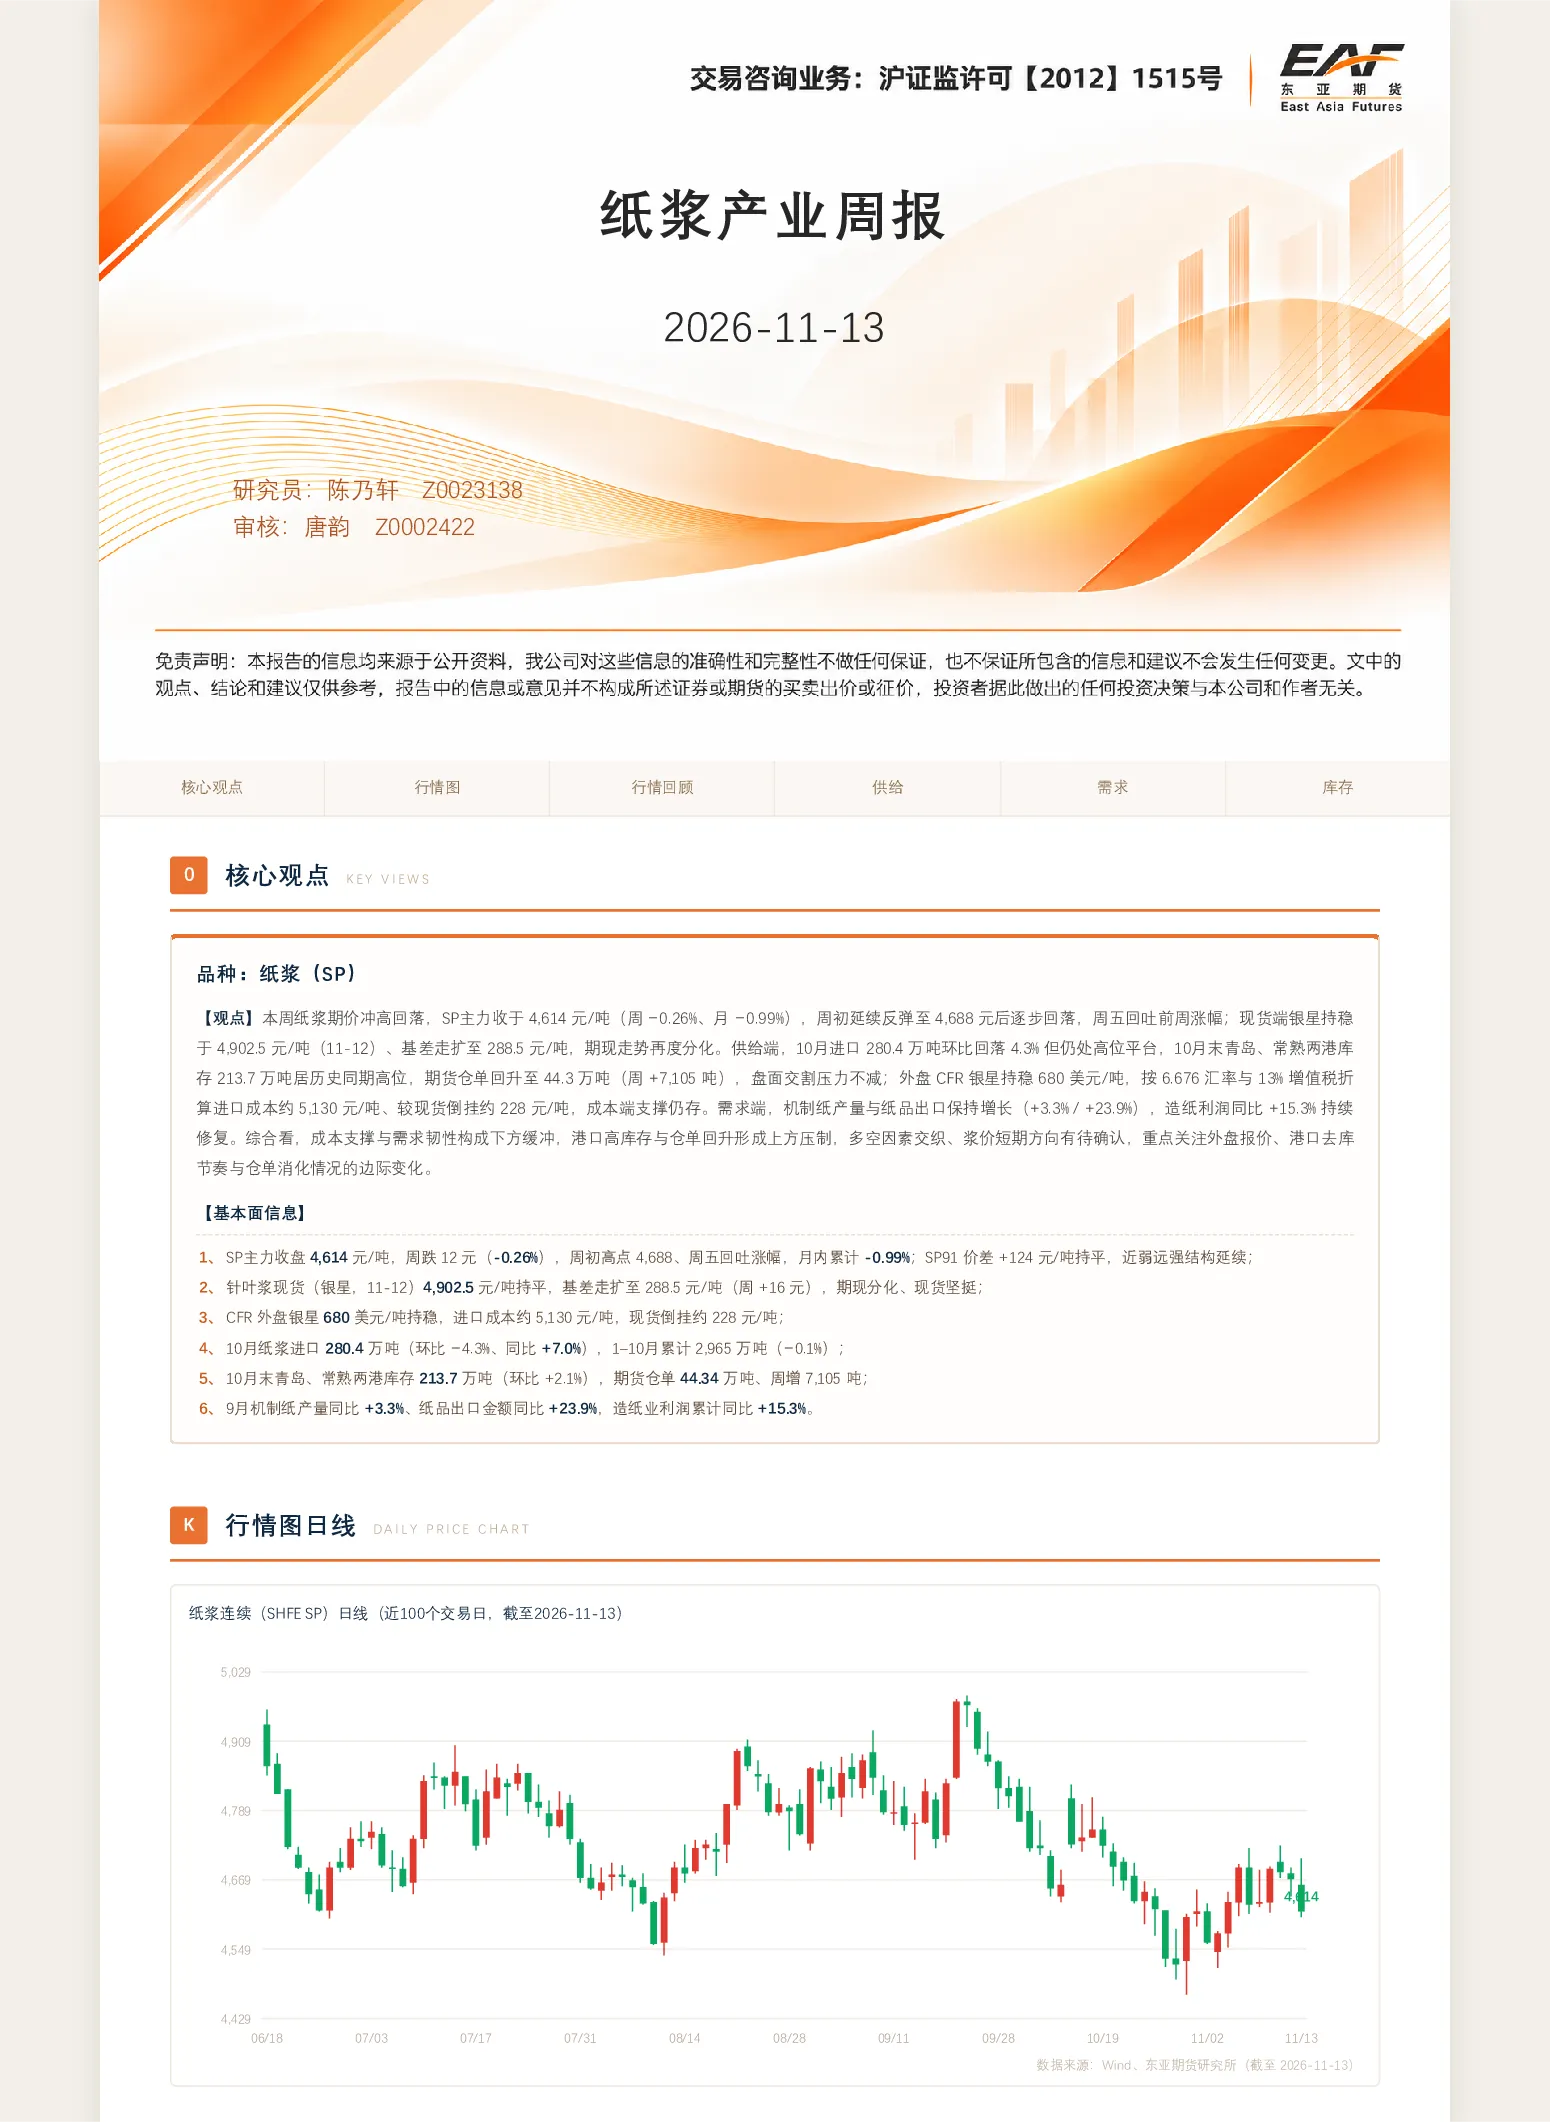
本周纸浆期价呈现冲高回落态势,SP主力合约收于4,614元/吨,周跌幅0.26%,月跌幅0.99%。周初曾反弹至4,688元高点,但随后逐步回落,周五回吐部分涨幅。现货端银星浆价格持稳于4,902.5元/吨,基差扩大至288.5元/吨,期现再度分化。成本支撑与需求韧性构成下方缓冲,但港口高位库存与仓单回升形成上方压制,多空因素交织使得短期价格方向有待确认,需重点关注外盘报价、港口去库节奏与仓单消化情况的变化。
纸浆行业当前供需状况如何?
从供需数据来看,10月纸浆进口量为280.4万吨,环比下降4.3%但同比上升7.0%,1-10月累计进口2,965万吨,同比微降0.1%。10月末青岛、常熟两港库存达213.7万吨,环比上升2.1%,绝对水平处于历史同期高位,前期去库中断转为累库,增加了现货流通压力。期货仓单方面,截至11月13日,仓单量增至443,350吨,周增7,105吨,回升至上市以来高位区间,加重近月合约交割压力。下游需求方面,9月机制纸产量同比上升3.3%,1-9月累计同比上升6.8%,造纸业利润同比上升15.3%,行业盈利显著修复,但需求端支撑更多体现在“稳”而非“涨”。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势需关注多方面因素。首先,海外浆厂倾向挺价出口,CFR报价易涨难跌,导致与国内持续倒挂。其次,港口库存处于历史高位,对价格形成上方压力,库存消化将依赖进口减量与旺季提货节奏。再次,下游造纸业盈利修复,但文化纸、生活用纸、白卡等针叶浆主要需求领域弹性不足,需求支撑更多体现在稳定性上。最后,成本端支撑与需求韧性构成下方缓冲,但整体价格弹性取决于仓单去化、港口重新去库或需求改善的兑现情况。
当前纸浆市场现状如何判断?
当前纸浆市场现状呈现多空因素交织的复杂局面。一方面,成本支撑与需求韧性为价格提供下方缓冲,下游造纸业盈利修复,9月机制纸产量同比上升3.3%,1-9月累计同比上升6.8%,出口需求也表现强劲。另一方面,港口库存高位运行,10月末青岛、常熟两港库存达213.7万吨,环比上升2.1%,绝对水平处历史同期高位,增加了现货流通压力。期货仓单回升至443,350吨,周增7,105吨,加重近月合约交割压力。此外,CFR外盘报价与国内现货倒挂,反映低价货源消化,海外浆厂倾向挺价出口。综合来看,纸浆价格短期方向有待确认,需密切关注外盘报价、港口去库节奏与仓单消化情况的边际变化。
纸浆行业投资需注意哪些风险?
纸浆行业投资需关注的主要风险包括:一是库存压力风险,当前港口库存处于历史高位,若下游需求未能有效提振,库存消化将依赖进口减量与旺季提货节奏,这可能需要较长时间;二是供需平衡风险,虽然下游需求有所修复,但文化纸、生活用纸、白卡等主要需求领域弹性不足,而海外浆厂倾向挺价出口,可能导致国内价格承压;三是成本波动风险,纸浆价格受国际原油价格、木材成本等因素影响较大,这些因素的变化可能对行业盈利能力产生影响;四是政策风险,环保政策、贸易政策等的变化可能对行业供给和需求产生影响。投资者需密切关注这些风险因素的变化,谨慎评估投资决策。