猜你想问
海信视像2026年前三季度经营表现如何?
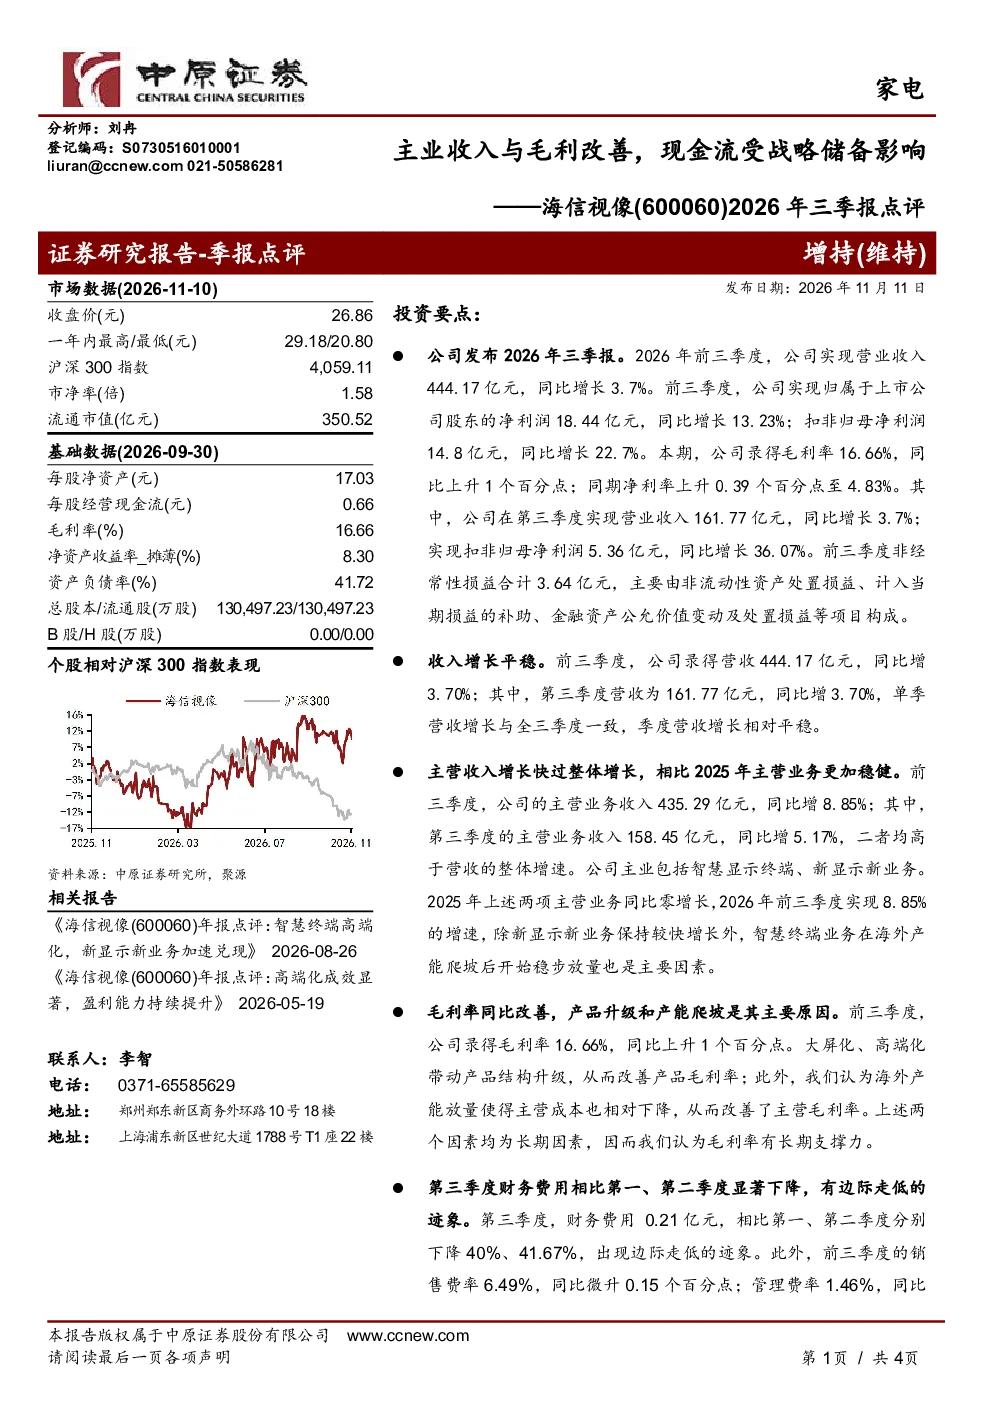
海信视像2026年前三季度经营表现稳健,主业收入与毛利改善。营业收入444.17亿元,同比增长3.7%;归母净利润18.44亿元,同比增长13.23%。毛利率提升至16.66%,净利率为4.83%。尽管如此,经营现金流净额同比下降74.94%,主要由于存货战略储备增加,满足产品升级需求。
海信视像收入增长的主要驱动因素是什么?
海信视像收入增长主要得益于智慧终端业务在海外产能爬坡后的稳步放量,以及新显示新业务的较快增长。产品升级策略(大屏化、高端化)和海外产能放量也带动了成本下降,从而改善毛利率表现。这些因素共同推动了公司整体收入的提升。
海信视像报告中的财务指标有哪些亮点?
海信视像报告中的财务指标亮点包括:归母净利润同比增长13.23%,扣非归母净利润同比增长22.7%;毛利率同比上升1个百分点至16.66%,净利率同比上升0.39个百分点至4.83%。此外,财务费用显著下降,销售、管理、研发费用率均表现优化,净资产收益率同比升高0.33个百分点至8.3%。
海信视像当前的市场现状如何?
海信视像当前市场现状显示公司经营稳健,收入与毛利改善,但现金流受战略储备影响较大。公司通过产品升级和海外产能扩张提升竞争力,同时面临原材料成本、国内政策、海外需求及汇率等风险。整体来看,公司在行业中的表现符合预期,但仍需关注成本控制与市场需求变化。
海信视像报告提示哪些风险?
海信视像报告提示的主要风险包括:面板等原材料价格上涨可能推高成本;国内以旧换新政策力度减弱可能影响销售;海外需求波动可能影响收入稳定性;人民币汇率波动可能影响利润。这些风险需引起关注,公司需加强供应链管理和市场适应性以应对不确定性。
你可能感兴趣
新宝股份(002705.SZ)2026年三季报点评:收入维稳,盈利能力受原材料与汇率影响
国信证券2026-11-01
德昌股份(605555.SH)2026年三季报点评:收入稳增,利润率受原材料与汇兑影响承压
国信证券2026-11-06
2026年三季报点评:收入稳增,利润率受原材料与汇兑影响压
家用电器国信证券2026-11-06
海信视像(600060.SH)2026年三季报点评:坚定执行高端战略,盈利能力稳步提升
国联民生证券2026-10-30
安克创新2026年三季报点评:Q3收入受Prime Day错期拖累,主业盈利能力增强
国金证券2026-10-30
同庆楼2026年三季报点评:收入重回双位数增长,毛利改善推动亏损收窄
国联民生证券2026-11-04
2025年三季报点评:归母净利受多因素影响亏损,背靠国资改善现金流
民生证券2025-10-29
公司2026年三季报点评:公司现金流大幅改善,Q3单季收入同比转正
化石能源大同证券2026-11-03
2026年三季报点评:收入延续高增,盈利受汇率和原材料影响波动
家用电器国信证券2026-11-05
2026年三季报点评报告:铜箔放量驱动Q3业绩高增,关注海外兑现与现金流改善
有色金属华龙证券2026-11-01