猜你想问
海信视像2026年三季报核心内容是什么?
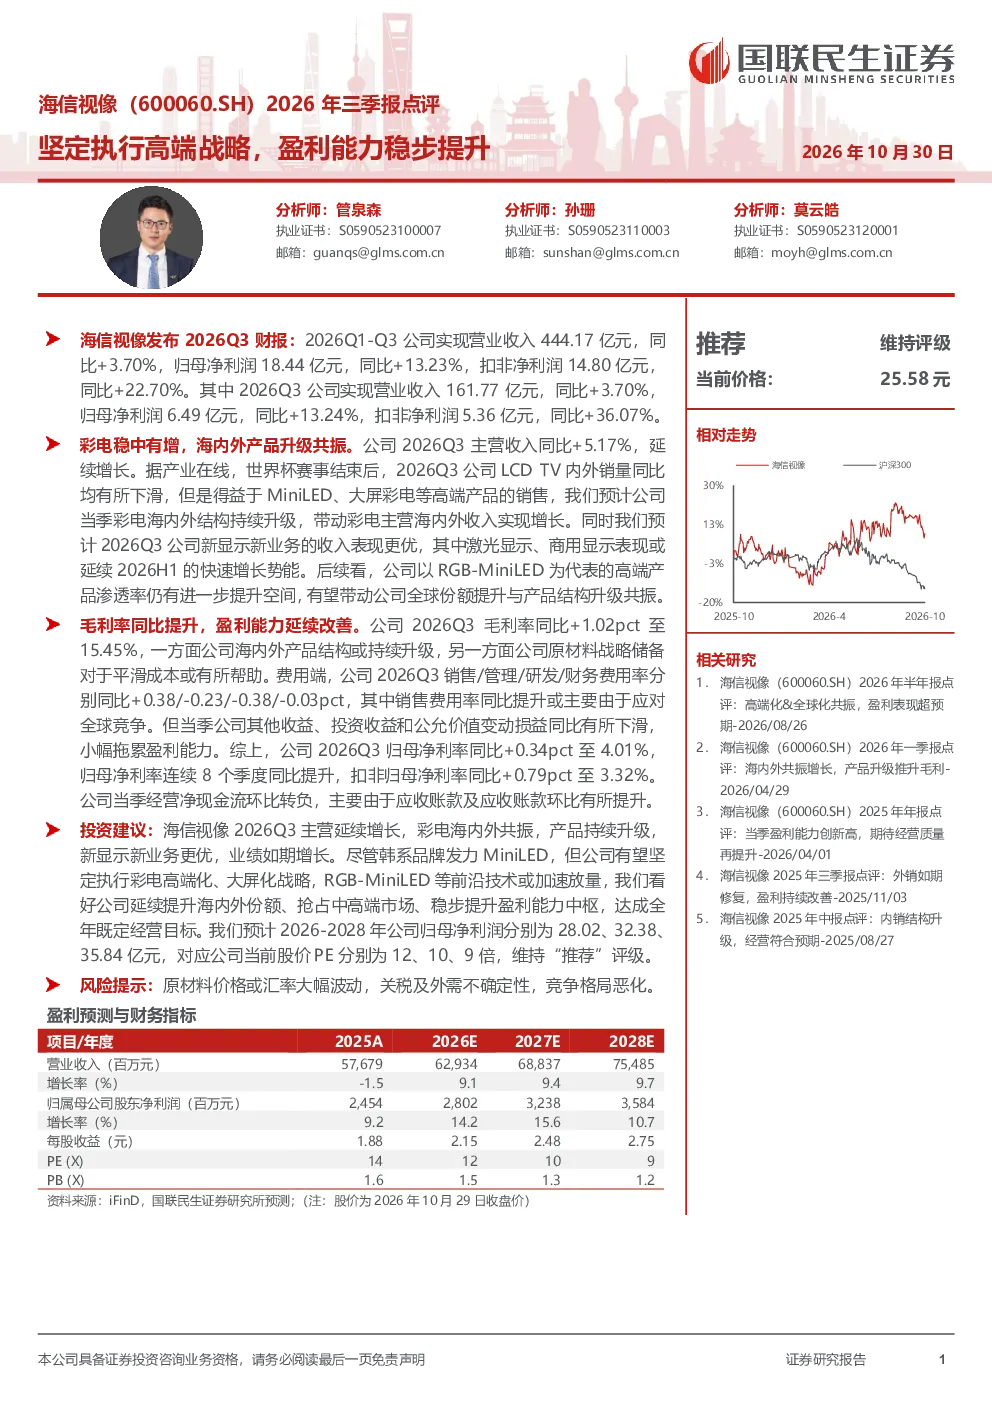
海信视像2026年三季报显示公司坚定执行高端战略,盈利能力稳步提升。2026年Q1-Q3实现营业收入444.17亿元,同比增长3.70%,归母净利润18.44亿元,同比增长13.23%。Q3单季营收161.77亿元,同比增长3.70%,归母净利润6.49亿元,同比增长13.24%。彩电业务方面,MiniLED、大屏彩电等高端产品带动收入增长,新显示业务表现优异。盈利能力方面,Q3毛利率同比提升1.02个百分点至15.45%,归母净利率同比提升0.34个百分点至4.01%,连续8个季度同比提升。
彩电行业发展趋势如何?
彩电行业正朝着高端化、智能化方向发展。MiniLED、大屏彩电等高端产品成为市场增长主要驱动力,海信视像海内外产品结构持续升级,高端产品渗透率仍有提升空间。激光显示、商用显示等新显示业务表现优异,延续快速增长势能。未来,高端产品有望带动全球份额提升与产品结构升级共振,行业竞争将更加聚焦中高端市场。
海信视像报告重点分析了哪些方面?
报告重点分析了海信视像高端战略执行情况及盈利能力提升。彩电业务方面,关注MiniLED、大屏等高端产品对收入的拉动作用,以及新显示业务如激光显示、商用显示的增长潜力。盈利能力方面,分析毛利率提升的原因(产品结构升级、原材料战略储备),以及费用端销售费用率提升的背景(应对全球竞争)。此外,报告还评估了高端产品渗透率提升空间对未来的影响。
当前彩电市场竞争状况如何?
当前彩电市场竞争激烈,高端化趋势明显。海信视像通过坚定执行高端战略,提升MiniLED、大屏等高端产品渗透率,增强市场竞争力。公司海内外产品结构持续升级,新显示业务表现优异,有助于提升全球份额。然而,行业竞争格局复杂,国内外品牌均有较强的市场影响力,海信视像需持续创新和优化产品结构以应对竞争。
海信视像研报存在哪些风险提示?
海信视像研报提示的主要风险包括:原材料价格或汇率大幅波动可能影响成本和盈利能力;关税及外需不确定性可能影响海外市场拓展;竞争格局恶化可能压缩市场份额和利润空间。这些风险需关注,可能对公司的经营目标和业绩产生不利影响。