猜你想问
海信视像最新快报核心内容是什么?
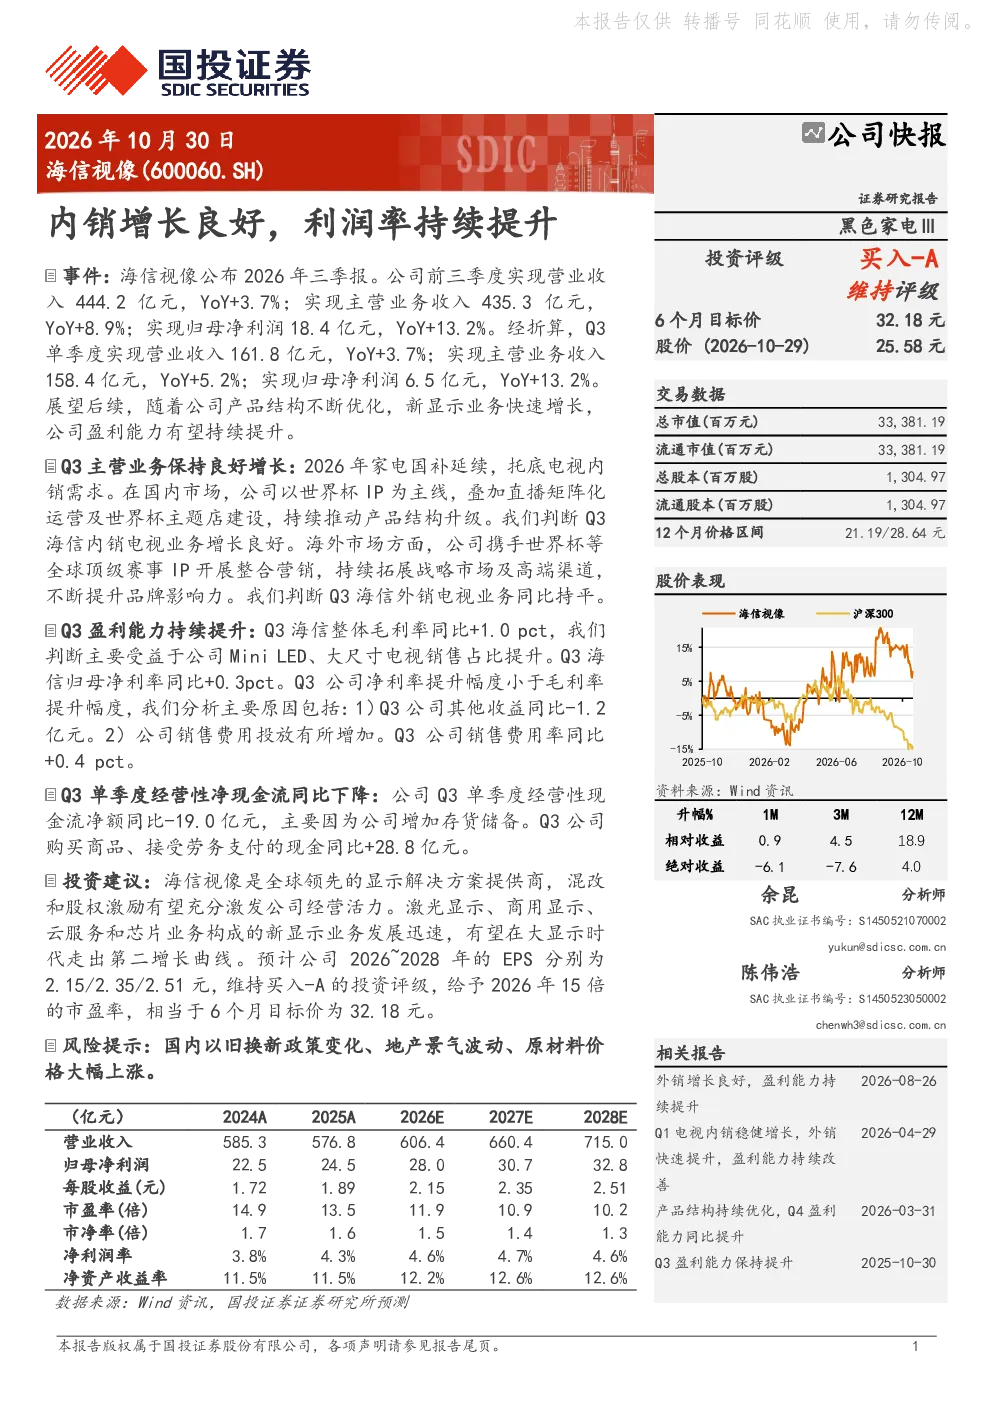
海信视像2026年前三季度业绩表现良好,内销增长强劲,利润率持续提升。公司实现营业收入444.2亿元,同比增长3.7%;主营业务收入435.3亿元,同比增长8.9%;归母净利润18.4亿元,同比增长13.2%。Q3单季度数据显示,营业收入161.8亿元,同比增长3.7%;主营业务收入158.4亿元,同比增长5.2%;归母净利润6.5亿元,同比增长13.2%。公司产品结构不断优化,新显示业务快速增长,盈利能力有望持续提升。
海信视像所在赛道/行业发展趋势如何?
海信视像所在的显示行业正经历产品结构优化和新业务增长阶段。Mini LED和大尺寸电视销售占比提升带动毛利率增长,新显示业务如激光显示、商用显示、云服务和芯片业务构成第二增长曲线。国内家电国补延续托底电视内销需求,海外市场通过整合营销拓展战略市场及高端渠道。行业整体趋势显示技术升级和多元化发展是关键方向。
海信视像快报重点分析了哪些方向?
快报重点分析了公司内销增长和利润率提升的驱动因素。国内家电国补延续支撑电视内销需求,世界杯IP推动产品结构升级。盈利能力方面,Mini LED和大尺寸电视占比提升带动毛利率提升,但净利率提升幅度较小,主要受其他收益减少和销售费用率增加影响。公司存货储备增加导致经营性净现金流同比下降。
当前海信视像的市场现状如何?
海信视像市场现状显示公司业绩稳健增长,内销业务表现强劲,盈利能力持续改善。公司产品结构优化取得成效,新显示业务快速发展。海外市场保持稳定,但增速不及内销。整体来看,公司凭借技术优势和市场拓展能力,在显示行业保持领先地位,但需关注成本控制和现金流管理。
海信视像快报提示了哪些风险?
快报提示的主要风险包括国内以旧换新政策变化、地产景气波动以及原材料价格大幅上涨。政策变化可能影响家电销售,地产景气度与家电需求关联度高,原材料价格波动直接冲击成本端。此外,公司存货储备增加也带来一定的经营性现金流压力,需持续关注这些风险因素对公司业绩的潜在影响。