猜你想问
苏泊尔Q3报告核心内容是什么?
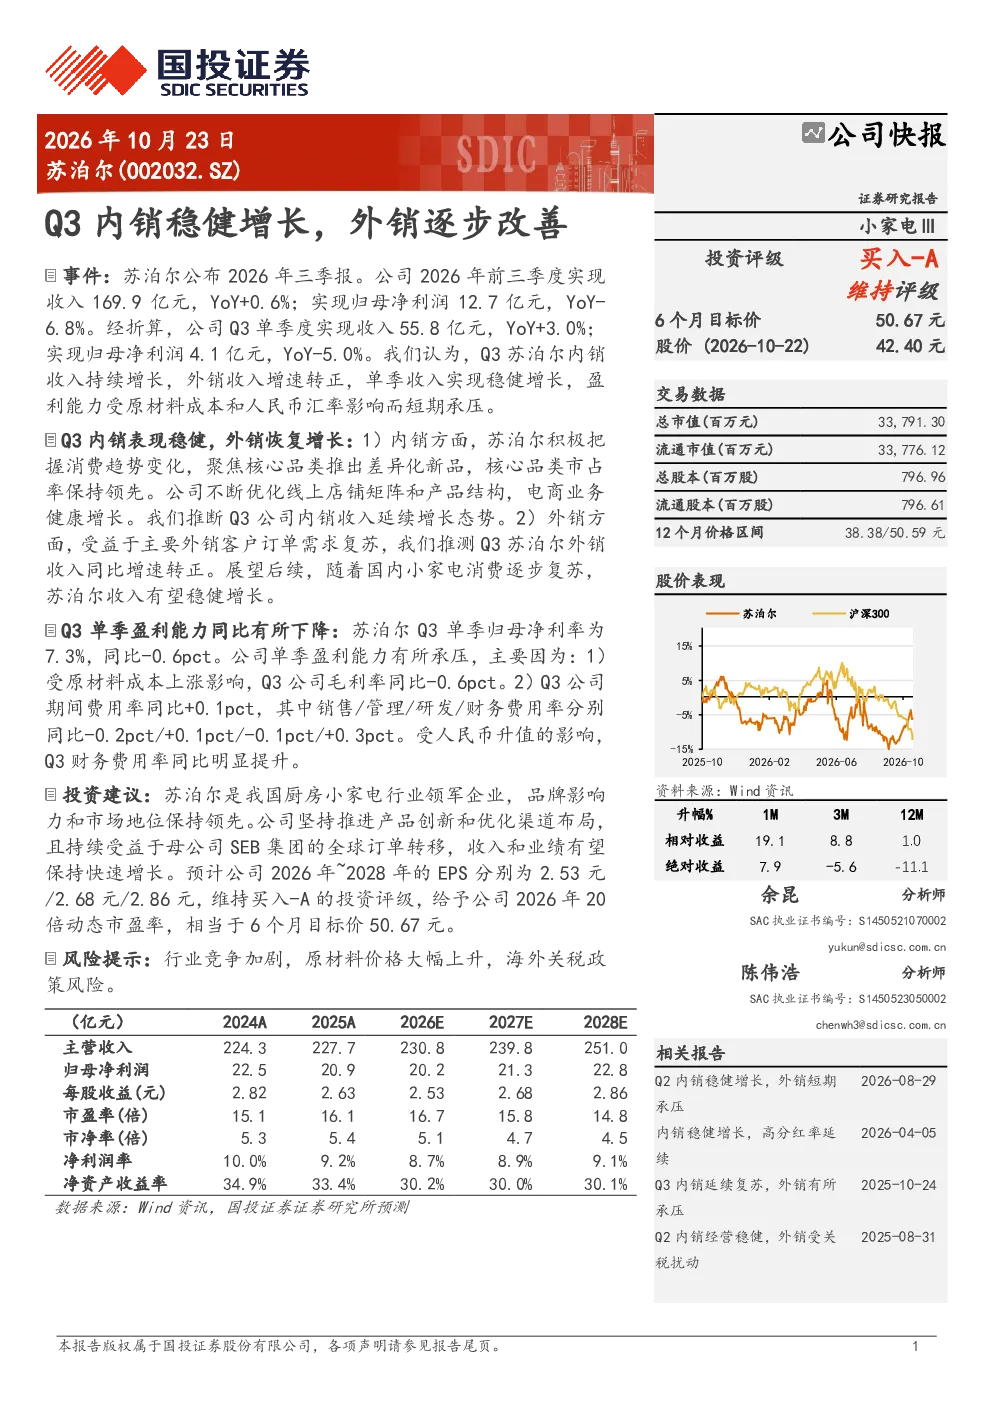
苏泊尔2026年前三季度实现收入169.9亿元,同比增长0.6%,归母净利润12.7亿元,同比减少6.8%。Q3单季收入55.8亿元,同比增长3.0%,归母净利润4.1亿元,同比减少5.0%。报告显示Q3内销收入持续增长,外销收入增速转正,但盈利能力受原材料成本和人民币汇率影响短期承压。
小家电行业发展趋势如何?
小家电行业在国内消费逐步复苏,主要外销客户订单需求复苏,收入同比增速转正。苏泊尔积极把握消费趋势,推出差异化新品,核心品类市占率保持领先,线上电商业务健康增长。展望后续,国内小家电消费有望稳健增长,但需关注行业竞争加剧、原材料价格大幅上升等风险。
苏泊尔报告重点分析了哪些方面?
报告重点分析了苏泊尔Q3内销和外销表现。内销方面,公司通过差异化新品和线上电商业务实现持续增长,核心品类市占率保持领先。外销方面,主要客户订单需求复苏,收入增速转正。同时,报告也分析了盈利能力受原材料成本和人民币汇率影响短期承压的情况。
当前小家电市场现状如何?
当前小家电市场呈现国内消费逐步复苏的态势,苏泊尔Q3数据显示内销收入持续增长,外销收入增速转正。公司线上电商业务健康增长,核心品类市占率保持领先。但整体市场仍面临行业竞争加剧、原材料价格波动等挑战,需关注市场变化对业绩的影响。
苏泊尔报告有哪些风险提示?
报告提示的主要风险包括行业竞争加剧、原材料价格大幅上升以及海外关税政策风险。盈利能力方面,原材料成本上涨和人民币升值导致毛利率和财务费用率短期承压。投资者需关注这些风险因素对苏泊尔未来业绩的潜在影响。
你可能感兴趣
苏泊尔Q3内销稳健增长,外销逐步改善
国投证券2026-10-23
苏泊尔(002032.SZ)Q2内销稳健增长,外销短期承压
国投证券2026-08-29
苏泊尔(002032.SZ)2026年中报业绩快报点评:内销具备韧性,原材料涨价干扰业绩
国联民生证券2026-07-24
苏泊尔2021年业绩快报点评:内销逐步改善,利润率有望恢复
国泰君安证券2022-02-25
2022H1快报点评:内销稳健 外销观望 盈利改善
中泰证券2022-07-20
苏泊尔(002032):内销表现稳健 外销短期承压
国金证券2025-08-29
内销稳健外销大幅增长,21H1快报超预期
家用电器国盛证券2021-07-23
2023年业绩快报点评:内销实现稳健增长,外销收入高增
家用电器国泰君安证券2024-02-24
Q4外销持续改善,内销稳健增长
家用电器国投证券2024-01-31
苏泊尔(002032.SZ)2026年三季报点评:收入回归稳健,业绩波动可控
国联民生证券2026-10-23