猜你想问
苏泊尔Q3报告核心内容有哪些?
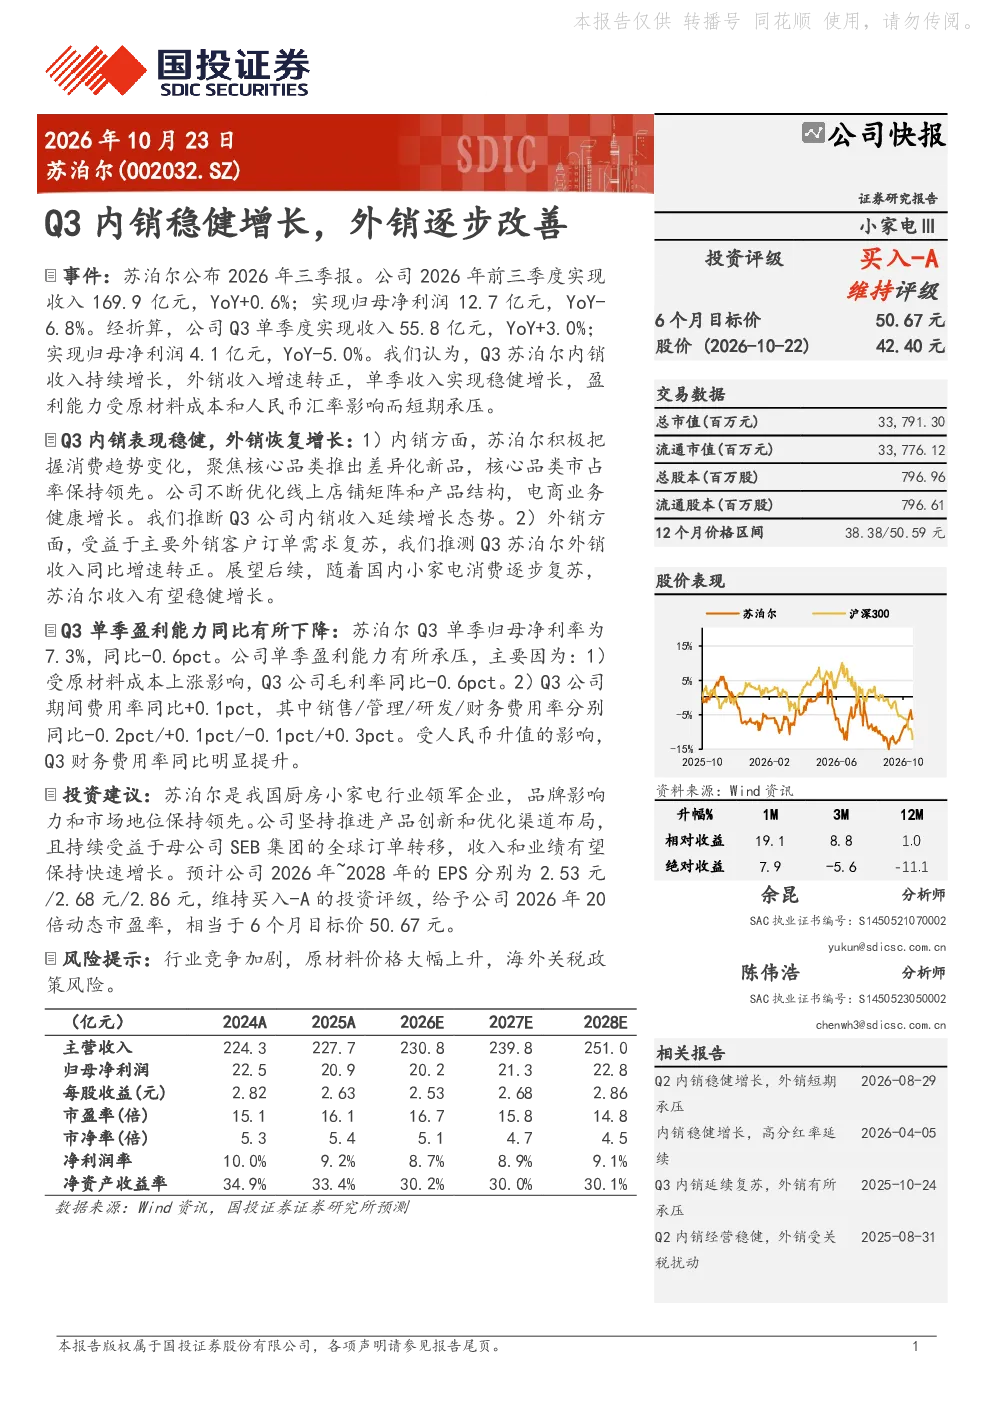
苏泊尔2026年前三季度实现收入169.9亿元,YoY+0.6%;归母净利润12.7亿元,YoY-6.8%。Q3单季收入55.8亿元,YoY+3.0%;归母净利润4.1亿元,YoY-5.0%。核心观点包括:内销稳健增长,外销逐步改善;盈利能力同比有所下降,主要受原材料成本上涨和人民币升值影响。公司聚焦核心品类推出差异化新品,市占率保持领先,电商业务健康增长。主要外销客户订单需求复苏,国内小家电消费逐步复苏。
厨房小家电行业发展趋势如何?
厨房小家电行业正经历消费逐步复苏阶段。国内市场方面,消费者对健康、智能、便携的小家电需求增加,推动产品创新和渠道优化。外销方面,主要外销客户订单需求复苏,但需关注海外关税政策风险。行业竞争加剧,原材料价格波动是主要挑战。苏泊尔作为行业领军企业,受益于母公司SEB集团的全球订单转移,品牌和市场地位领先。
苏泊尔报告重点分析了哪些方向?
报告重点分析了苏泊尔Q3内销和外销的业绩表现。内销方面,公司通过聚焦核心品类、推出差异化新品、提升电商业务,实现市占率保持领先和收入增长。外销方面,主要外销客户订单需求复苏,收入同比增速转正。同时,报告也分析了盈利能力下降的原因,包括原材料成本上涨和人民币升值。
当前厨房小家电市场现状如何?
当前厨房小家电市场呈现消费逐步复苏态势,但竞争加剧。国内市场方面,消费者对健康、智能、便携的小家电需求增加,推动产品创新和渠道优化。外销方面,主要外销客户订单需求复苏,但需关注海外关税政策风险。原材料价格波动和行业竞争是主要挑战。苏泊尔作为行业领军企业,受益于母公司SEB集团的全球订单转移,品牌和市场地位领先。
苏泊尔报告有哪些风险提示?
报告提示的主要风险包括:行业竞争加剧可能导致市场份额下降;原材料价格大幅上升可能影响盈利能力;海外关税政策变化可能影响外销业务。此外,人民币升值也对财务费用率造成压力。投资者需关注这些风险因素,结合公司持续推进产品创新和渠道优化的能力进行综合判断。