猜你想问
苏泊尔Q2业绩表现如何?
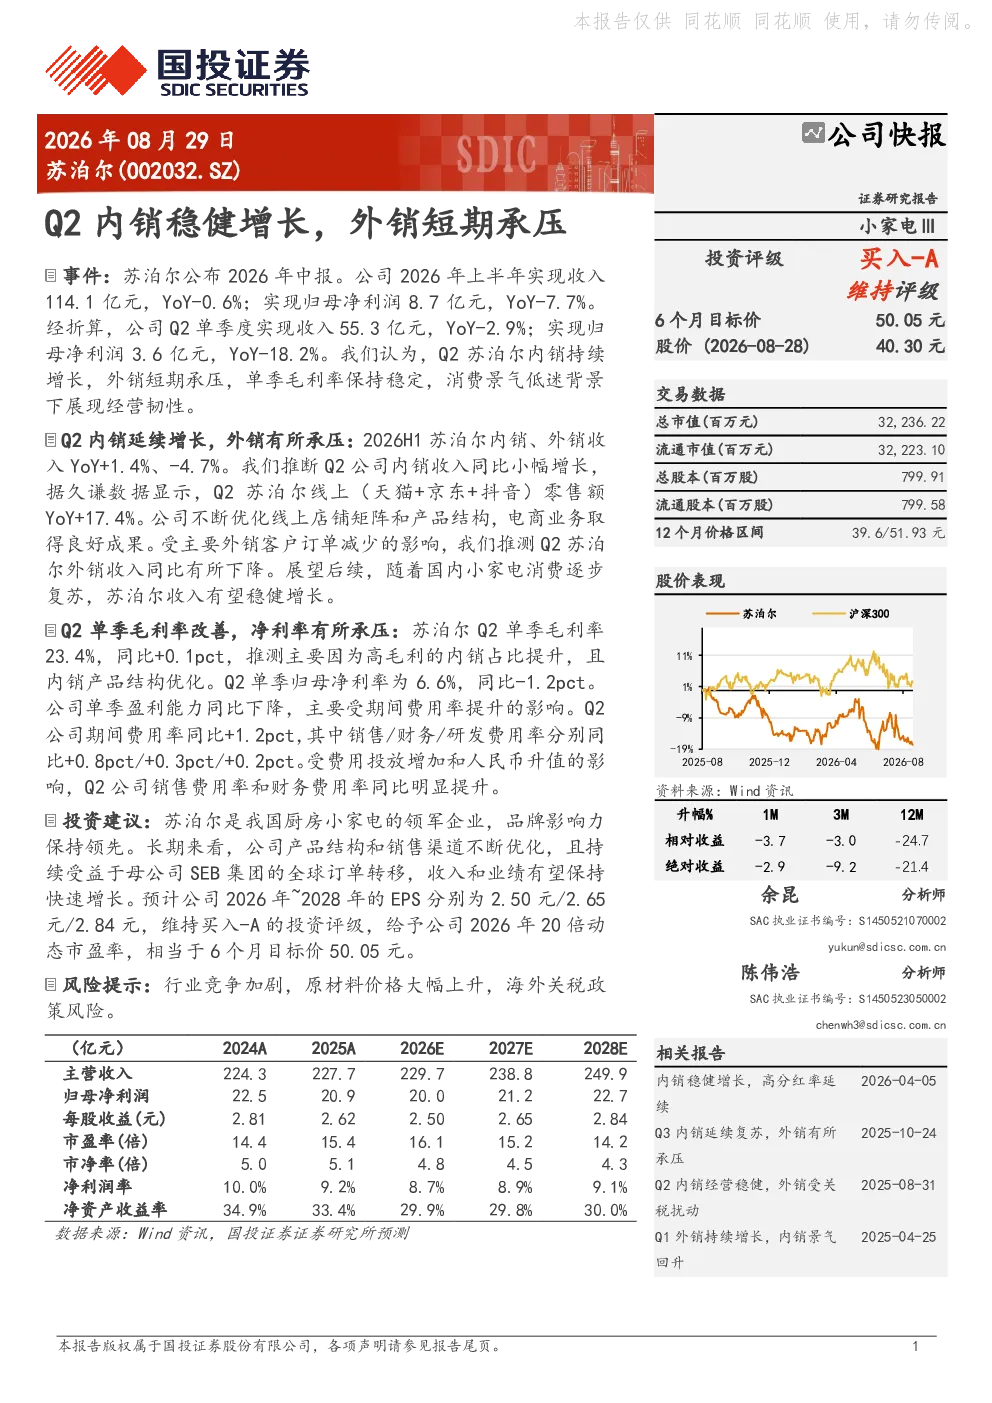
2026年上半年,苏泊尔实现收入114.1亿元,同比下降0.6%;归母净利润8.7亿元,同比下降7.7%。Q2单季度收入55.3亿元,同比下降2.9%;归母净利润3.6亿元,同比下降18.2%。Q2内销持续增长,外销短期承压。2026H1内销收入同比增长1.4%,外销收入同比下降4.7%。线上零售额同比增长17.4%,电商业务表现良好。外销收入下降主要受主要客户订单减少影响。Q2单季毛利率为23.4%,同比提升0.1个百分点,主要因高毛利内销占比提升及产品结构优化。单季净利率为6.6%,同比下降1.2个百分点,主要受期间费用率提升影响,其中销售/财务/研发费用率分别同比提升0.8/0.3/0.2个百分点。
小家电行业发展趋势如何?
预期国内小家电消费逐步复苏,苏泊尔作为厨房小家电领军企业,品牌影响力领先,产品结构和销售渠道持续优化,且受益于母公司SEB集团的全球订单转移。线上零售额同比增长17.4%,电商业务表现良好,显示线上渠道是小家电行业的重要增长点。未来小家电行业将更加注重智能化、健康化、个性化产品,市场竞争将更加激烈,头部企业有望凭借品牌和渠道优势保持领先地位。
研报重点分析了哪些方面?
研报重点分析了苏泊尔Q2内外销表现差异,内销持续增长得益于线上渠道优化和产品结构升级,外销短期承压主要受主要客户订单减少影响。报告还分析了Q2毛利率保持稳定但净利率承压的原因,主要因期间费用率提升。此外,报告预期国内小家电消费逐步复苏,苏泊尔受益于母公司SEB集团全球订单转移,未来收入有望稳健增长。
当前小家电市场状况如何?
当前小家电市场呈现线上线下融合发展趋势,线上渠道占比持续提升,成为重要增长引擎。消费者对智能化、健康化、个性化产品的需求增加,推动产品结构升级。市场竞争激烈,但头部企业凭借品牌和渠道优势保持领先地位。苏泊尔作为行业领军企业,品牌影响力强,产品结构优化,线上业务表现良好,具备较强的竞争优势。未来市场增长潜力较大,但需关注行业竞争加剧和原材料价格波动等风险。
研报提示哪些风险?
研报提示的风险包括行业竞争加剧,原材料价格大幅上升,海外关税政策风险。行业竞争加剧可能导致市场份额争夺更加激烈,影响企业盈利能力。原材料价格大幅上升将增加生产成本,压缩利润空间。海外关税政策变化可能影响外销业务,增加出口成本和不确定性。此外,期间费用率提升也对净利率造成压力,需关注成本控制和费用管理。