猜你想问
苏泊尔2026年前三季度业绩表现如何?
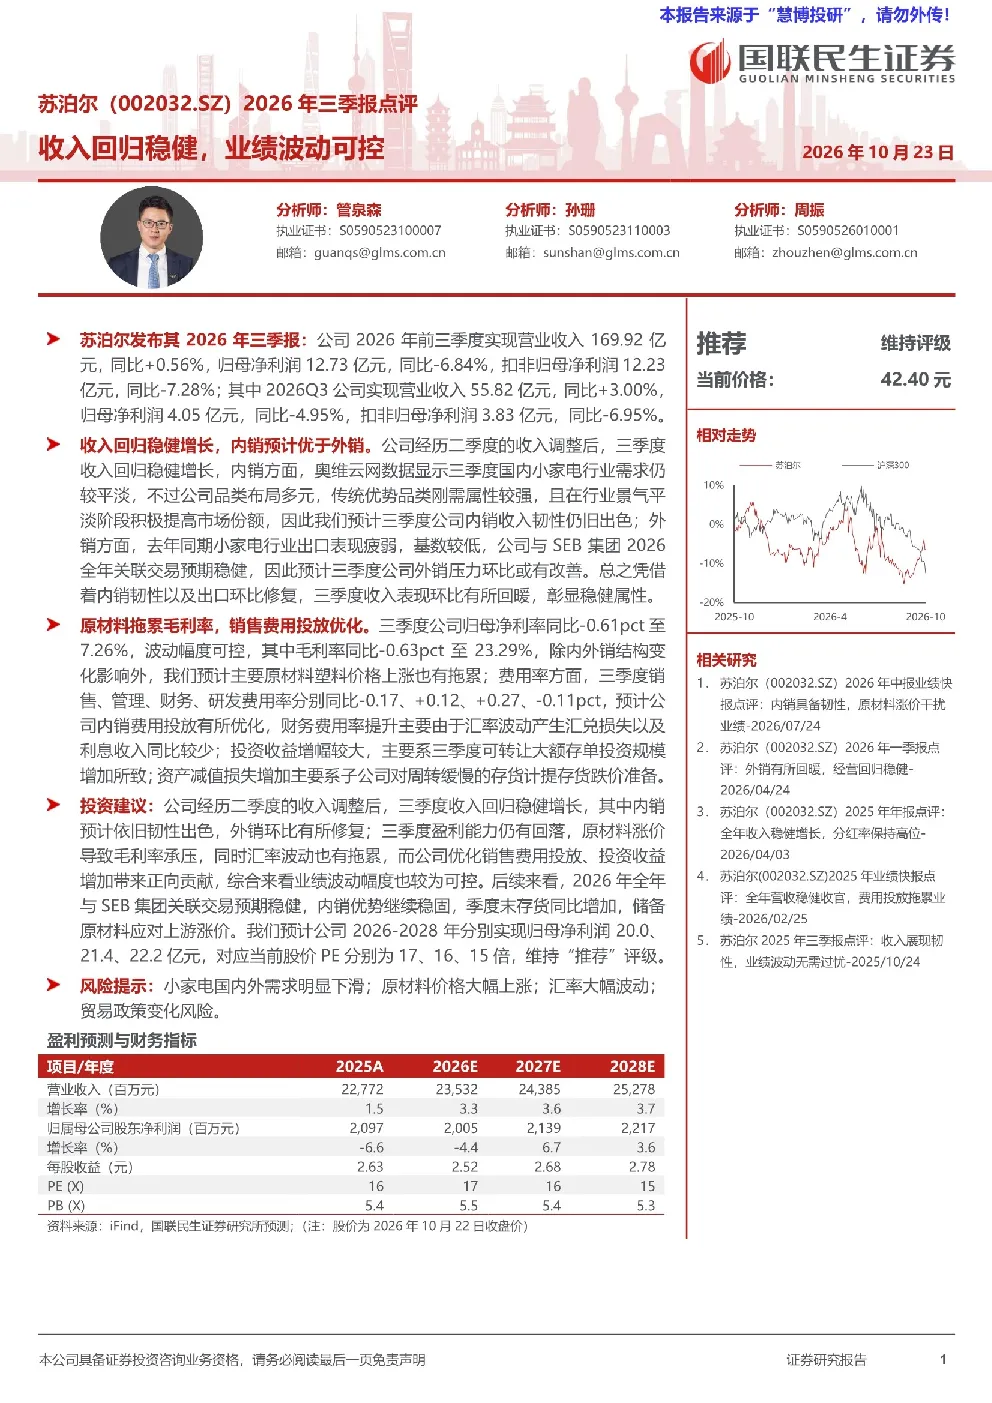
苏泊尔2026年前三季度实现营业收入169.92亿元,同比+0.56%,归母净利润12.73亿元,同比-6.84%。其中,2026Q3实现营业收入55.82亿元,同比+3.00%,归母净利润4.05亿元,同比-4.95%。公司经历二季度收入调整后,三季度收入回归稳健增长,内销方面尽管行业需求平淡,但公司品类布局多元,传统优势品类刚需属性较强,预计内销收入韧性出色;外销方面基数较低且与SEB集团关联交易预期稳健,预计外销压力环比改善。
苏泊尔2026年三季报毛利率受什么因素影响?
苏泊尔2026年三季报毛利率同比-0.63pct至23.29%,主要受原材料塑料价格上涨拖累。公司原材料成本占比较高,三季度原材料价格波动对毛利率产生明显影响。此外,销售费用率同比-0.17pct,预计内销费用投放优化;财务费用率提升主要因汇率波动产生汇兑损失及利息收入减少;投资收益增幅较大,主要系可转让大额存单投资规模增加;资产减值损失增加主要系子公司对存货计提跌价准备。
小家电行业发展趋势如何?
小家电行业整体呈现多元化发展趋势,消费者需求更加个性化、智能化。市场竞争激烈,品牌集中度提升,头部企业优势明显。技术创新是行业发展的关键驱动力,智能互联、健康环保成为产品升级方向。原材料价格波动、汇率变化、贸易政策调整等因素对行业盈利能力产生影响。企业需加强成本控制、提升产品竞争力,以应对市场变化。
苏泊尔2026年三季报市场现状如何判断?
苏泊尔2026年三季报显示公司收入回归稳健增长,但净利润有所波动。市场对苏泊尔等小家电企业业绩表现关注较高,投资者关注其收入增长、盈利能力及成本控制能力。原材料价格波动、汇率变化、贸易政策等因素对行业及企业业绩产生重要影响。苏泊尔凭借多元化品类布局和传统优势品类刚需属性,展现出较强的市场韧性。
苏泊尔2026年三季报存在哪些风险提示?
苏泊尔2026年三季报提示的风险包括:小家电国内外需求下滑可能影响销售业绩;原材料价格大幅上涨将拖累盈利能力;汇率大幅波动产生汇兑损失;贸易政策变化可能带来合规及市场风险。公司需密切关注市场变化,加强成本管理,优化供应链布局,以应对潜在风险。