猜你想问
这份研报的核心内容是什么?
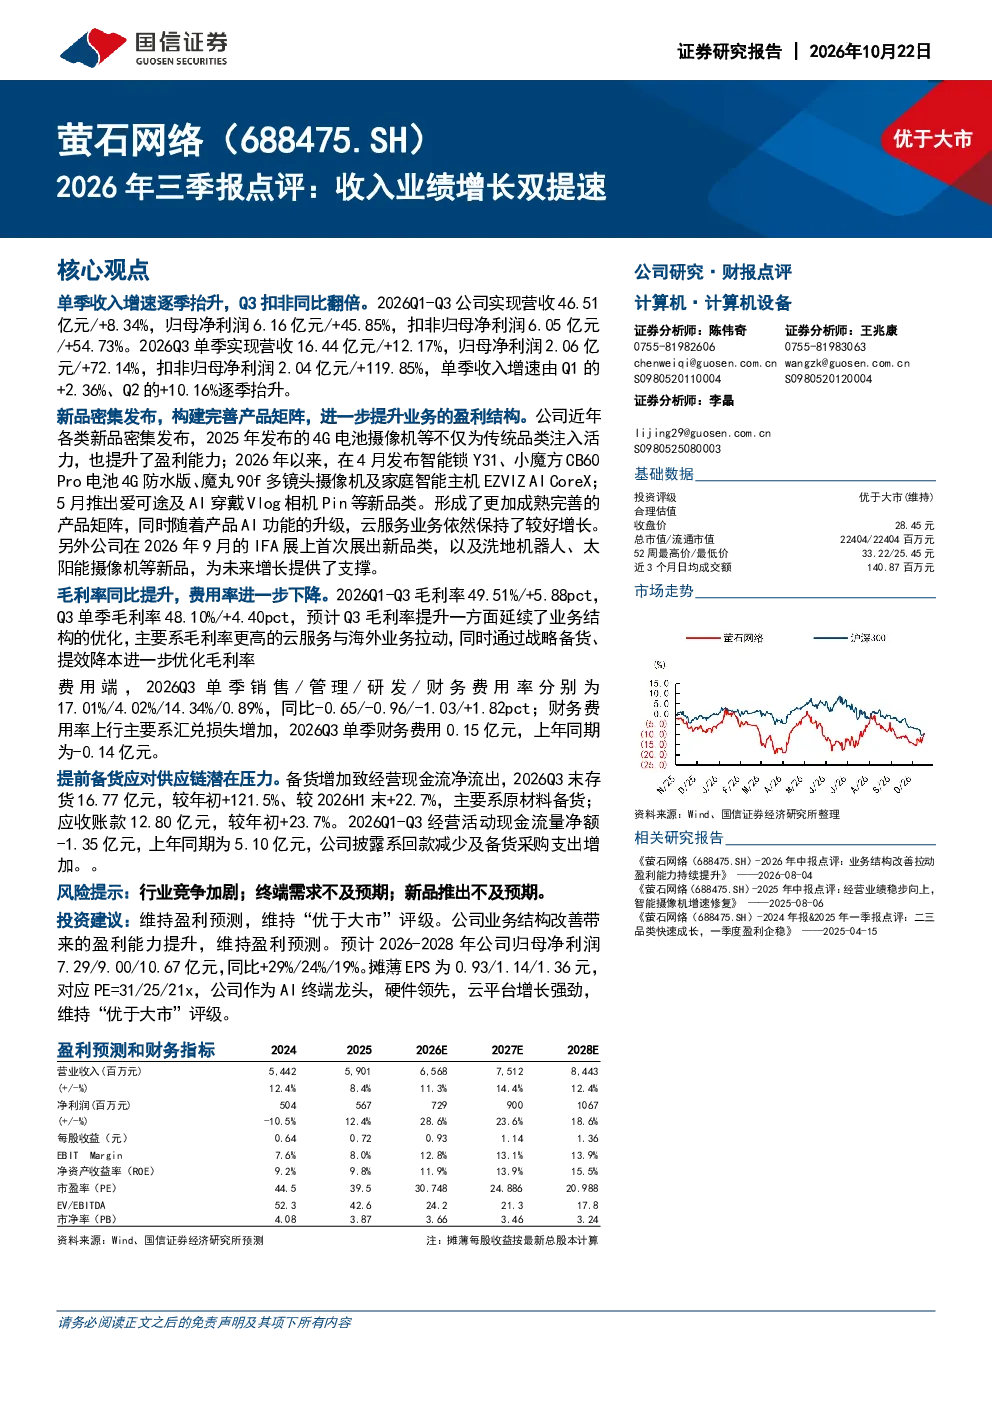
这份研报的核心内容是点评萤石网络2026年第三季度的业绩表现。报告显示,公司单季收入增速逐季提升,2026Q3扣非归母净利润同比大幅增长119.85%。2026年Q1-Q3,公司实现营收46.51亿元,同比增长8.34%,归母净利润6.16亿元,同比增长45.85%,扣非归母净利润6.05亿元,同比增长54.73%。单季来看,2026Q3营收16.44亿元,同比增长12.17%,归母净利润2.06亿元,同比增长72.14%
萤石网络所在的AI智能硬件赛道发展趋势如何?
萤石网络所在的AI智能硬件赛道近年来呈现快速发展趋势。随着人工智能技术的不断成熟和应用,智能硬件产品种类日益丰富,功能不断升级。萤石网络通过密集发布新品,如智能锁、电池摄像机、AI穿戴设备等,构建了完善的产品矩阵。这些新品不仅提升了传统品类的市场竞争力,也增强了盈利能力。同时,随着产品AI功能的升级,云服务业务也保持了较好增长,为赛道的持续发展提供了动力。未来,AI智能硬件市场有望进一步扩大,技术创新和产品迭代将成为行业竞争的关键。
研报重点分析了萤石网络的哪些方面?
研报重点分析了萤石网络的收入业绩增长情况、产品与业务发展、财务数据以及经营活动现金流。在收入业绩方面,报告指出公司单季收入增速逐季提升,2026Q3扣非归母净利润同比翻倍。在产品与业务方面,公司通过新品密集发布,构建了完善的产品矩阵,提升了业务的盈利结构。财务数据显示,公司毛利率同比提升,费用率进一步下降。经营活动现金流方面,由于原材料备货增加,经营现金流净流出,但公司通过提前备货应对了供应链潜在压力。
根据研报,目前萤石网络的市场现状如何?
根据研报,萤石网络的市场现状呈现积极态势。公司收入和利润持续增长,单季收入增速逐季提升,2026Q3扣非归母净利润同比大幅增长119.85%。产品方面,公司通过新品密集发布,构建了完善的产品矩阵,提升了业务的盈利结构。财务方面,公司毛利率同比提升,费用率进一步下降。尽管经营活动现金流因备货增加而净流出,但公司通过提前备货应对了供应链潜在压力。整体来看,萤石网络在市场竞争中表现稳健,未来发展潜力较大。
研报提到了哪些风险提示?
研报提到了三个主要风险提示:行业竞争加剧、终端需求不及预期以及新品推出不及预期。行业竞争加剧可能导致市场份额下降,影响公司业绩增长。终端需求不及预期可能影响公司产品的销售情况。新品推出不及预期可能影响公司未来的增长潜力。这些风险因素需要公司密切关注并及时应对,以确保持续健康发展。