猜你想问
这份研报的核心内容是什么?
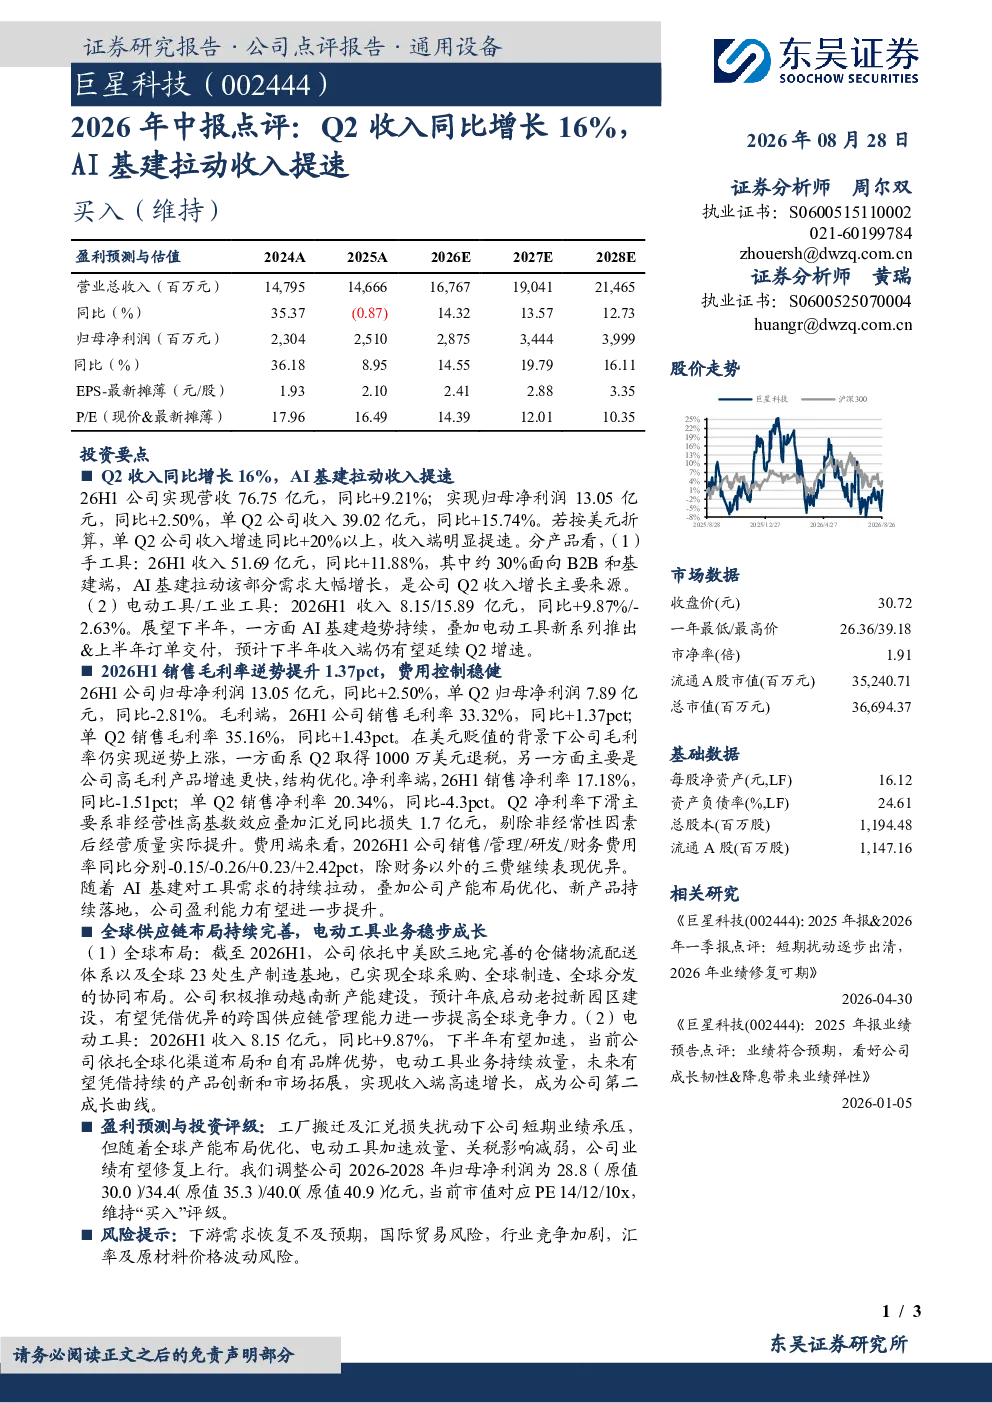
这份研报主要分析了2026年上半年的中报数据,指出公司Q2收入同比增长15.74%,主要得益于手工具业务受AI基建拉动显著增长。2026年上半年公司实现营收76.75亿元,同比增长9.21%;归母净利润13.05亿元,同比增长2.50%。报告还提到毛利率逆势提升,费用控制稳健,以及全球供应链布局完善,电动工具业务成长等关键信息。
AI基建对行业发展趋势有何影响?
AI基建对行业的发展趋势产生了积极影响,特别是在手工具业务方面。报告中指出,手工具业务中约有30%面向B2B和基建端,这些业务受AI基建拉动显著增长,成为Q2收入的主要来源。这表明AI技术在基础设施建设中的应用正在推动相关工具需求的提升,为行业带来新的增长动力。未来,随着AI技术在更多领域的应用,相关产业链有望迎来更多发展机遇。
研报重点分析了哪些方向?
研报重点分析了公司收入增长提速的原因,特别是手工具业务受AI基建拉动的情况。此外,报告还关注了公司毛利率和费用的变化,指出2026H1销售毛利率提升至33.32%,主要因高毛利产品增速快、结构优化及Q2取得千万美元退税。同时,报告也分析了公司全球供应链布局的完善情况,以及电动工具业务的成长潜力。
当前市场对该公司有何判断?
当前市场对该公司的主要判断集中在收入增长和业务结构优化方面。报告显示,公司Q2收入同比增长15.74%,手工具业务受AI基建拉动显著增长,成为收入主要来源。此外,报告还指出公司毛利率逆势提升,费用控制稳健,以及全球供应链布局完善,电动工具业务成长等积极因素。这些信息表明市场对公司长期发展持乐观态度。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:下游需求恢复不及预期、国际贸易风险、行业竞争加剧、汇率及原材料价格波动风险。这些风险可能对公司业绩产生不利影响。例如,下游需求恢复不及预期可能导致公司产品销售受阻;国际贸易风险可能影响公司海外市场的拓展;行业竞争加剧可能压缩公司利润空间;汇率及原材料价格波动风险可能增加公司运营成本。公司需要密切关注这些风险,并采取相应措施进行应对。