猜你想问
这份研报的核心内容是什么?
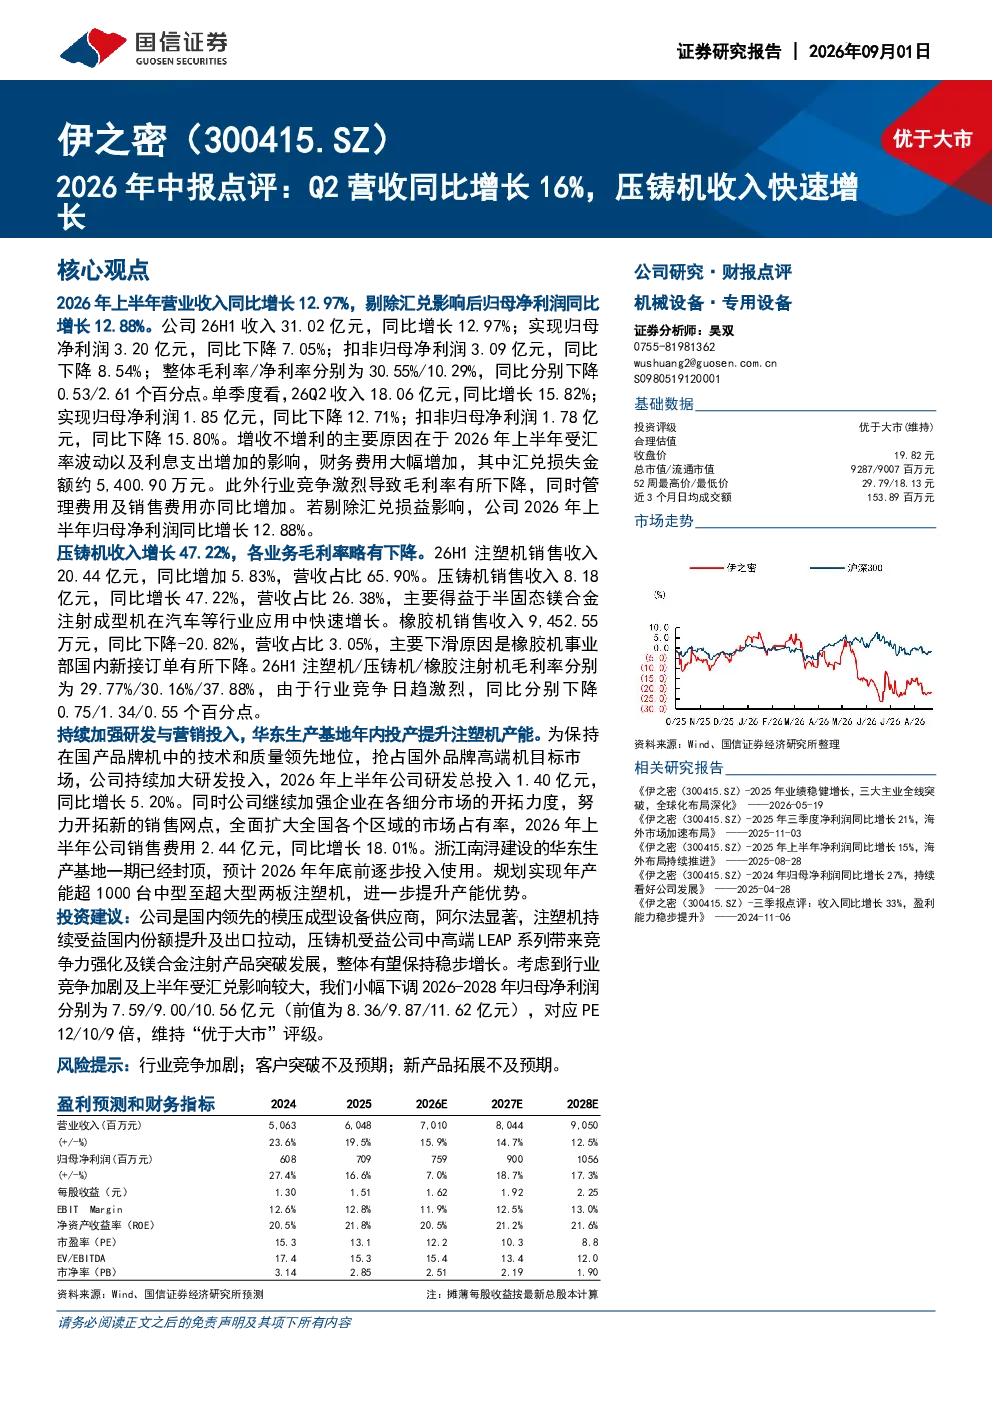
本报告点评伊之密2026年中报,显示公司26H1营业收入同比增长12.97%至31.02亿元,但归母净利润同比下降7.05%至3.20亿元,主要受汇率波动、利息支出增加及行业竞争加剧影响。剔除汇兑损益后,归母净利润同比增长12.88%。单季度来看,26Q2收入同比增长15.82%至18.06亿元,归母净利润同比下降12.71%至1.85亿元。业务方面,注塑机收入20.44亿元(同比增长5.83%),压铸机收入8.18亿元(同比增长47.22%),橡胶机收入下降20.82%至9,452.55万元。研发投入1.40亿元(同比增长5.20%),销售费用2.44亿元(同比增长18.01%)。
模压成型设备行业的发展趋势如何?
模压成型设备行业正经历结构性变化,中高端产品需求增长明显。国内市场份额提升与出口拉动推动注塑机发展,而压铸机受益于中高端LEAP系列及镁合金注射产品突破,市场渗透率加速。行业竞争加剧促使企业加大研发投入,提升产品技术含量。同时,汇率波动和利息支出增加对利润率形成压力,企业需平衡成本与竞争力。未来,智能化、轻量化、绿色化将是行业重要发展方向。
研报对伊之密的重点分析方向有哪些?
研报重点分析了伊之密在注塑机和压铸机领域的业务表现与增长潜力。注塑机方面,关注国内份额提升及出口市场拓展带来的收入增长;压铸机方面,聚焦中高端LEAP系列及镁合金注射产品的技术突破对业绩的拉动作用。同时,报告也审视了公司整体盈利能力的变化,包括毛利率、净利率的波动,以及研发与销售费用的投入效率。此外,对橡胶机业务收入下滑的原因也进行了探讨。
当前模压成型设备市场的现状如何?
当前模压成型设备市场呈现多元竞争格局,中高端产品需求旺盛,但行业集中度仍需提升。国内企业凭借成本优势加速市场份额抢占,同时积极拓展海外市场。技术迭代加速,智能化、自动化成为行业趋势,推动企业加大研发投入。然而,汇率波动、原材料成本上升以及激烈的市场竞争给企业盈利带来挑战。企业需在技术创新与成本控制间寻求平衡,以应对市场变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括:行业竞争加剧可能导致价格战,压缩企业利润空间;客户突破不及预期会影响未来收入增长;新产品拓展若未能成功,将影响业务转型效果。此外,汇率波动对出口业务收入和利润产生不确定性影响,利息支出增加也侵蚀部分利润。企业需密切关注市场动态,加强成本管理,并持续推动产品创新以应对潜在风险。