猜你想问
携程集团-S二季报主要说了什么?
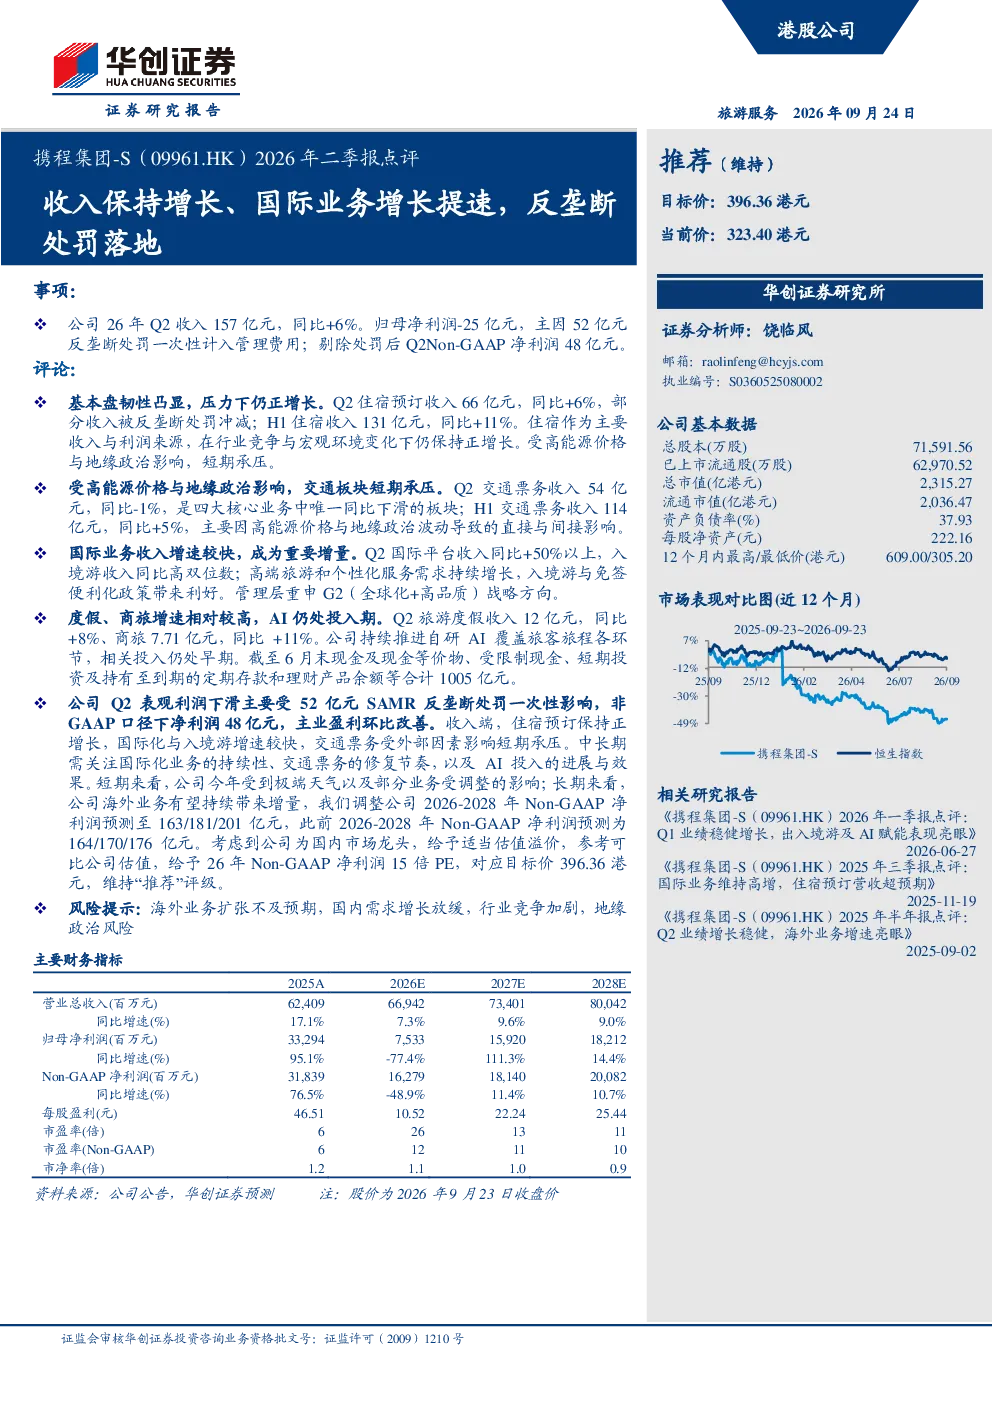
携程集团-S2026年二季报显示,公司收入157亿元,同比增长6%,但归母净利润因52亿元反垄断处罚影响为-25亿元。剔除处罚后Non-GAAP净利润达48亿元。住宿预订收入同比增长6%,国际平台收入同比超50%,入境游收入高双位数增长,显示国际业务提速。交通票务收入同比下滑1%,是唯一下滑板块。公司持续推进自研AI覆盖旅客旅程,财务状况稳健,现金储备充足。
旅游行业未来发展趋势如何?
旅游行业未来发展趋势显示,国际业务有望持续增长,高端旅游需求及免签政策推动入境游发展。国内旅游市场受经济及政策影响,住宿业务保持韧性。交通板块短期受高能源价格与地缘政治影响承压,但长期修复可期。行业竞争加剧,企业需通过技术创新和差异化服务提升竞争力。
研报重点分析了哪些方面?
研报重点分析了携程集团-S的业绩表现、财务状况、行业趋势及投资建议。业绩方面关注收入增长、国际业务提速及反垄断处罚影响;财务方面分析现金储备及Non-GAAP盈利能力;行业分析聚焦住宿、交通、国际业务发展趋势;投资建议维持“推荐”评级,关注中长期国际化、交通业务修复及AI投入效果。
当前市场对携程集团-S的评价如何?
当前市场对携程集团-S的评价显示,公司Q2业绩稳健,国际业务表现亮眼,但反垄断处罚短期影响盈利。投资者关注公司G2战略执行效果,包括国际化业务持续性、交通业务修复节奏及AI技术应用落地。行业竞争激烈,地缘政治风险也需关注。公司重申长期增长潜力,但短期经营面临挑战。
研报提示了哪些风险?
研报提示的主要风险包括:海外业务扩张不及预期,可能影响国际化增长目标;国内需求增长放缓,可能影响旅游消费意愿;行业竞争加剧,可能压缩利润空间;地缘政治风险,可能对国际业务和供应链造成冲击。公司需密切关注这些风险,并制定应对策略以保障稳健发展。
你可能感兴趣
携程集团-S 09961.HK TCOM.O 2026年二季报点评
未知机构2026-09-16
携程集团-S(09961.HK)2025年半年报点评:Q2业绩增长稳健,海外业务增速亮眼
华创证券2025-09-01
携程集团-S(9961.HK)2026年一季度业绩点评:国际板块延续高增,AI Agent强化平台壁垒
国联民生证券2026-06-30
海外教育行业点评:好未来发布2025财年二季报:收入、利润超预期,培优业务保持较快增长
文化传媒民生证券2024-10-25
2026Q1业绩点评:携程集团-S稳健增长,业务调整影响将逐步体现
国泰海通证券2026-06-30
携程反垄断处罚落地点评 罚没51.8亿未及顶格 未涉及佣金率限制
未知机构2026-07-25
携程反垄断处罚落地点评
未知机构2026-07-25
季报点评:国内收入增长提速,海外渠道保持全面扩张
国盛证券2025-10-22
国内表现亮眼,收入延续增长提速2026年一季报点评
食品饮料财信证券2026-04-28
2025年报及2026年一季报点评收入保持稳健增长,平台型龙头持续完善产品矩阵
华创证券2026-05-06