猜你想问
美的集团2026年半年度报告核心内容有哪些?
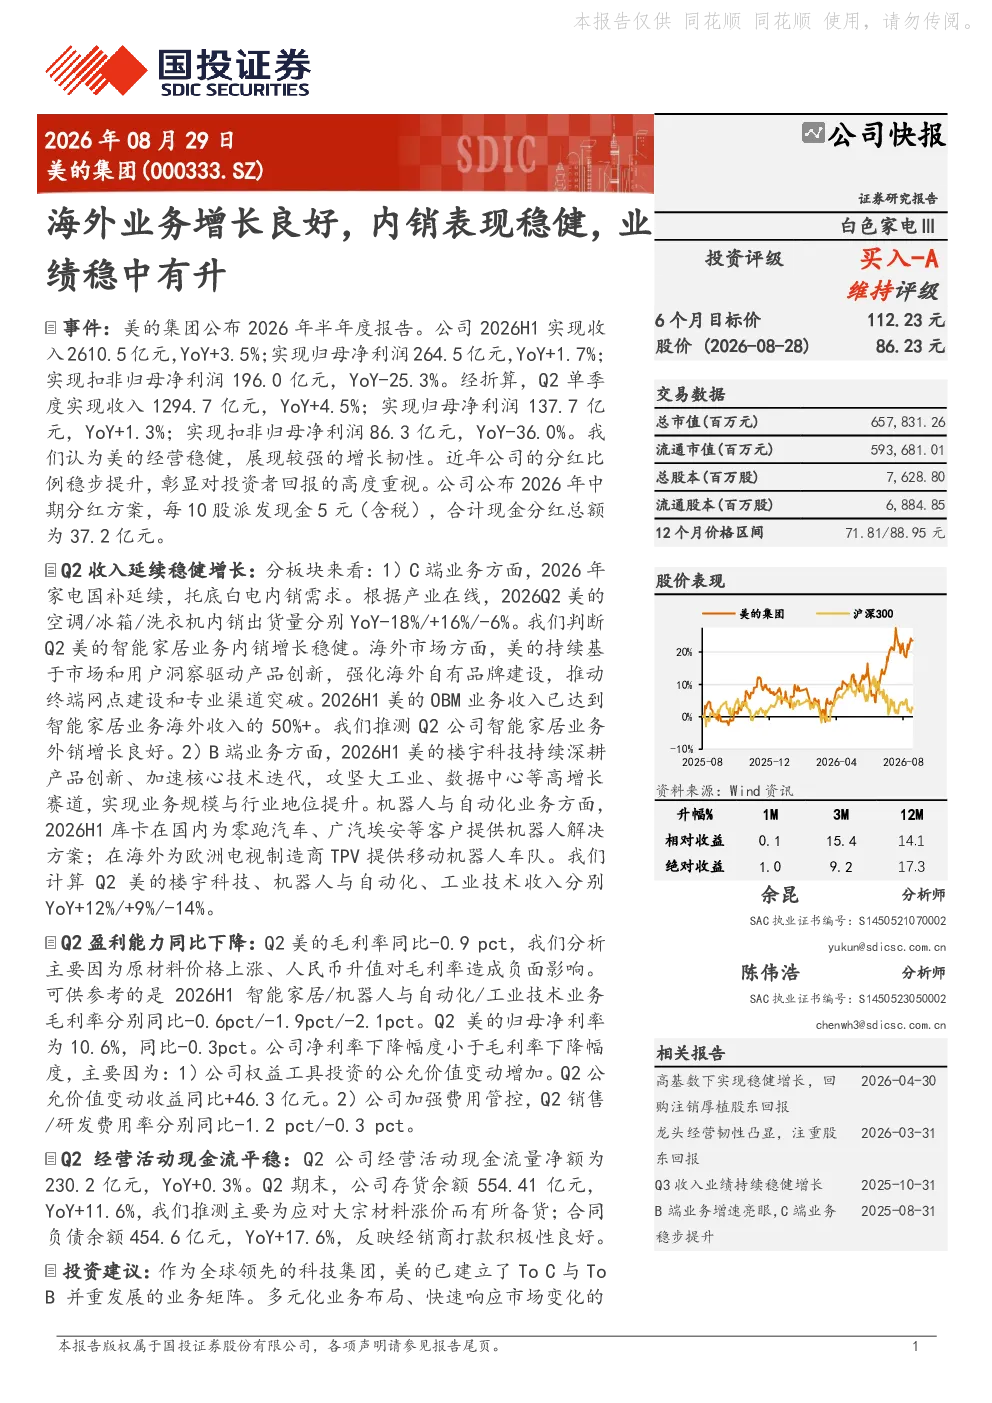
美的集团2026年半年度报告显示,公司整体经营稳健,展现较强增长韧性。2026H1实现收入2610.5亿元,同比增长3.5%;归母净利润264.5亿元,同比增长1.7%;扣非归母净利润196.0亿元,同比下降25.3%。Q2单季度收入1294.7亿元,同比增长4.5%;归母净利润137.7亿元,同比增长1.3%;扣非归母净利润86.3亿元,同比下降36.0%。C端业务方面,家电国补延续托底白电内销需求,Q2空调、冰箱、洗衣机内销出货量分别同比-18%、+16%、-6%。智能家居业务内销增长稳健,海外市场OBM业务收入占比超50%,外销增长良好。B端业务方面,楼宇科技、机器人与自动化业务收入分别同比增长12%和9%,工业技术业务收入同比下降14%。盈利能力方面,Q2毛利率同比-0.9 pct,主要受原材料价格上涨和人民币升值影响;归母净利率为10.6%,同比-0.3 pct,但净利率下降幅度小于毛利率,主要因公允价值变动收益增加和费用管控加强。现金流方面,Q2经营活动现金流量净额同比增长0.3%,期末存货余额同比增长11.6%,合同负债余额同比增长17.6%,反映经销商打款积极性良好。
家电行业发展趋势如何?
家电行业发展趋势呈现多元化与智能化特点。国内市场方面,家电国补政策延续对白电内销形成托底效应,但需求结构分化明显,空调、洗衣机内销出货量有所下滑,而冰箱内销增长稳健。智能家居成为增长亮点,OBM业务收入占比超50%,外销市场表现良好,海外市场OBM业务收入占比超50%,外销增长良好。B端业务方面,楼宇科技、机器人与自动化业务持续创新,加速核心技术迭代,成为新的增长引擎。原材料价格上涨和人民币升值对毛利率造成一定压力,但公司通过费用管控和公允价值变动收益增加,净利率下降幅度小于毛利率,展现出较强的抗压能力。未来,家电行业将更加注重智能化、健康化、绿色化发展,市场竞争加剧,技术创新和品牌建设成为关键。
美的集团报告重点分析了哪些方向?
美的集团报告重点分析了C端和B端业务的增长韧性及挑战。C端业务方面,报告详细分析了国内家电市场在国补政策下的需求变化,以及智能家居和海外市场的增长潜力。Q2空调、冰箱、洗衣机内销出货量分别同比-18%、+16%、-6%,显示出不同品类的需求分化。B端业务方面,报告聚焦楼宇科技、机器人与自动化、工业技术三大板块,其中楼宇科技和机器人与自动化业务收入分别同比增长12%和9%,成为B端业务增长的主要驱动力。报告还分析了盈利能力、现金流等关键财务指标,指出原材料价格上涨和人民币升值对毛利率的影响,以及公司通过费用管控和公允价值变动收益增加对净利率的支撑作用。此外,报告强调了经销商打款积极性良好,合同负债余额同比增长17.6%,反映出渠道健康的现金流状况。
当前家电市场现状如何?
当前家电市场呈现稳健增长与结构性分化的态势。国内市场方面,家电国补政策延续为白电内销提供支撑,但需求结构分化明显,空调、洗衣机内销出货量有所下滑,而冰箱内销增长稳健。智能家居成为市场增长的重要驱动力,OBM业务收入占比超50%,海外市场表现良好。B端业务方面,楼宇科技、机器人与自动化业务持续创新,加速核心技术迭代,展现出较强的增长潜力。原材料价格上涨和人民币升值对行业毛利率造成一定压力,但公司通过费用管控和公允价值变动收益增加,净利率下降幅度小于毛利率,展现出较强的抗压能力。经销商渠道健康,合同负债余额同比增长17.6%,反映出良好的现金流状况。整体来看,家电市场竞争激烈,技术创新和品牌建设成为企业提升竞争力的关键。
美的集团研报存在哪些风险提示?
美的集团研报提示了国内以旧换新政策变化、海外经济环境恶化、行业竞争加剧等风险因素。国内以旧换新政策变化可能影响家电市场需求,尤其是白电产品,对内销业务造成不确定性。海外经济环境恶化可能影响美的集团的外销业务,尤其是OBM业务收入占比超50%的海外市场,面临较大的外部风险。行业竞争加剧也对美的集团构成挑战,尤其是在智能家居、机器人与自动化等领域,需要持续加大研发投入和品牌建设,以保持竞争优势。此外,原材料价格上涨和人民币升值对盈利能力造成压力,虽然公司通过费用管控和公允价值变动收益增加进行了部分对冲,但仍需关注未来成本端的变化。