猜你想问
中国西电2026年三季报主要财务数据表现如何?
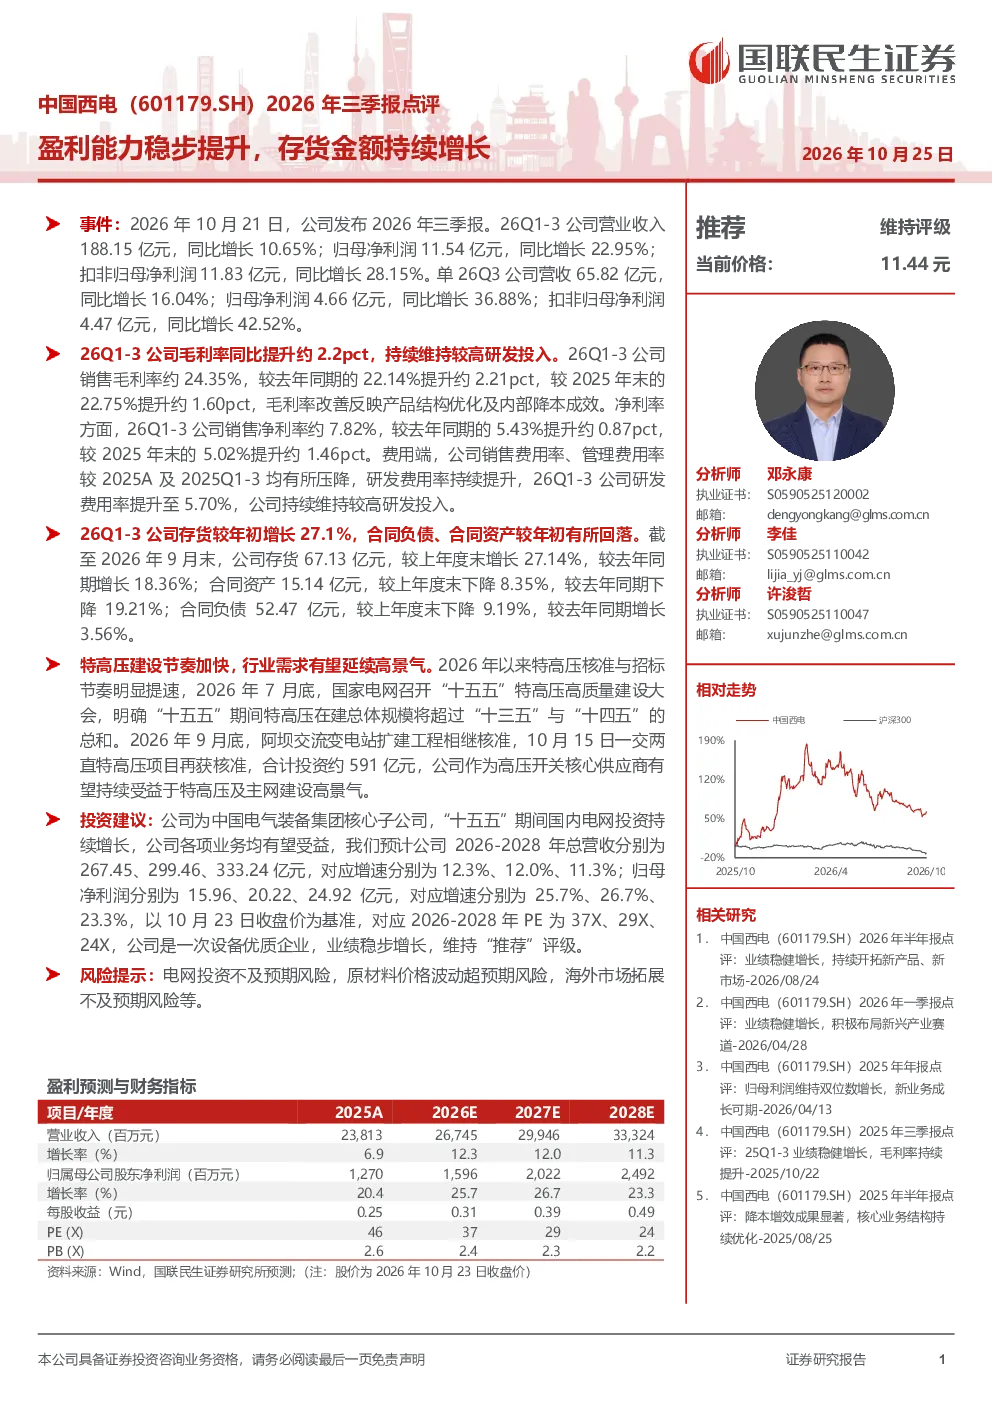
2026年前三季度,中国西电营业收入188.15亿元,同比增长10.65%;归母净利润11.54亿元,同比增长22.95%;扣非归母净利润11.83亿元,同比增长28.15%。单Q3营收65.82亿元,同比增长16.04%;归母净利润4.66亿元,同比增长36.88%。毛利率约24.35%,同比提升2.2pct;净利率约7.82%,同比提升0.87pct。销售费用率、管理费用率下降,研发费用率提升至5.70%。
中国西电所处赛道的发展趋势如何?
中国西电所处特高压赛道发展迅速,2026年核准与招标提速,“十五五”期间在建规模将超“十三五”与“十四五”总和。公司作为高压开关核心供应商,有望持续受益于行业景气度提升。
研报对报告重点的分析方向是什么?
报告重点分析了公司盈利能力提升与存货增长并存的特点。公司营收和利润稳步增长,毛利率净利率改善,但存货较年初增长27.1%,需关注其周转效率。
当前中国西电的市场现状如何?
中国西电在特高压设备领域具备核心竞争力,受益于行业政策支持和技术迭代。公司财务表现稳健,但存货增长可能带来一定压力,需结合行业周期和公司运营效率综合判断。
研报提示的主要风险有哪些?
研报提示的主要风险包括电网投资不及预期、原材料价格波动以及海外市场拓展不及预期等。这些因素可能影响公司业绩表现,需持续关注相关动态。
你可能感兴趣
2025年三季报点评:盈利能力持续改善,存货金额维持增势
电气设备民生证券2025-10-22
迈为股份21年三季报点评:盈利能力稳步提升,业绩持续增长可期
民生证券2021-11-01
中国西电2026年三季报点评:盈利能力同比上行
未知机构2026-10-21
汇嘉时代2026年三季报点评 业绩高增符合预期 盈利能力稳步提升
未知机构2026-10-23
2025中报点评:新能源汽车领域持续增长,高附加值产品占比及盈利能力稳步提升
轻工制造东吴证券2025-07-28
中国西电(601179.SH)2026年半年报点评:业绩稳健增长,持续开拓新产品、新市场
国联民生证券2026-08-24
中国西电26年三季报点评Q3高毛利设备交付放量 盈利能力同比上
未知机构2026-10-21
2024年三季报点评报告:盈利能力显著提升,外销收入持续增长
华龙证券2024-10-24
三季报预告点评:行业景气持续增长,规模效应提升盈利能力
电子设备华创证券2018-10-10
中国西电26年三季报点评 Q3高毛利设备交付放量 盈利能力同比上行
未知机构2026-10-21