猜你想问
华阳股份2026年三季报核心内容有哪些?
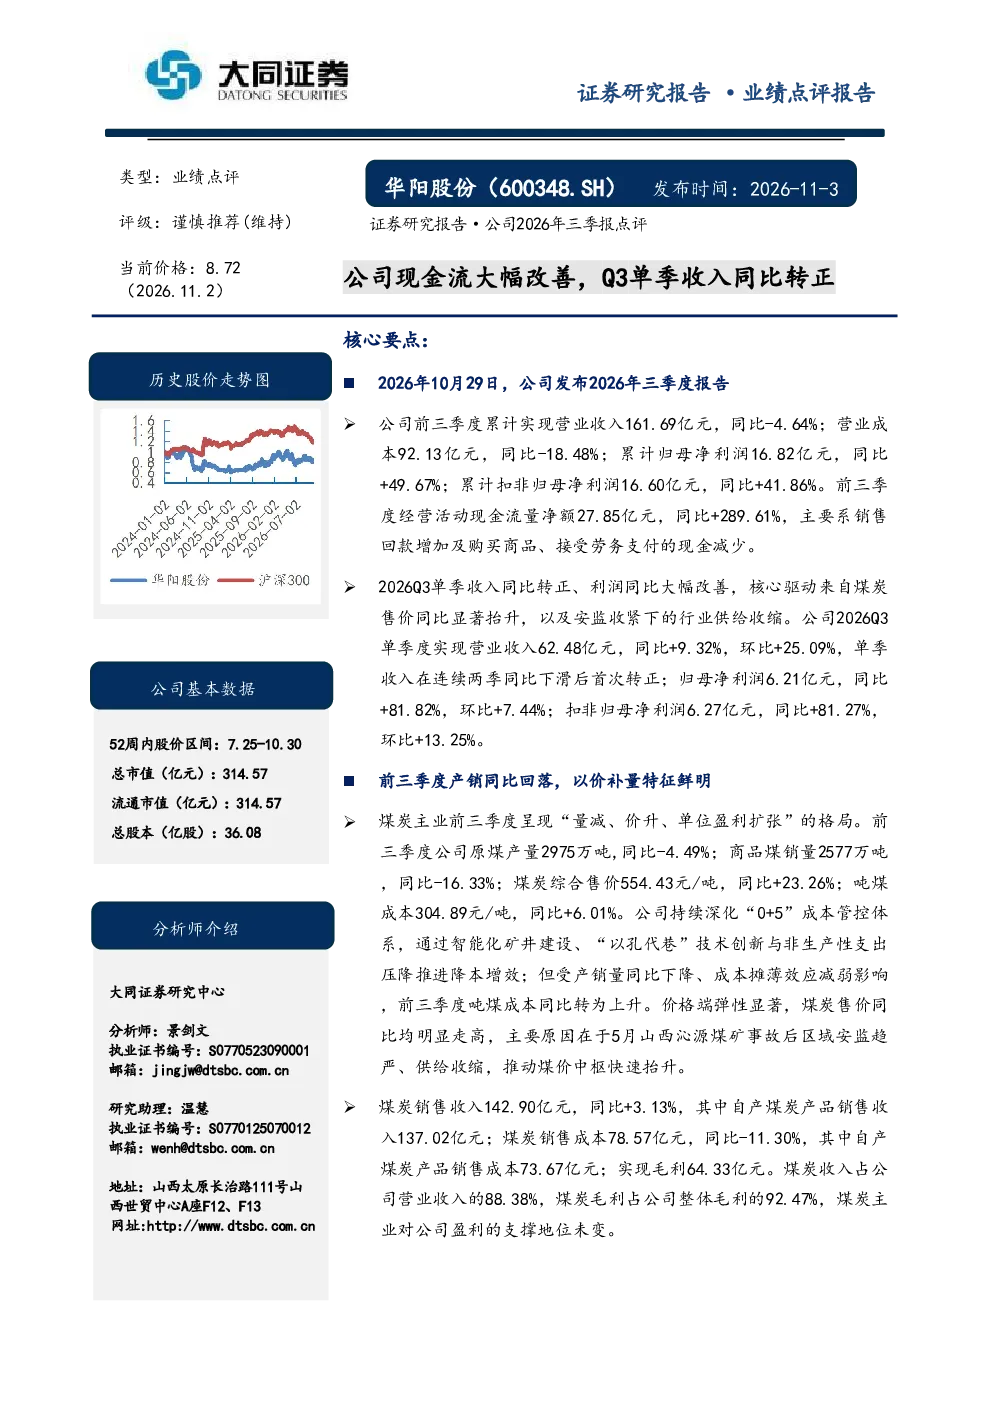
华阳股份2026年三季报显示公司经营状况显著改善。前三季度营业收入161.69亿元,同比-4.64%;归母净利润16.82亿元,同比+49.67%;经营活动现金流量净额27.85亿元,同比+289.61%。Q3单季收入62.48亿元,同比+9.32%,首次转正;归母净利润6.21亿元,同比+81.82%。煤炭主业呈现“量减、价升、单位盈利扩张”格局,煤炭收入占比88.38%,毛利占比92.47%
煤炭行业发展趋势如何?
煤炭行业受安监收紧影响,供给收缩导致煤炭售价同比显著抬升。行业呈现“量减、价升”趋势,推动煤炭企业单位盈利扩张。未来煤炭供需关系仍将受政策调控、能源结构转型等多重因素影响,行业龙头凭借资源禀赋和技术优势将更具竞争力
华阳股份报告重点分析了哪些方面?
报告重点分析了华阳股份煤炭主业的经营表现和盈利能力。公司通过智能化矿井建设、技术创新等降本增效措施,推动吨煤成本下降,毛利率提升。同时关注公司资源禀赋稀缺、新增产能释放节奏明确等中长期成长性因素
当前煤炭市场现状如何判断?
当前煤炭市场受供给收缩和需求支撑影响,价格处于相对高位。煤炭企业普遍受益于“量减、价升”格局,但需关注安监政策变化和市场需求波动风险。行业竞争格局持续优化,头部企业市场份额进一步巩固
华阳股份研报有哪些风险提示?
华阳股份研报提示的主要风险包括:煤炭价格大幅下跌可能影响公司盈利水平;资产注入不及预期可能影响公司发展节奏;安全生产风险需持续关注。此外,行业政策变化和能源结构转型也可能对公司经营产生影响
你可能感兴趣
公司2026年三季报点评:煤价上行驱动单季利润高增,公司现金流大幅改善
化石能源大同证券2026-10-29
Q3收入增速同比转正,经营边际改善——北新建材2026年三季报点评
中泰证券2026-10-27
2023年三季报点评:单季毛利率同环比改善,现金流单季同比转正
建筑建材民生证券2023-10-28
2026年三季报点评:Q3核电电量同增8%,单季归母净利润同比转正
公用事业东吴证券2026-10-29
Q3单季收入同比转正,转型调整成果有望逐步显现-2025年三季报点评
国信证券2025-10-29
Q3收入创上市以来单季新高,现金流充裕——海安集团2026年三季报点评
西部证券2026-10-28
25三季报点评Q3收入同比实现转正,应收账款持续下降,现金流表现优异
中泰证券2025-10-31
Q3收入同比实现转正,应收账款持续下降,现金流表现优异-25三季报点评
中泰证券2025-10-31
Q3单季扣非业绩恢复增长,经营现金流大幅改善-2025年三季报点评
西部证券2025-11-02
Q3单季业绩降幅收窄、经营现金流大幅改善-2025年三季报点评
西部证券2025-11-02