猜你想问
2026年三季报核心数据有哪些?
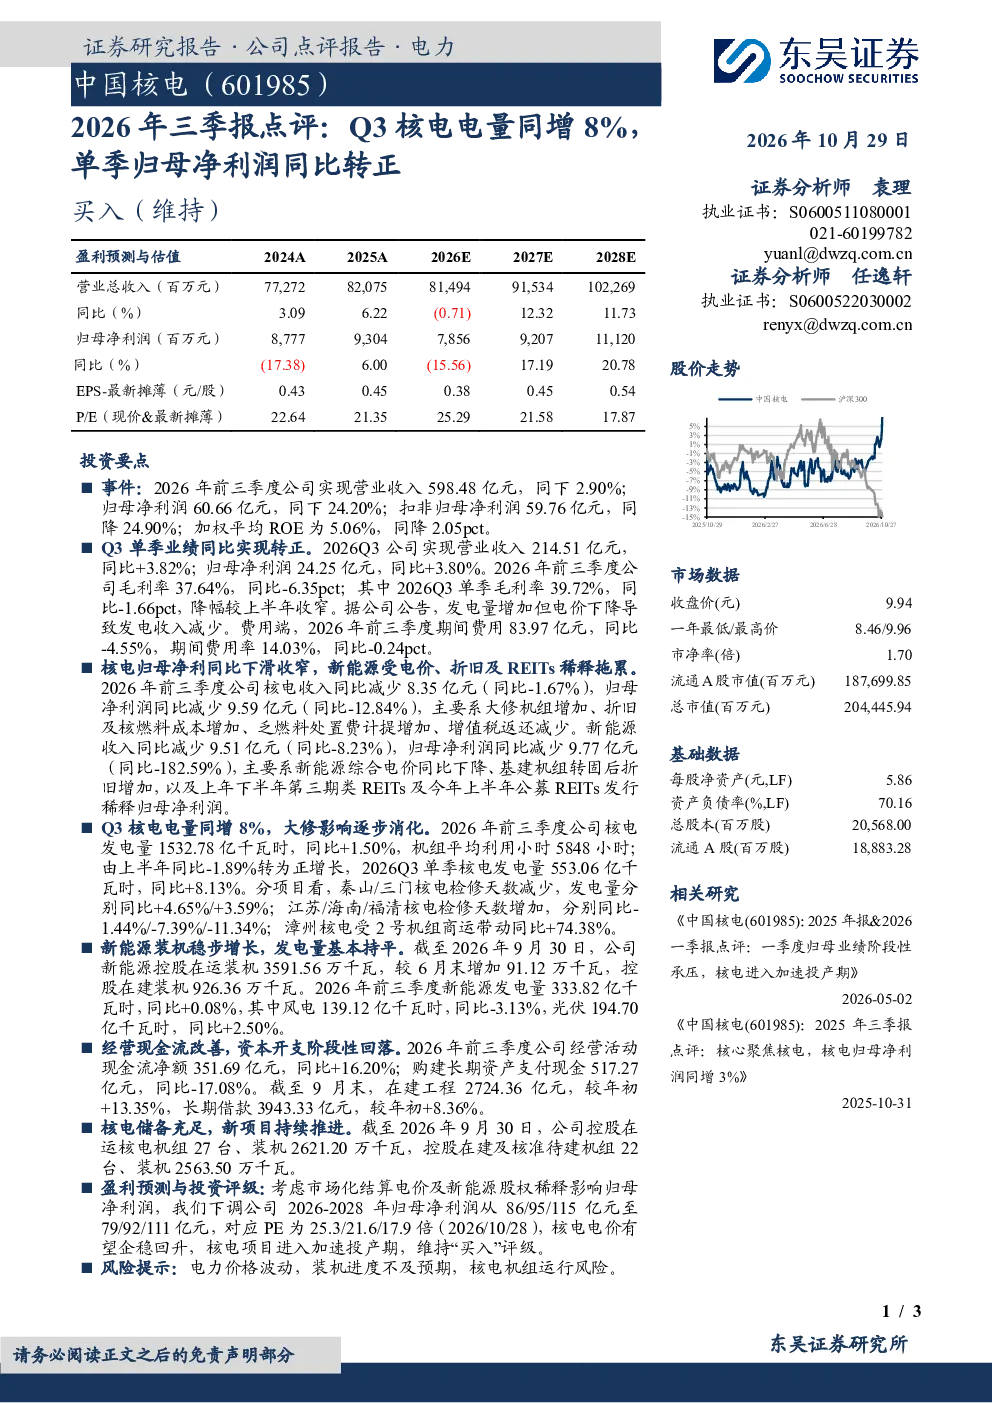
2026年前三季度公司营业收入598.48亿元,同比下降2.90%;归母净利润60.66亿元,同比下降24.20%。Q3单季业绩同比转正,实现营业收入214.51亿元(同比+3.82%),归母净利润24.25亿元(同比+3.80%)。毛利率方面,前三季度为37.64%,同比-6.35pct,Q3单季毛利率39.72%,同比-1.66pct,降幅收窄。费用端,前三季度期间费用83.97亿元,同比-4.55%,期间费用率14.03%,同比-0.24pct。
核电业务发展情况如何?
核电业务方面,前三季度收入同比减少8.35亿元(-1.67%),归母净利润同比减少9.59亿元(-12.84%),主要受大修机组增加、折旧及核燃料成本增加、乏燃料处置费计提增加、增值税返还减少影响。Q3核电电量同比+8.13%,大修影响逐步消化,秦山/三门核电检修天数减少,发电量分别同比+4.65%/+3.59%;江苏/海南/福清核电检修天数增加,分别同比-1.44%/-7.39%/-11.34%;漳州核电受2号机组商运带动同比+74.38%。
新能源业务表现及趋势?
新能源业务方面,控股在运装机3591.56万千瓦,较6月末增加91.12万千瓦;控股在建装机926.36万千瓦。前三季度新能源发电量333.82亿千瓦时,同比+0.08%,其中风电139.12亿千瓦时(同比-3.13%),光伏194.70亿千瓦时(同比+2.50%)。收入同比减少9.51亿元(-8.23%),归母净利润同比减少9.77亿元(-182.59%),主要受新能源综合电价下降、基建机组转固后折旧增加,以及REITs稀释影响。
公司现金流状况如何?
现金流方面,前三季度经营活动现金流净额351.69亿元,同比+16.20%;购建长期资产支付现金517.27亿元,同比-17.08%。在建工程2724.36亿元,较年初+13.35%,长期借款3943.33亿元,较年初+8.36%。
研报提示的主要风险有哪些?
研报提示的主要风险包括电力价格波动、装机进度不及预期、核电机组运行风险。盈利预测方面,下调公司2026-2028年归母净利润至79/92/111亿元,对应PE为25.3/21.6/17.9倍,维持“买入”评级。