猜你想问
同庆楼2026年三季报主要财务数据表现如何?
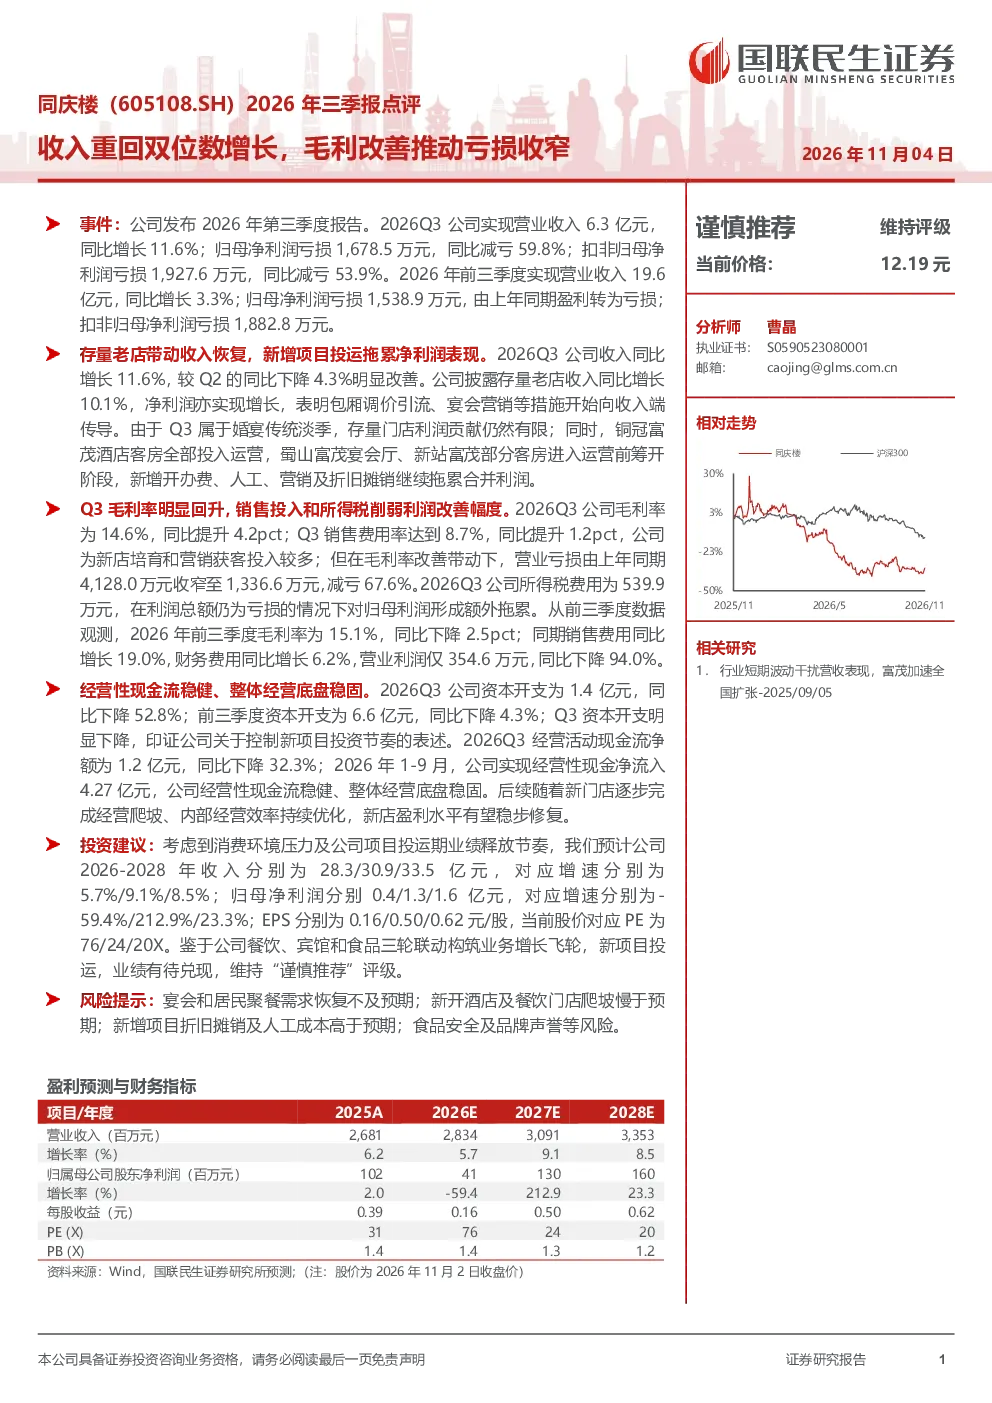
2026年第三季度,同庆楼实现营业收入6.3亿元,同比增长11.6%,归母净利润亏损1,678.5万元,同比减亏59.8%。前三季度营业收入19.6亿元,同比增长3.3%,归母净利润亏损1,538.9万元。收入增长主要来自存量老店,新增项目拖累利润表现。Q3毛利率提升至14.6%,同比提升4.2pct,但销售费用率上升至8.7pct,所得税费用539.9万元拖累利润。前三季度毛利率15.1%,同比下降2.5pct,销售费用同比增长19.0%,财务费用同比增长6.2%,营业利润同比下降94.0%。经营性现金流稳健,Q3资本开支1.4亿元,同比下降52.8%,前三季度资本开支6.6亿元,同比下降4.3%。
同庆楼2026年三季报收入增长的主要驱动因素是什么?
同庆楼2026年第三季度收入增长主要来自存量老店,新增项目拖累利润表现。具体来看,公司存量老店贡献了主要收入增长,而新增项目尚未完全进入盈利期,导致整体利润表现受拖累。这反映了公司在市场扩张与盈利能力平衡方面的挑战,未来需要关注新店爬坡速度和运营效率,以实现可持续的收入增长。
餐饮行业2026年发展趋势如何?
2026年餐饮行业发展趋势显示,随着经济复苏和消费信心增强,宴会和聚餐需求逐步恢复,但恢复速度可能不及预期。消费者更注重品质和体验,高端餐饮和特色餐饮成为增长亮点。同时,市场竞争加剧,品牌连锁化、数字化转型加速,传统餐饮企业面临转型升级压力。同庆楼作为老字号餐饮企业,需积极应对行业变化,提升产品和服务竞争力。
同庆楼2026年三季报最需要关注的经营风险是什么?
同庆楼2026年三季报最需要关注的经营风险包括宴会和聚餐需求恢复不及预期,这可能影响公司核心业务收入增长;新店爬坡慢于预期,导致盈利能力提升不及预期;折旧摊销及人工成本高于预期,进一步压缩利润空间。此外,销售费用率上升和财务费用增加也对利润表现造成拖累,需警惕成本控制和费用管理风险。
同庆楼2026年三季报给出的未来业绩预测如何?
同庆楼2026年三季报给出的未来业绩预测显示,预计2026-2028年收入分别为28.3/30.9/33.5亿元,对应增速5.7%/9.1%/8.5%;归母净利润分别为0.4/1.3/1.6亿元,对应增速-59.4%/212.9%/23.3%;EPS分别为0.16/0.50/0.62元/股,当前股价对应PE为76/24/20X。预测显示公司盈利能力将逐步改善,但短期内仍面临亏损压力,需关注业绩改善的可持续性。