猜你想问
国际医学2026年三季报核心内容有哪些?
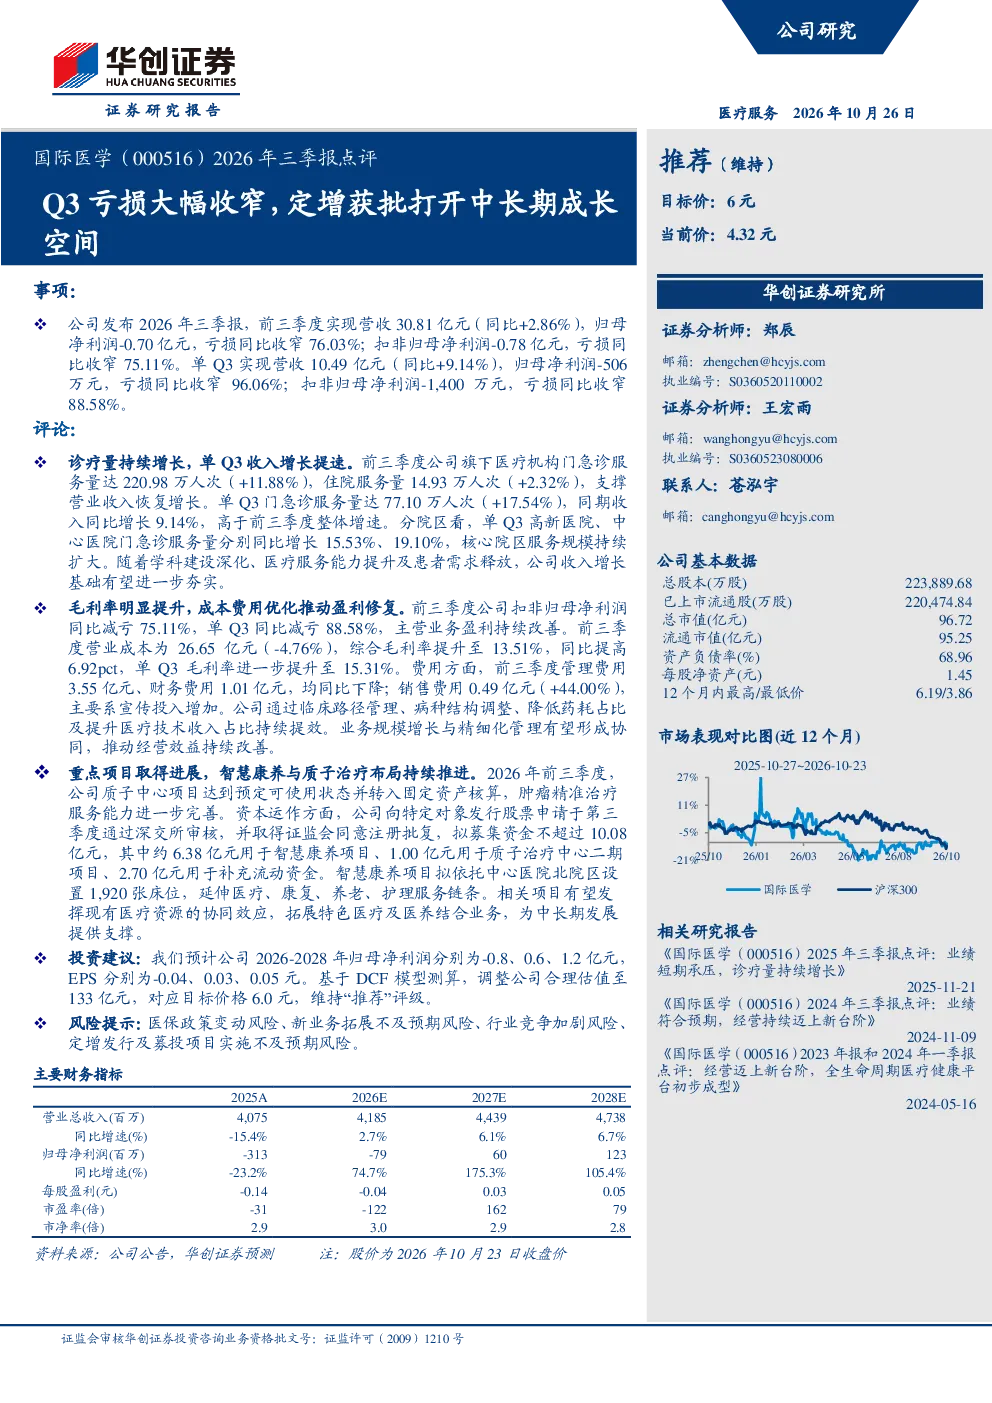
国际医学2026年三季报显示,公司诊疗量持续增长,单Q3收入增速加快,亏损大幅收窄,毛利率提升,盈利能力改善。报告期内,公司门急诊服务量同比增长11.88%,住院服务量同比增长2.32%。营收方面,前三季度达30.81亿元,同比增长2.86%;单Q3营收10.49亿元,同比增长9.14%。净利润方面,前三季度归母净利润为-0.70亿元,同比收窄76.03%;单Q3归母净利润为-506万元,同比收窄96.06%。毛利率方面,前三季度综合毛利率为13.51%,同比提升6.92个百分点;单Q3毛利率为15.31%。这些数据表明公司经营状况有所改善。
国际医学所在赛道的发展趋势如何?
国际医学所处赛道为医疗服务领域,该赛道近年来受益于人口老龄化加剧、医疗技术进步及政策支持,呈现持续增长态势。特别是在高端医疗、智慧康养和质子治疗等领域,市场潜力巨大。随着技术迭代和消费升级,患者对医疗服务质量的要求不断提高,推动行业向精细化、智能化方向发展。同时,医保控费和集采政策的实施,促使医疗机构提升运营效率,优化成本结构。国际医学积极布局智慧康养和质子治疗等前沿领域,符合行业发展趋势,具备长期发展潜力。
国际医学报告重点分析了哪些方向?
国际医学报告重点分析了公司诊疗量增长、盈利能力改善及重点项目进展。报告显示,公司诊疗量持续增长,收入增速加快,亏损大幅收窄,毛利率提升,盈利能力得到改善。具体来看,门急诊和住院服务量均实现同比增长,营收和毛利率数据表现亮眼。此外,报告还关注公司重点项目进展,如智慧康养项目和质子治疗中心二期项目,这些项目为公司中长期发展提供支撑。公司通过优化成本费用结构,推动毛利率提升,进一步夯实了经营基础。
当前国际医学的市场现状如何?
当前国际医学的市场现状呈现积极变化。公司诊疗量持续增长,收入和毛利率数据改善,亏损大幅收窄,显示出较强的经营韧性。在医疗服务行业竞争加剧的背景下,国际医学通过提升服务质量和效率,优化成本结构,增强了市场竞争力。公司积极布局智慧康养和质子治疗等前沿领域,符合行业发展趋势,为其中长期发展奠定基础。尽管面临医保政策、行业竞争等挑战,但公司通过重点项目推进和经营效率提升,正逐步改善市场表现。
国际医学研报提示哪些风险?
国际医学研报提示的主要风险包括医保政策变动风险、新业务拓展不及预期风险、行业竞争加剧风险及定增发行及募投项目实施不及预期风险。医保政策调整可能影响公司的收入和利润水平,需要密切关注政策变化。新业务拓展如智慧康养和质子治疗项目,若市场接受度不及预期,可能影响公司中长期发展。行业竞争加剧也对公司经营带来挑战,需要持续提升竞争力。此外,定增发行及募投项目实施若不及预期,可能影响公司资金链和项目进展。这些风险需持续关注并妥善管理。