猜你想问
2026年三季报主要财务数据表现如何?
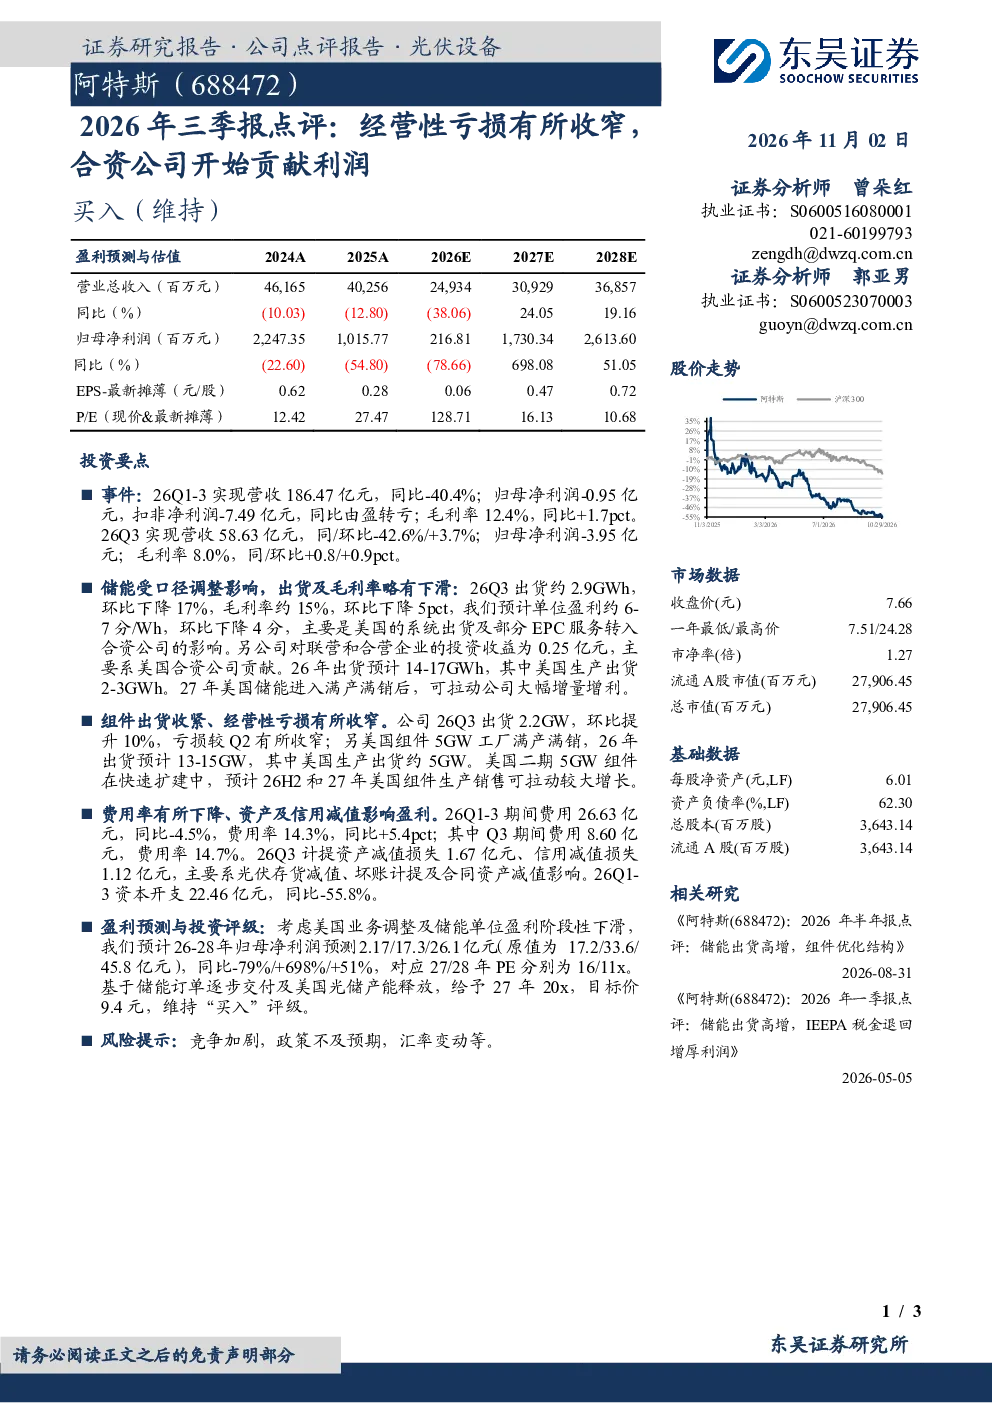
2026年前三季度公司实现营收186.47亿元,同比-40.4%;归母净利润-0.95亿元,扣非净利润-7.49亿元,同比由盈转亏;毛利率12.4%,同比+1.7pct。第三季度营收58.63亿元,同/环比-42.6%/+3.7%;归母净利润-3.95亿元;毛利率8.0%,同/环比+0.8/+0.9pct。整体来看,营收大幅下滑,亏损有所收窄,毛利率略有提升。
储能业务的发展情况及未来展望?
第三季度储能出货约2.9GWh,环比下降17%,毛利率约15%,环比下降5pct,单位盈利约6-7分/Wh,环比下降4分,主要因美国系统出货及部分EPC服务转入合资公司。公司对联营和合营企业的投资收益为0.25亿元,主要系美国合资公司贡献。预计2026年储能出货14-17GWh,其中美国生产出货2-3GWh。2027年美国储能进入满产满销后,可拉动公司大幅增量增利。
组件业务的经营状况及扩张计划?
第三季度组件出货2.2GW,环比提升10%,亏损较Q2有所收窄;美国组件5GW工厂满产满销,2026年出货预计13-15GW,其中美国生产出货约5GW。美国二期5GW组件在快速扩建中,预计2026H2和2027年美国组件生产销售可拉动较大增长。组件业务正逐步走出亏损,产能扩张加速,未来将成为重要增长引擎。
当前光伏行业的市场现状如何?
公司2026年前三季度费用26.63亿元,同比-4.5%,费用率14.3%,同比+5.4pct;其中第三季度期间费用8.60亿元,费用率14.7%。第三季度计提资产减值损失1.67亿元、信用减值损失1.12亿元,主要系光伏存货减值、坏账计提及合同资产减值影响。行业整体竞争激烈,库存压力增大,企业费用控制面临挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括竞争加剧、政策不及预期、汇率变动等。当前光伏行业竞争白热化,政策调整可能影响市场需求,汇率波动对成本和利润产生不确定性影响。企业需密切关注市场变化,加强风险管理。