猜你想问
德昌股份2026年三季报核心内容是什么?
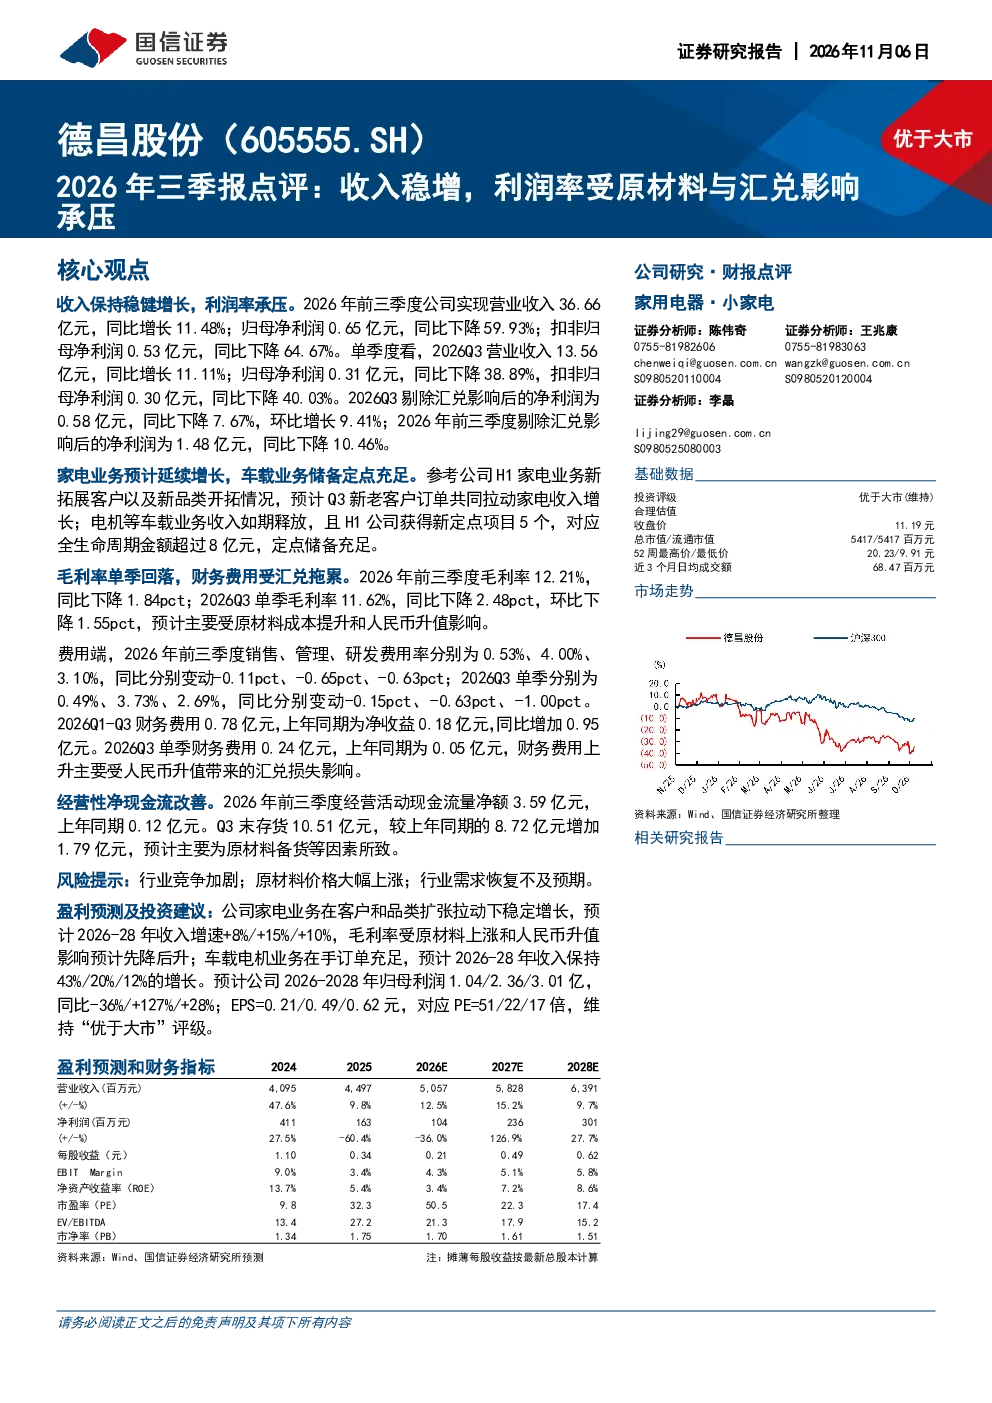
德昌股份2026年前三季度实现营业收入36.66亿元,同比增长11.48%,但归母净利润同比下降59.93%。单季度看,2026Q3营业收入13.56亿元,同比增长11.11%,归母净利润同比下降38.89%。剔除汇兑影响后,2026Q3净利润同比下降7.67%,环比增长9.41%;前三季度净利润同比下降10.46%。毛利率单季回落,主要受原材料成本提升和人民币升值影响。财务费用上升主要受汇兑损失影响。
家电行业发展趋势如何?
家电业务预计延续增长,通过新拓展客户和品类实现稳健增长,预计2026-2028年家电业务收入同比增长8%/15%/10%。车载业务在手订单充足,预计2026-2028年收入保持43%/20%/12%的增长。行业整体呈现结构性机会,技术创新和渠道多元化是主要驱动力。
报告重点分析了哪些方面?
报告重点分析了公司收入增长与利润率变化,指出原材料成本上升和汇兑损失是主要影响因素。同时分析了家电和车载两大业务板块的业绩表现与增长潜力,其中家电业务通过拓展客户和品类实现增长,车载业务订单充足。此外,还评估了公司财务状况,如毛利率、费用率和现金流等关键指标。
当前市场对德昌股份的判断是什么?
市场关注德昌股份收入稳增但利润率承压的情况,原材料成本和汇兑风险是主要担忧点。家电业务增长稳健,车载业务储备充足,但行业竞争加剧和需求恢复不确定性仍需关注。公司现金流表现改善,但盈利能力仍受外部环境制约。
报告提示了哪些风险?
报告提示的主要风险包括行业竞争加剧、原材料价格大幅上涨以及行业需求恢复不及预期。这些因素可能对公司业绩产生不利影响,尤其是原材料成本上升和汇兑损失已对2026年利润率造成明显压力。此外,市场竞争加剧也可能压缩公司盈利空间。
你可能感兴趣
2026年中报点评:出海和品牌业务拉动收入稳增,业绩受汇兑影响承压
家用电器国信证券2026-09-22
2026年三季报点评:受汇兑损失、原材料波动和退税政策影响,Q3盈利水平承压
机械设备东吴证券2026-10-29
新宝股份(002705.SZ)2026年三季报点评:收入维稳,盈利能力受原材料与汇率影响
国信证券2026-11-01
2026年三季报点评:收入稳增,原材料压力下利润承压
家用电器国信证券2026-11-04
2024年三季报点评:24Q3收入高增,利润率受汇兑影响
家用电器民生证券2024-10-30
2026年三季报点评:需求承压,竞争、原材料与汇兑拖累业绩
国信证券2026-10-27
当升科技 2026年三季报点评 出货量稳定增长 盈利能力受碳酸锂跌价及汇兑损失影响承压
未知机构2026-10-27
2026年三季报点评:收入延续高增,盈利受汇率和原材料影响波动
家用电器国信证券2026-11-05
2026年三季报点评:收入保持高增,短期汇兑和行业竞争致盈利承压
财信证券2026-11-02
2026年三季报点评:Q3收入短期承压,费投及股份支付影响盈利
食品饮料西南证券2026-10-29