猜你想问
这份报告的核心内容是什么?
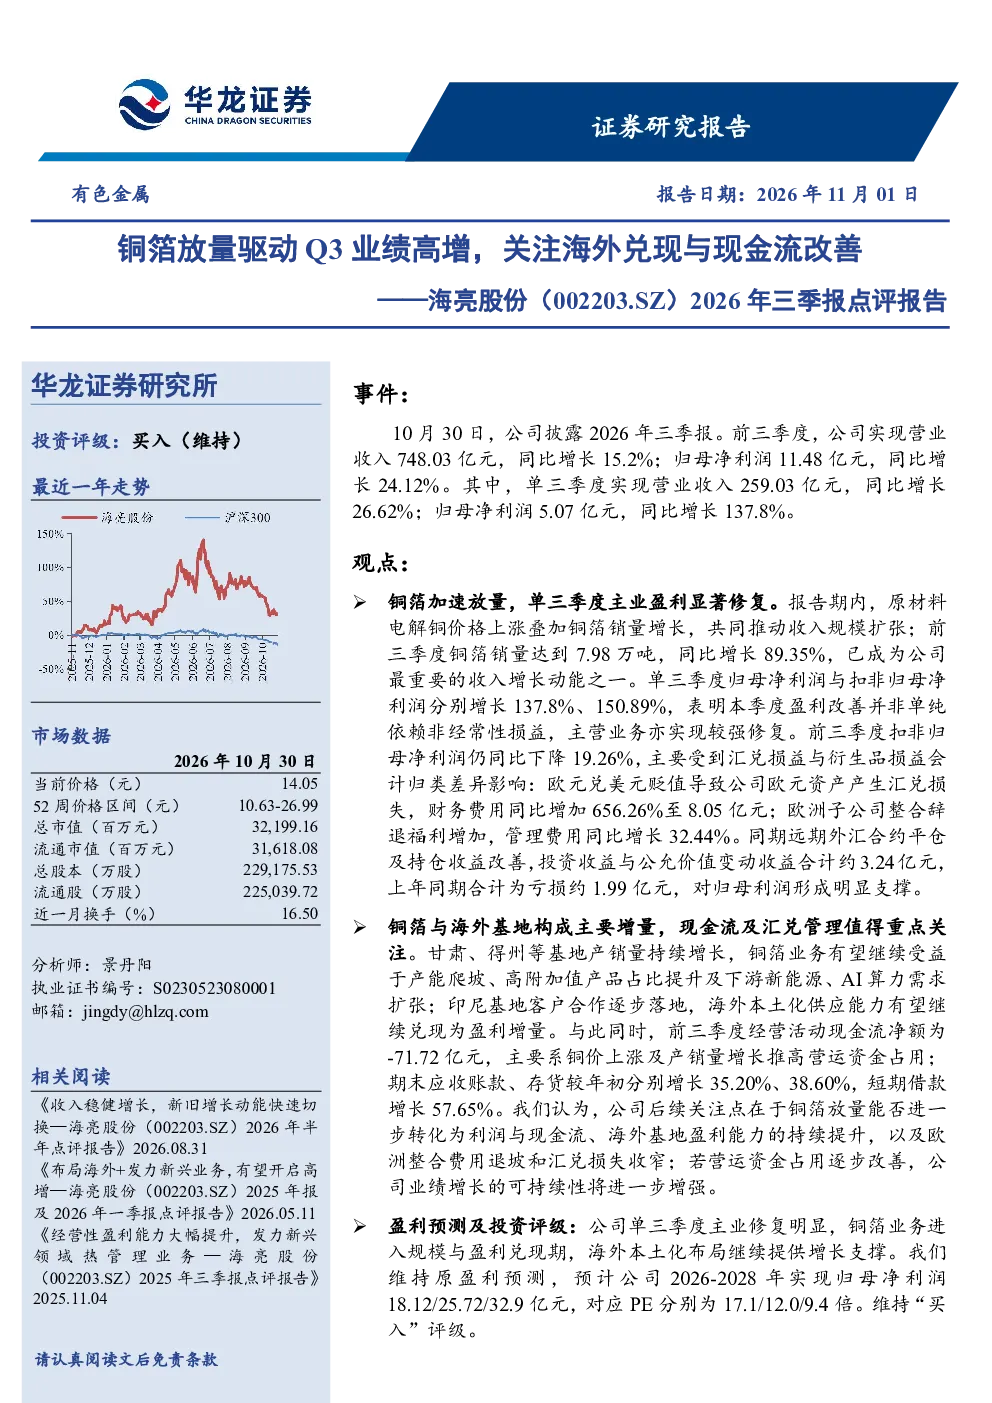
报告指出铜箔业务放量驱动Q3业绩高增,单三季度归母净利润同比增长137.8%,主业盈利显著修复。前三季铜箔销量达7.98万吨,同比增长89.35%,成为公司最重要收入增长动能。盈利改善主要来自主业修复,但汇兑及衍生品损益导致扣非归母净利润同比下降19.26%
铜箔行业发展趋势如何?
铜箔行业发展趋势向好,铜箔销量持续高速增长,成为有色金属行业重要增长点。公司铜箔业务成为主要增量来源,海外基地如甘肃、得州等产销量持续增长,印尼基地客户合作逐步落地,行业整体处于快速发展阶段
报告重点分析了哪些方向?
报告重点分析了铜箔业务放量对业绩的影响,以及海外基地的运营情况。同时关注铜箔放量能否转化为利润与现金流,海外基地盈利能力提升,欧洲整合费用退坡及汇兑损失收窄等关键因素,并维持原盈利预测及评级
当前市场现状如何判断?
当前市场现状显示公司铜箔业务成为主要增长动力,但盈利改善面临汇兑及衍生品损益影响。经营活动现金流净额为负,主要因铜价上涨及产销量增长推高营运资金占用,短期借款增长也需关注
报告有哪些风险提示?
报告提示的风险包括北美铜管业务进展不及预期,铜箔加工费及下游需求不及预期,原材料价格波动,汇率大幅波动,海外业务整合不及预期,以及数据引用风险等,需密切关注这些潜在风险因素
你可能感兴趣
2026年三季报点评:Q3扣非归母净利润同比+97.7%,AIDC冷源业务放量驱动业绩高增
机械设备东吴证券2026-10-29
公司2026年三季报点评:煤价上行驱动单季利润高增,公司现金流大幅改善
化石能源大同证券2026-10-29
2026年三季报点评:海外放量与结构升级驱动毛利率提升,Q3单季盈利环比提速
东吴证券2026-11-02
年报点评报告:海外高景气驱动营收业绩高增,现金流显著改善
建筑建材国盛证券2026-03-28
三环集团(300408)2026年三季报点评:Q3量价齐升兑现驱动业绩环增69.39%,毛利率跃升至五成以上
华创证券2026-10-30
2026年第三季度报告点评:AI算力与存储双轮驱动,公司Q3业绩高增
东吴证券2026-10-28
2026年中报点评:26H1业绩高增,煤层气放量驱动盈利兑现
西南证券2026-08-27
2026年三季报点评:Q3业绩保持高增,端侧AI持续放量
电子设备东吴证券2026-10-28
2026年中报点评:美国+铜箔业务高增兑现,欧洲整合及汇兑拖累Q2业绩
有色金属东吴证券2026-08-31
微泰医疗-B(2235.HK)2026年中期业绩公告点评:CGM放量驱动收入高增,规模效应推动盈利改善
国联民生证券2026-08-24