猜你想问
三环集团2026年Q3业绩表现如何?
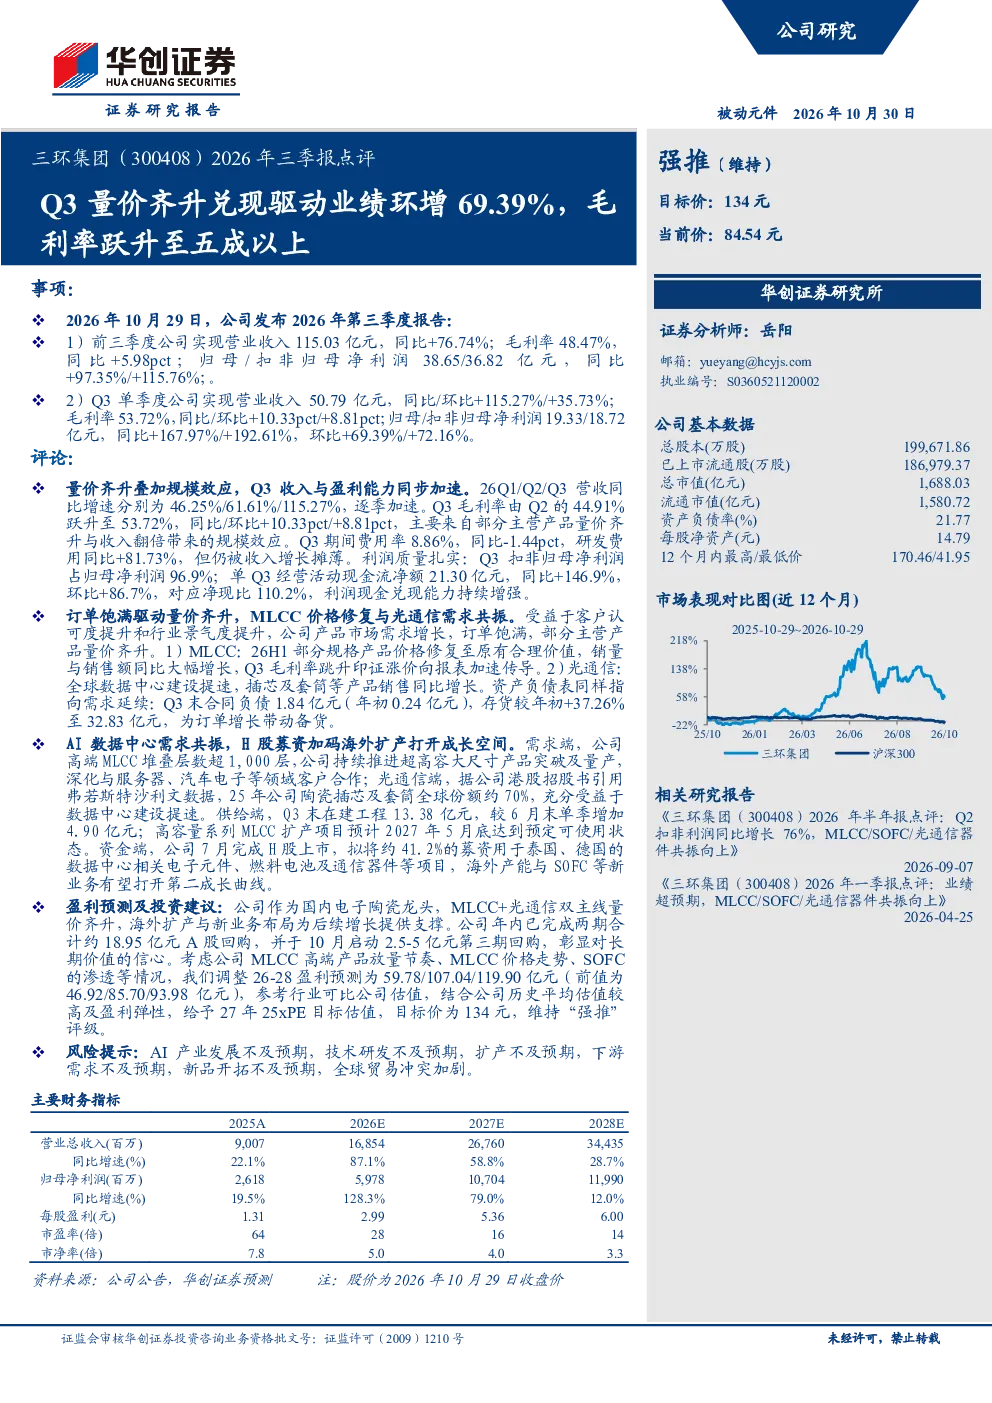
三环集团2026年Q3实现营业收入50.79亿元,同比大幅增长115.27%,环比增长35.73%。归母净利润达到19.33亿元,同比激增167.97%,环比增长69.39%。毛利率提升至53.72%,同比和环比分别增加10.33个百分点和8.81个百分点。业绩增长主要得益于量价齐升,部分产品价格修复,订单饱满带动备货积极。前三季度营收和归母净利润同比增幅分别为76.74%和97.35%,显示出公司强劲的增长势头。扣非归母净利润占比高达96.9%,表明公司盈利质量较高。经营活动现金流净额同比增加146.9%,达到21.30亿元,反映了公司良好的现金流状况。
三环集团MLCC业务发展情况如何?
三环集团MLCC业务在2026年Q3表现亮眼,部分规格产品价格修复至合理水平,销量和销售额同比大幅增长。Q3毛利率的提升印证了涨价传导至成本端的效果。公司持续推进高容量系列MLCC扩产项目,预计2027年5月底达产,以满足市场对高端MLCC的需求。在光通信领域,公司产品销售同比增长,全球市场份额约70%。AI与数据中心领域,公司正推进超大容量产品突破,堆叠层数超1000层,并与服务器、汽车电子等领域深化合作。这些举措表明公司在MLCC及相关领域持续保持竞争优势。
三环集团未来增长点在哪里?
三环集团未来增长点主要来自MLCC与光通信的双主线量价齐升。公司通过持续扩产和海外布局,打开了第二成长曲线。Q3末在建工程13.38亿元,高容量系列MLCC扩产项目预计2027年5月底达产,将进一步提升产能。海外布局方面,H股募资约41.2%用于泰国、德国的电子元件、燃料电池及通信器件项目,有助于公司拓展国际市场。此外,公司年内完成两期A股回购,彰显了管理层对公司未来发展的信心。这些布局将为公司带来长期稳定的增长动力。
当前三环集团的市场地位如何?
三环集团在MLCC和光通信领域占据重要市场地位。在MLCC业务中,公司部分规格产品价格修复,销量和销售额同比大幅增长,毛利率提升印证了涨价传导。在光通信领域,公司插芯及套筒等产品销售同比增长,全球市场份额约70%,显示出强大的市场竞争力。公司持续推进高端MLCC产品研发,堆叠层数超1000层,满足AI与数据中心等领域的需求。这些表现表明三环集团在相关赛道具备领先地位,未来发展潜力巨大。
三环集团面临哪些风险?
三环集团面临的主要风险包括AI产业发展不及预期,可能导致公司产品需求下降;技术研发不及预期,可能影响产品竞争力;扩产不及预期,可能无法满足市场需求;下游需求不及预期,可能影响公司业绩增长;新品开拓不及预期,可能影响公司未来收入来源;全球贸易冲突加剧,可能对公司海外业务造成不利影响。这些风险需要公司管理层密切关注并采取相应措施加以应对。