猜你想问
这份研报的核心内容是什么?
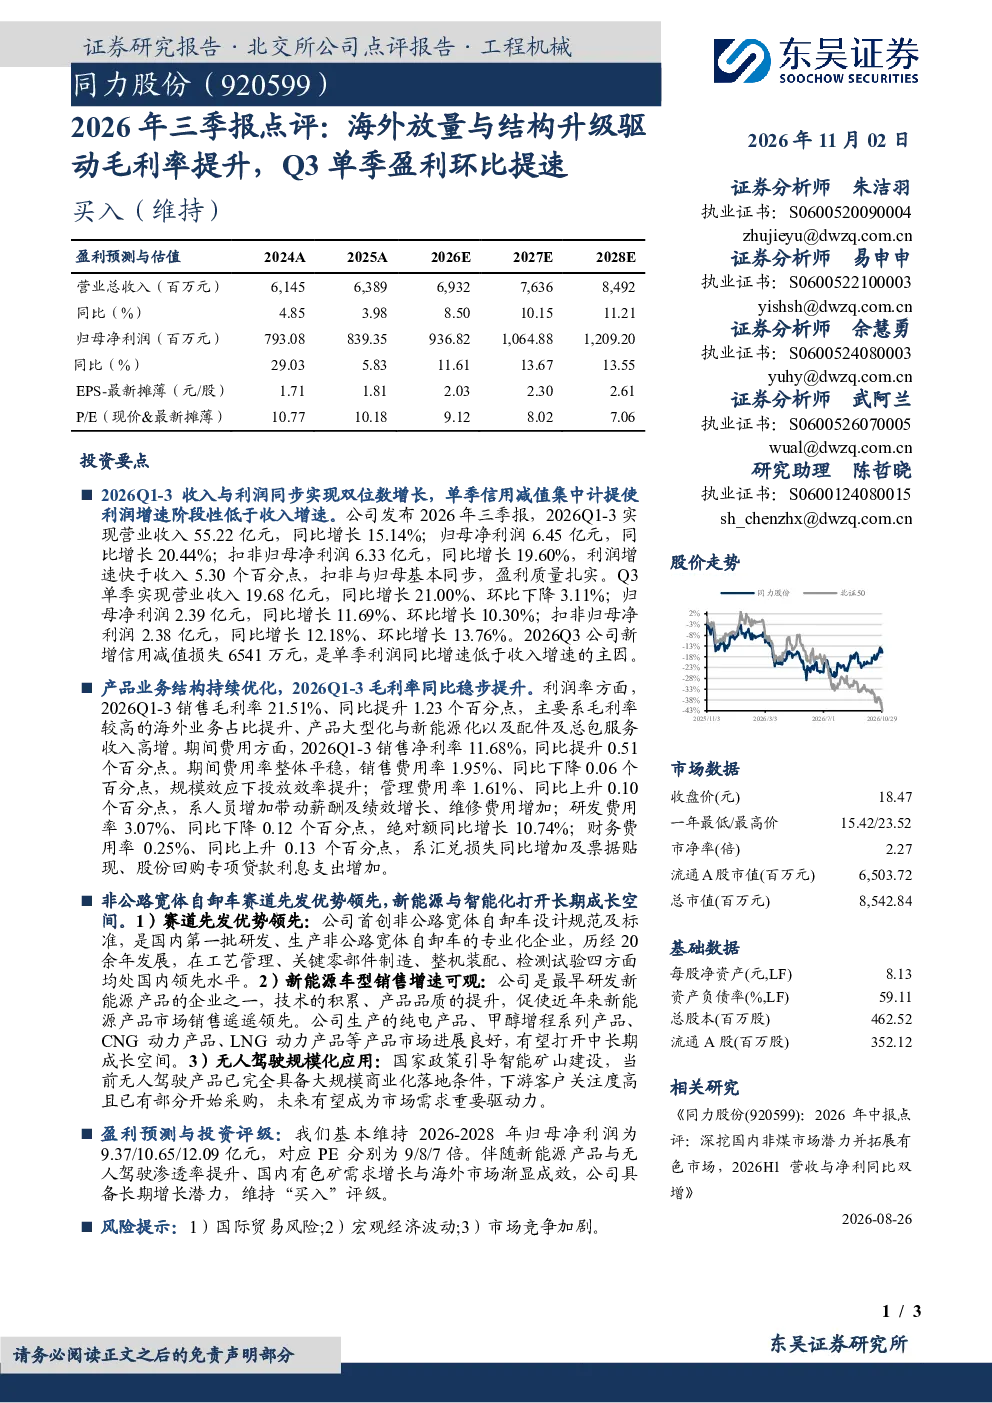
2026年三季报显示,公司前三季度营业收入55.22亿元,同比增长15.14%;归母净利润6.45亿元,同比增长20.44%。Q3单季营业收入19.68亿元,同比增长21.00%,归母净利润2.39亿元,同比增长11.69%,环比增长10.30%。利润增速环比提速主要得益于海外业务放量、产品结构升级(大型化与新能源化)以及配件及总包服务收入增长,毛利率同比提升1.23个百分点至21.51%。期间费用率整体平稳,销售费用率下降,管理费用率上升,研发费用率下降,财务费用率上升。
报告中的赛道/行业发展趋势如何?
公司非公路宽体自卸车业务具有先发优势,新能源车型销售增速可观,无人驾驶规模化应用打开长期成长空间。利润增速环比提速主要得益于海外业务放量、产品结构升级(大型化与新能源化)以及配件及总包服务收入增长,毛利率同比提升1.23个百分点至21.51%。期间费用率整体平稳,销售费用率下降,管理费用率上升,研发费用率下降,财务费用率上升。
报告重点分析了哪些方向?
报告重点分析了公司海外业务放量、产品结构升级(大型化与新能源化)以及配件及总包服务收入增长对利润提升的驱动作用。同时关注了非公路宽体自卸车业务的先发优势,新能源车型销售增速,以及无人驾驶规模化应用带来的长期成长空间。此外,报告还分析了期间费用率变化,包括销售费用率下降,管理费用率上升,研发费用率下降,财务费用率上升。
当前市场现状如何判断?
公司非公路宽体自卸车业务具有先发优势,新能源车型销售增速可观,无人驾驶规模化应用打开长期成长空间。2026年前三季度实现营业收入55.22亿元,同比增长15.14%;归母净利润6.45亿元,同比增长20.44%。Q3单季营业收入19.68亿元,同比增长21.00%,归母净利润2.39亿元,同比增长11.69%,环比增长10.30%。利润增速环比提速主要得益于海外业务放量、产品结构升级(大型化与新能源化)以及配件及总包服务收入增长,毛利率同比提升1.23个百分点至21.51%。
研报提到了哪些风险提示?
研报提示的风险包括国际贸易风险、宏观经济波动和市场竞争加剧。公司非公路宽体自卸车业务具有先发优势,新能源车型销售增速可观,无人驾驶规模化应用打开长期成长空间。2026年前三季度实现营业收入55.22亿元,同比增长15.14%;归母净利润6.45亿元,同比增长20.44%。Q3单季营业收入19.68亿元,同比增长21.00%,归母净利润2.39亿元,同比增长11.69%,环比增长10.30。利润增速环比提速主要得益于海外业务放量、产品结构升级(大型化与新能源化)以及配件及总包服务收入增长,毛利率同比提升1.23个百分点至21.51。