猜你想问
这份研报主要讲了什么内容?
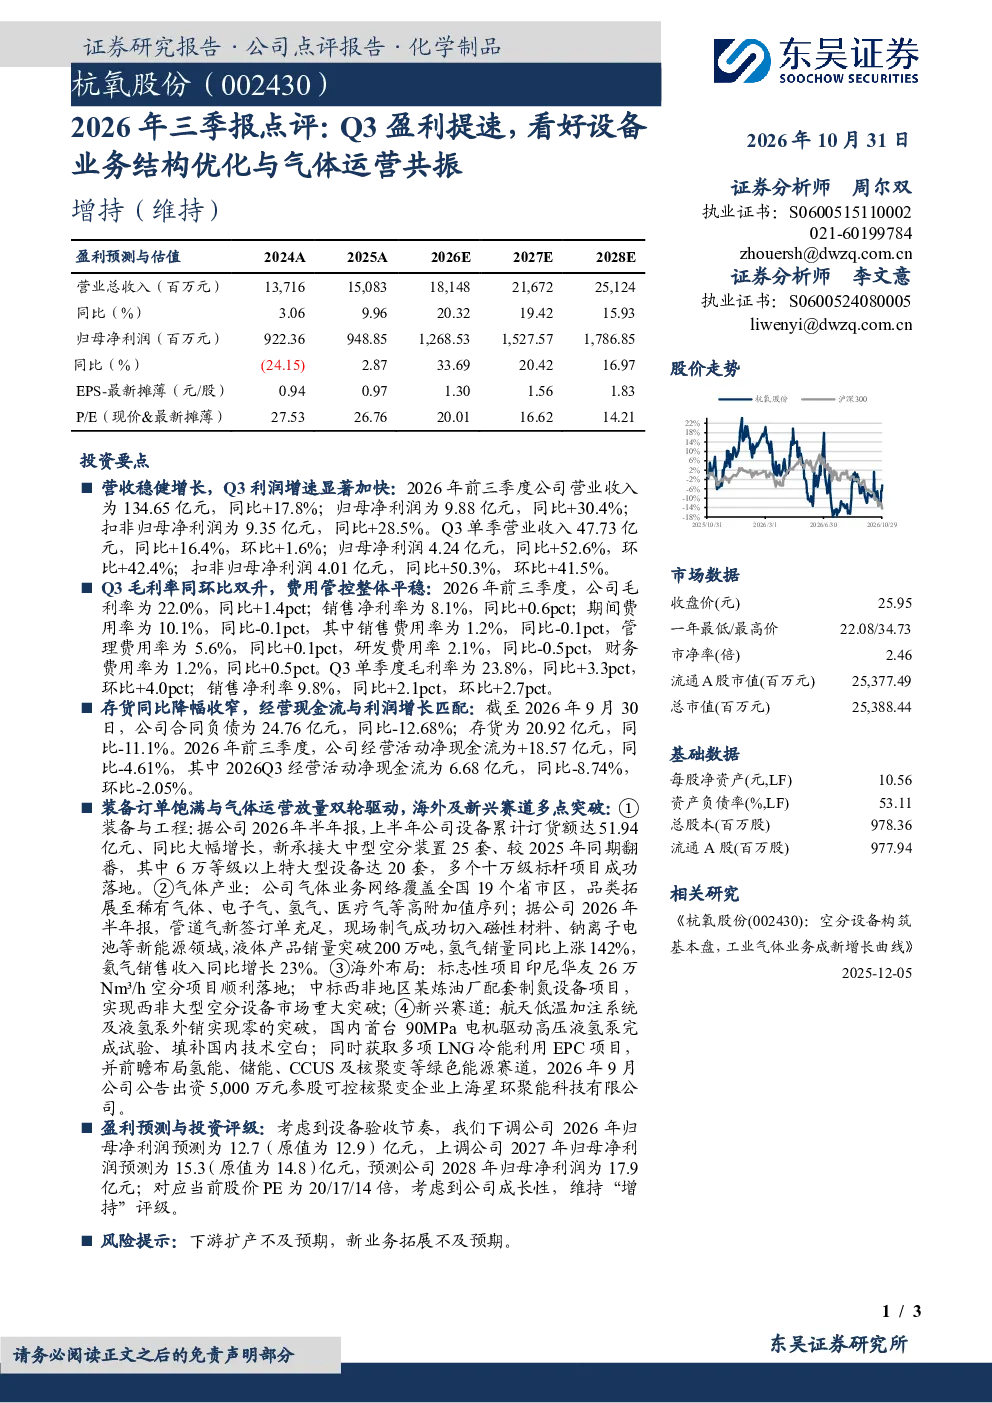
这份研报主要点评了2026年前三季度公司经营情况,指出Q3盈利提速,营收和净利润同比大幅增长。报告分析了公司装备业务设备订货额同比大幅增长,气体业务氢气销量同比上涨142%,海外布局和新兴赛道如航天低温加注系统外销等亮点。同时,报告也提及了存货和现金流情况,以及下调2026年但上调2027-2028年盈利预测,维持“增持”评级。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势向好,尤其在气体装备和绿色能源领域。报告显示公司装备业务增长强劲,气体业务网络覆盖全国且氢气销量大幅增长,海外市场拓展和新兴赛道布局如航天低温加注系统外销等,都体现了行业向高端化、绿色化、国际化发展的趋势。
研报重点分析了哪些方面?
研报重点分析了公司营收利润增长、毛利率费用率变化、存货现金流状况、业务驱动因素以及盈利预测评级。其中,装备业务和气体业务的增长是核心亮点,同时报告也关注了公司新业务拓展和海外布局情况,并给出了未来几年的盈利预测和投资评级。
当前市场对这类报告的普遍看法是什么?
当前市场对这类报告普遍关注公司盈利能力提升和业务结构优化,尤其是气体运营和设备业务协同效应。投资者关注公司Q3盈利提速,以及装备业务增长和新业务拓展情况,认为公司在行业转型升级中具备一定竞争优势,但同时也关注下游扩产和新业务拓展的不确定性。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是下游扩产不及预期,可能影响公司装备业务和气体业务的销售增长;二是新业务拓展不及预期,如航天低温加注系统外销和氢能储能等新兴业务可能面临市场接受度等挑战。这些风险可能影响公司未来业绩表现。
你可能感兴趣
2026年三季报点评:毛利率修复与费用率优化共振,Q3归母利润增速环比抬升
东吴证券2026-10-27
三季报点评:Q3业绩符合预期,业务结构、盈利能力持续优化
电子设备新时代证券2019-10-23
2026年三季报点评:单季收入首破10亿元,业务结构与行业景气共振
华龙证券2026-10-21
2026年三季报点评:Q3利润同比大增,煤价上行与产品结构优化驱动盈利弹性释放
大同证券2026-10-30
2026年三季报点评:盈利能力受业务结构、原材料与汇率拖累
国信证券2026-10-27
2023年三季报点评:三季度结构优化提速,盈利能力继续强化
国信证券2023-10-30
2018年报点评:气体与设备业务共同增长,看好公司长期成长潜力
机械设备华创证券2019-03-31
2020年三季报点评:Q3业绩超预期,复苏明显,三管齐下持续优化业务结构
交通运输长城证券2020-10-28
2023年三季报点评:Q3毛利率同比上升,关注后续酒店业务经营结构优化带来的内生动能
休闲服务民生证券2023-11-01
铜冠铜箔2026年三季报点评 涨价与结构升级共振 技改打开产能弹性
未知机构2026-10-28