猜你想问
纽威数控2026年三季报核心内容是什么?
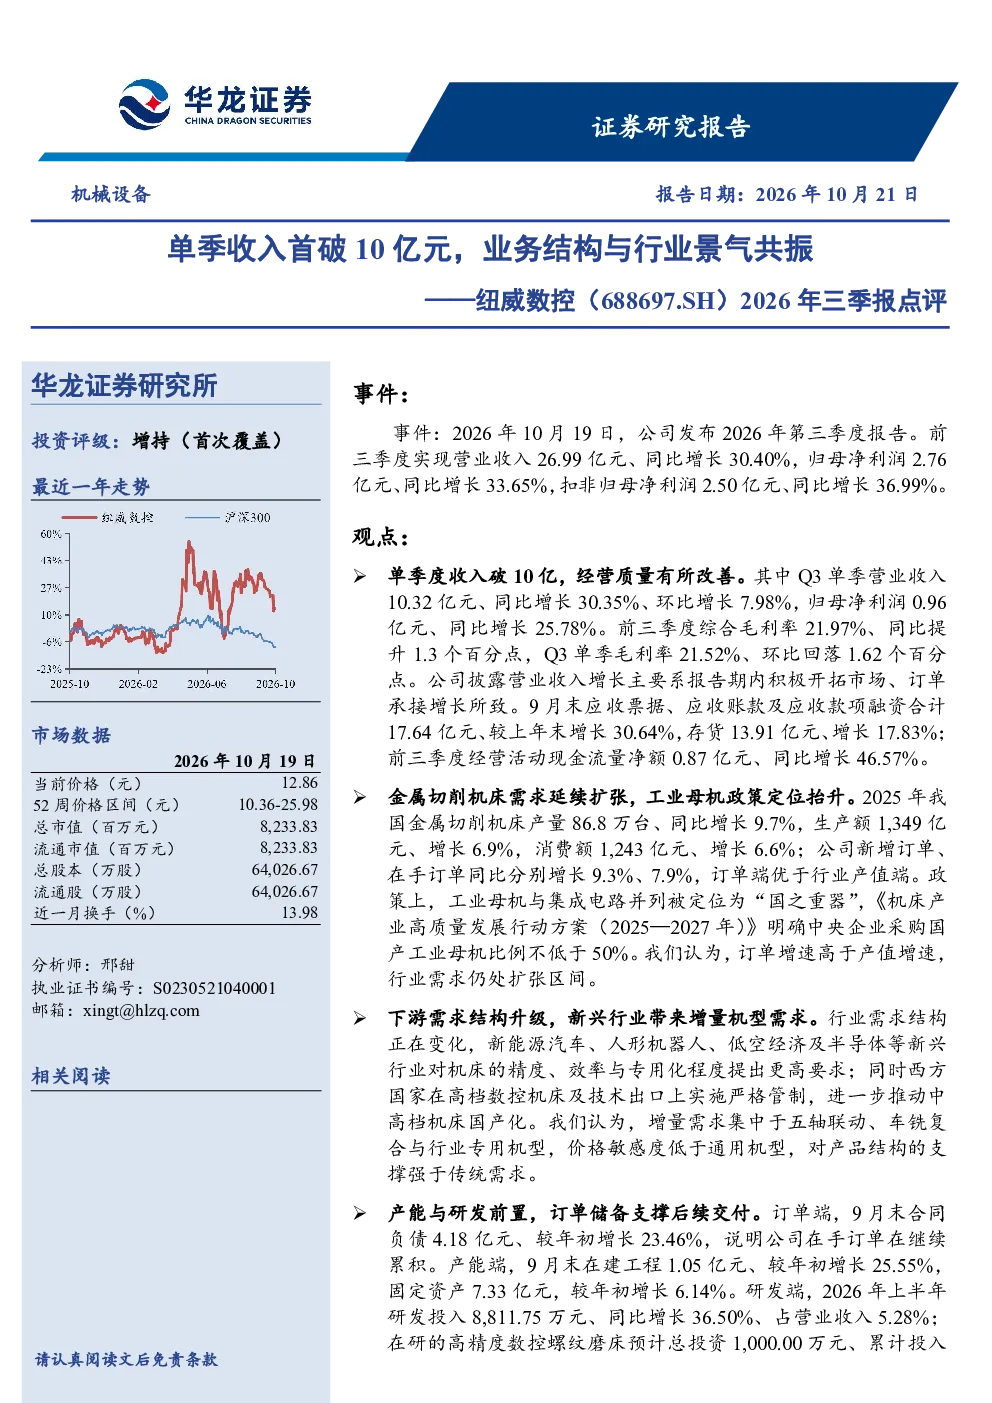
纽威数控2026年三季报显示单季收入首破10亿元,经营质量显著改善。公司受益于金属切削机床需求扩张和工业母机政策定位提升,下游需求结构升级带来增量机型需求。报告期内,公司营业收入26.99亿元同比增长30.40%,归母净利润2.76亿元同比增长33.65%。Q3单季收入10.32亿元同比增长30.35%,环比增长7.98%,归母净利润0.96亿元同比增长25.78%。综合毛利率21.97%同比提升1.3个百分点,Q3单季毛利率21.52%。公司订单储备充足,新增订单和在手订单同比分别增长9.3%、7.9%,产能扩张支撑后续交付。
金属切削机床行业发展趋势如何?
金属切削机床行业正经历产量、消费额与订单同步扩张的阶段。工业母机被列入国家优先突破领域,政策支持力度加大。中高档机型进口替代成为中期发展主线,下游需求结构升级推动市场对专用、高性能机床的需求增长。行业景气度提升,企业订单饱满,产能利用率较高,行业龙头受益于政策与市场需求的双重驱动。
研报对纽威数控的重点分析方向有哪些?
研报重点分析了纽威数控的业务结构与其在行业中的定位。公司产品覆盖中高档金属切削全谱系,三大品类布局完善。专用机型已对接新兴下游领域,展现出较强的市场适应性和产品竞争力。公司经营质量持续改善,盈利能力增强,研发投入持续加大,2026年上半年研发投入占营业收入5.28%。未来增长点在于产能扩张和新兴市场拓展。
当前金属切削机床市场现状如何?
当前金属切削机床市场呈现供需两旺的积极态势。下游制造业资本开支持续增加,带动行业需求增长。企业订单饱满,行业龙头企业产能扩张压力增大。中高档机床市场增速较快,进口替代趋势明显。行业竞争格局稳定,头部企业凭借技术优势和品牌影响力占据主导地位。整体市场处于景气上行周期,未来发展潜力较大。
研报提示了哪些投资风险?
研报提示了多项投资风险:一是下游制造业资本开支可能不及预期,影响行业需求;二是行业竞争加剧可能导致毛利率下滑;三是境外收入下滑及贸易政策变化可能影响公司国际业务;四是应收账款与存货规模上升带来减值风险;五是原材料价格波动可能影响成本控制;六是盈利预测可能因市场变化而不及预期。投资者需关注这些风险因素,谨慎评估投资价值。