猜你想问
这份研报的核心内容是什么?
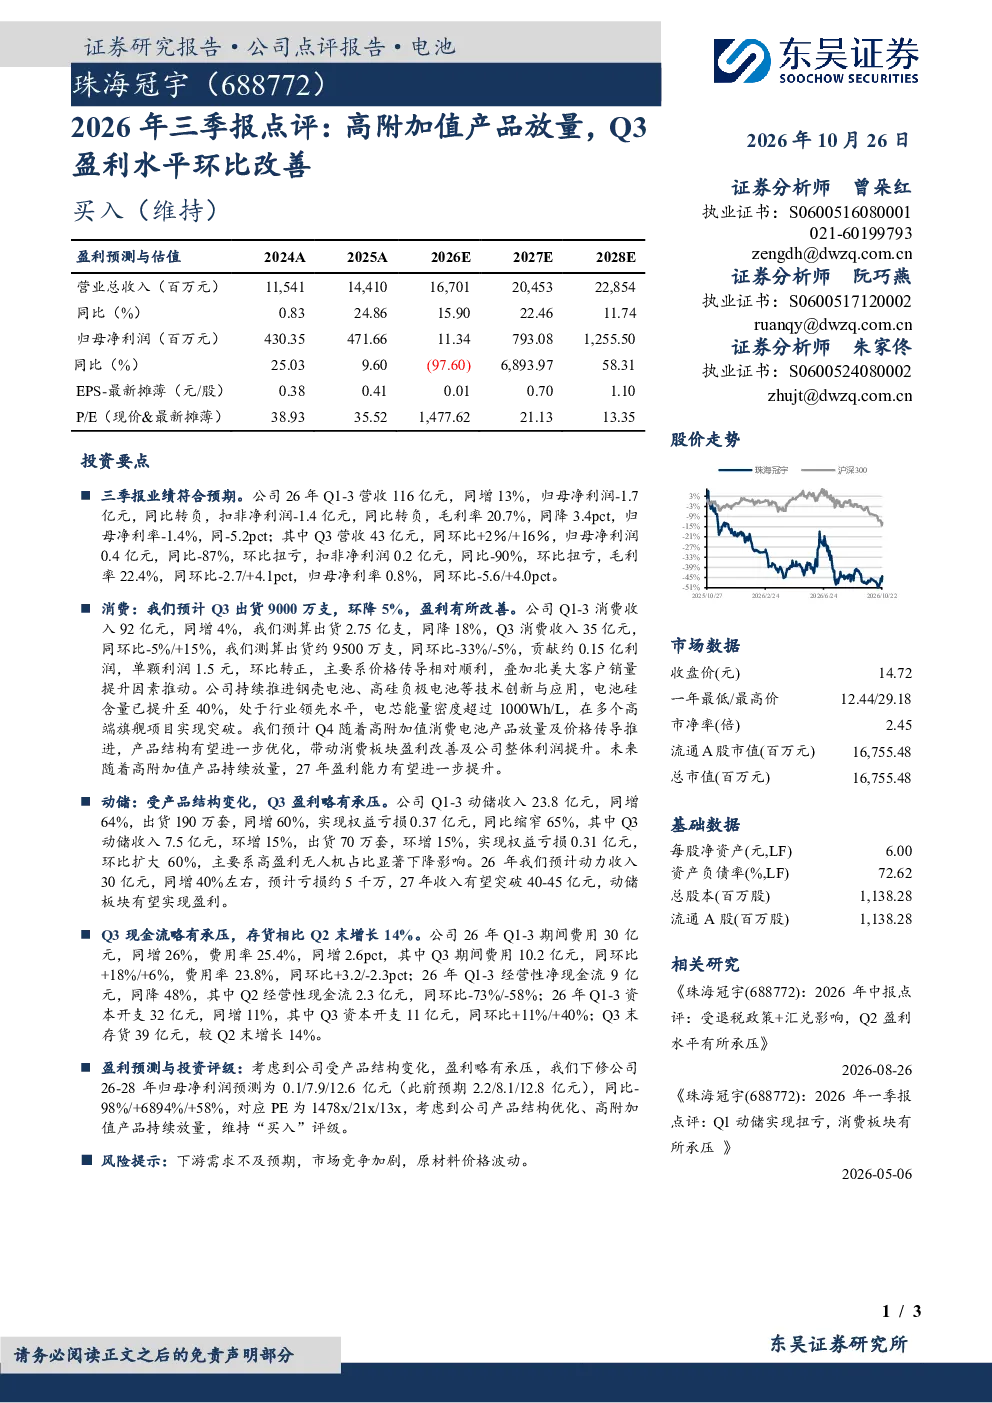
这份研报主要分析了2026年前三季度业绩表现,指出公司营收同增13%至116亿元,但归母净利润同比转负至-1.7亿元。Q3营收43亿元,同环比增长2%/16%,归母净利润扭亏为0.4亿元。消费板块Q3出货9000万支,环比转正,单颗利润达1.5元。动储板块Q3收入7.5亿元,环比增长15%,但权益亏损扩大。公司持续推进技术创新,电池硅含量达40%,能量密度超1000Wh/L。
电子设备行业发展趋势如何?
电子设备行业正经历产品结构优化和技术创新阶段。高附加值产品如消费电池持续放量,推动盈利改善。电池技术向高硅含量、高能量密度方向发展,如硅含量达40%,能量密度超1000Wh/L。动储板块虽短期仍面临亏损,但长期收入增长预期乐观,有望在2027年实现盈利。市场竞争加剧和原材料价格波动是行业共同面临的挑战。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、产品结构优化及盈利能力变化。消费板块的出货量、单颗利润及技术创新是核心关注点,Q3出货量环降5%但盈利改善。动储板块收入增长但亏损扩大,需关注其长期盈利能力。财务状况方面,Q3期间费用增长,经营性净现金流下降,存货增长需警惕。
当前市场现状如何判断?
当前市场现状显示公司产品结构优化取得成效,高附加值产品放量带动消费板块盈利改善。动储板块收入增长但亏损扩大,反映行业竞争加剧和技术突破期的成本压力。公司财务状况显示费用控制和现金流管理面临挑战,存货增长可能带来库存风险。整体看,行业处于转型升级期,技术领先和成本控制是关键。
研报有哪些风险提示?
研报提示的主要风险包括下游需求不及预期,可能影响产品出货量和盈利水平;市场竞争加剧,可能压缩产品利润空间;原材料价格波动,特别是锂、钴等关键原材料价格大幅上涨,将增加生产成本。此外,动储板块短期亏损扩大也需关注其盈利能力恢复的进度。
你可能感兴趣
金力永磁(300748.SZ)2023年三季报点评:Q3盈利环比改善,磁材产能持续放量
建筑建材民生证券2023-10-26
2024年三季报点评:Q3盈利环比大幅改善,期待人形机器人磁组件放量
建筑建材民生证券2024-10-26
2023年三季报点评:Q3盈利环比大幅改善,市场回暖和高端产品助力成长
东方财富2023-11-06
福耀玻璃(600660.SH)2026年中报点评:Q2盈利能力大幅改善,高附加值产品占比持续提升
西部证券2026-08-19
Q3盈利能力改善,高附加值产品占比提升
华安证券2022-10-24
2026年三季报点评:橡塑制品与新产能逐渐放量,Q3扣非归母净利润环比+140%
东吴证券2026-10-19
2023年三季报点评:Q3业绩环比改善显著,新材料业务放量可期
基础化工民生证券2023-10-26
2023年三季报点评:Q3盈利环比继续回升,青阳项目放量在即
民生证券2023-10-27
2022年三季报点评:Q3环比扭亏,新能源业务放量,盈利拐点初现
民生证券2022-11-07
2019年三季报点评:Q3业绩增速环比改善,灵活用工持续放量
文化传媒西部证券2019-10-24