猜你想问
这份研报主要分析了哪些内容?
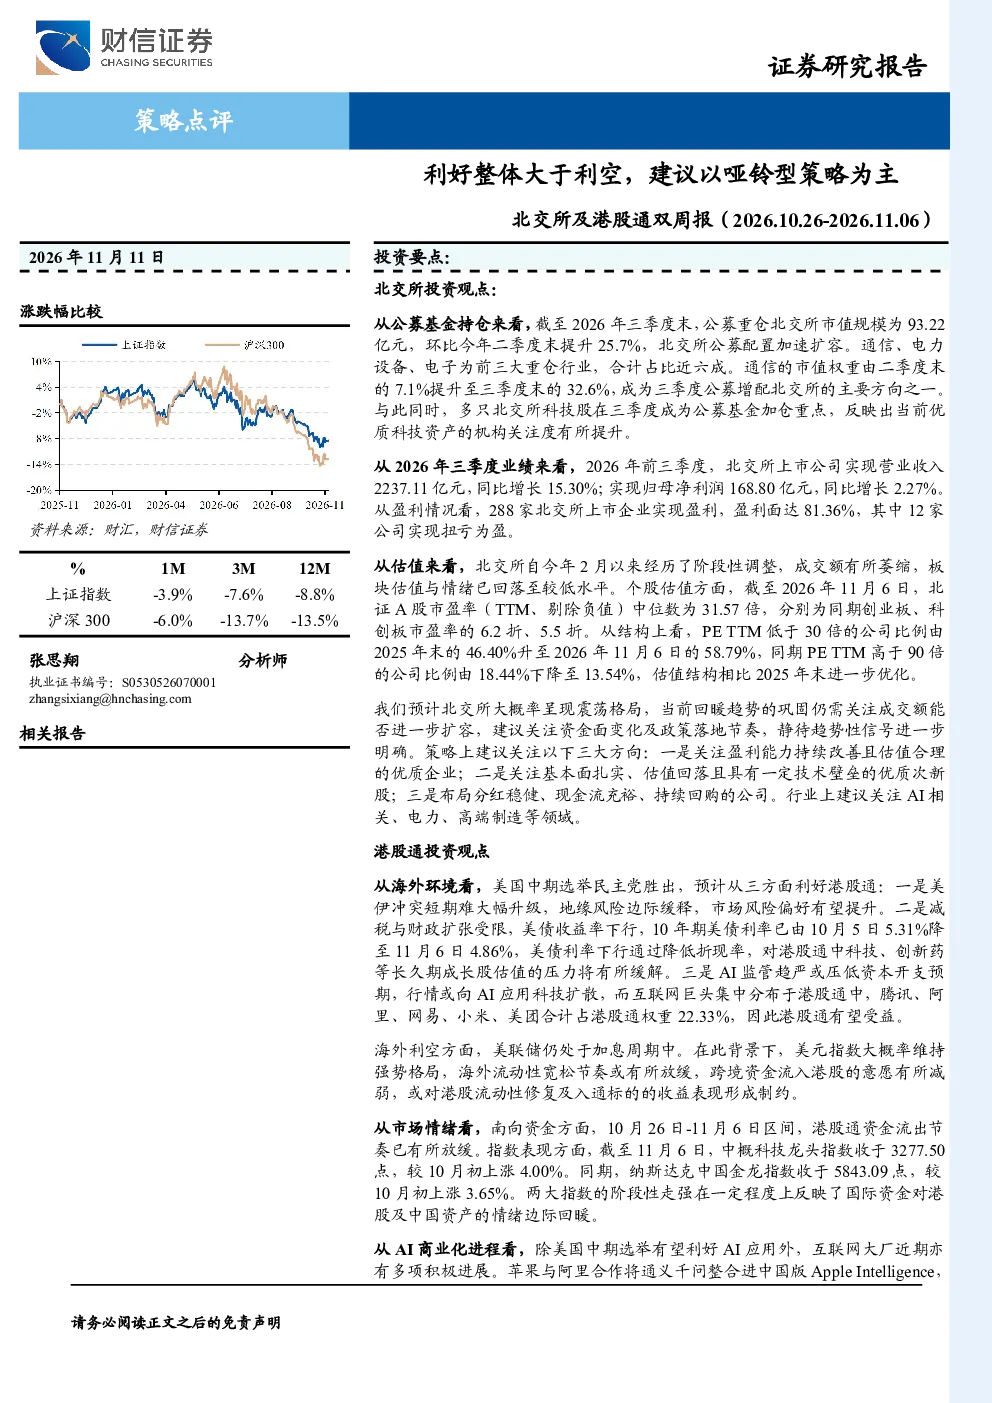
这份研报主要分析了北交所和港股通的市场情况。北交所方面,报告关注了公募配置加速扩容、上市公司业绩表现、估值优势以及市场展望,建议关注盈利能力持续改善且估值合理的优质企业。港股通方面,报告分析了利好因素如地缘风险缓释和AI应用催化,利空因素如美联储加息,以及市场情绪和融资端情况,建议采用“哑铃型”配置思路。
报告中提到了哪些赛道或行业发展趋势?
报告中提到北交所的通信、电力设备、电子行业为重仓行业,AI相关、电力、高端制造等领域值得关注。港股通方面,金融、信息技术、工业、可选消费为前三权重行业,AI应用科技和消费医药领域如服务消费、创新药可适当关注。
报告重点分析了哪些方向?
报告重点分析了北交所的业绩表现和估值优势,建议关注盈利能力持续改善且估值合理的优质企业、基本面扎实、估值回落的优质次新股、分红稳健的公司。港股通方面,报告重点分析了海外风险缓释和AI应用催化对情绪修复的支撑作用,建议采用“哑铃型”配置思路,左侧防御端配置高股息方向,右侧进攻端关注泛科技和消费医药方向。
报告对当前市场现状有何判断?
报告认为北交所大概率呈现震荡格局,需关注成交额扩容和资金面变化。港股通整体表现强于A股,但短期内反弹持续性仍需观察,南向资金流出节奏已有所放缓,国际资金对港股及中国资产的情绪边际回暖。
研报中提到了哪些风险提示?
研报提示的风险包括美联储加息、AI资本开支放缓、AI应用商业化进程不及预期以及美伊冲突变数。这些因素可能对北交所和港股通的市场表现产生影响。
你可能感兴趣
2026年6月宏观及大类资产月报:市场或结构性分化,以“哑铃策略”为主
诚通证券2026-05-31
金工股票策略环境监控周报:宽基指数表现分化,宏观利空压制,哑铃型配置正当时
招商期货2026-05-24
电力及公用事业行业月报:英国章鱼能源进军我国电力市场,建议以哑铃策略配置电力资产
公用事业中原证券2026-02-04
北交所及港股通双周报(2026.04.27-2026.05.08):宏观事件与产业趋势共振,关注科技主线机会
金融财信证券2026-05-15
北交所及港股通双周报:市场风险偏好回暖,聚焦结构性机会
财信证券2026-06-18
北交所及港股通双周报:北交所进入业绩验证窗口,港股通仍受扰承
财信证券2026-10-29
北交所及港股通双周报(2026.06.29-2026.07.10):政策红利持续释放,短期难改震荡格局
财信证券2026-07-15
北交所及港股通双周报:市场驱动逻辑临近切换窗口,科技主线仍值得关注
财信证券2026-06-29
北交所及港股通双周报:政策底夯实,市场情绪回暖,配置机遇可期
财信证券2026-08-10
北交所及港股通双周报:积极因素持续累积,趋势性信号仍待进一步明确
财信证券2026-09-29