猜你想问
安克創新3Q26表現如何?
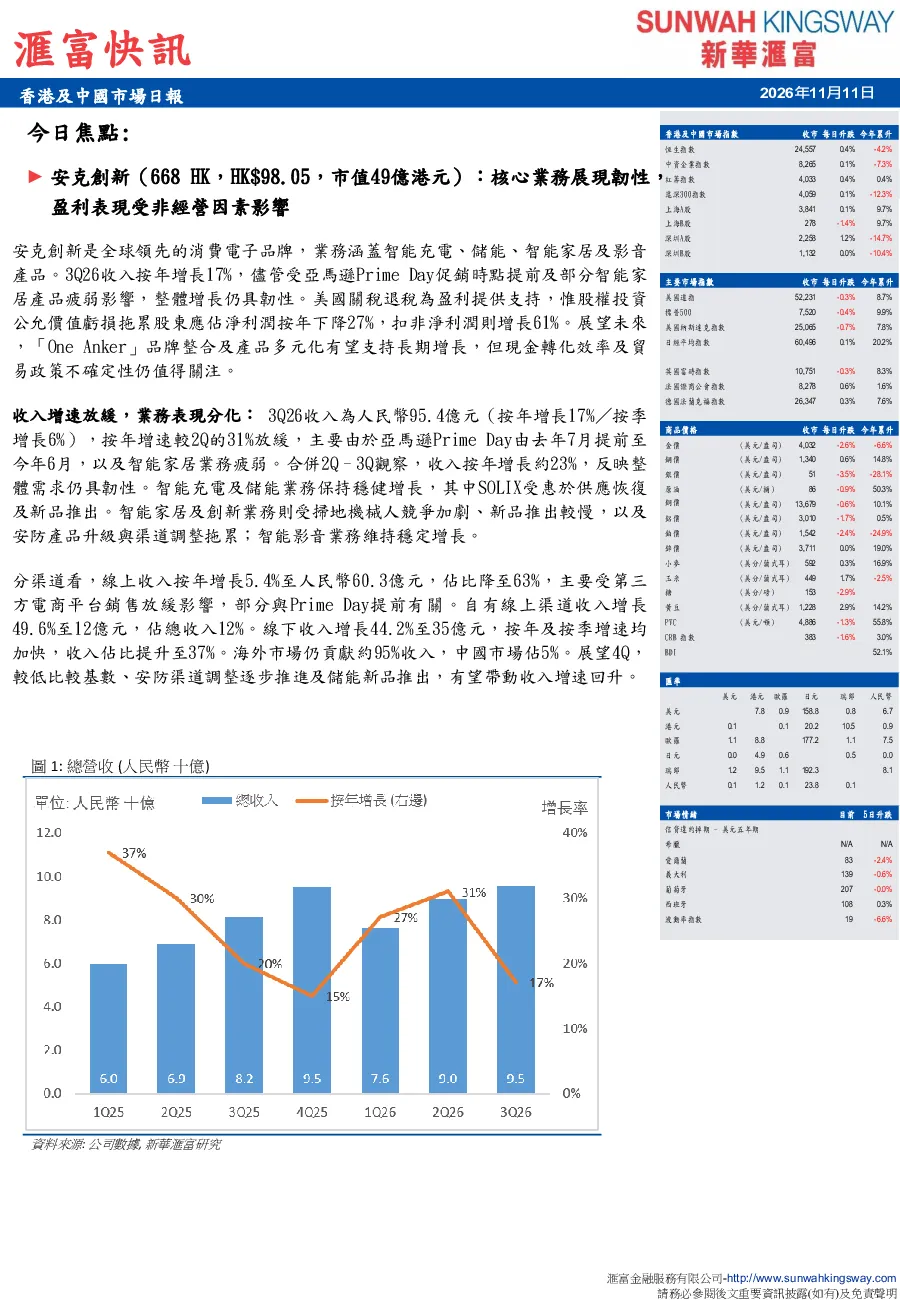
安克創新3Q26表現較此前預期更具韌性,收入按年增長17%達人民幣95.4億元,但增速較2Q放緩。智能充電及儲能業務穩健增長,SOLIX受惠於供應恢復及新品推出。智能家居及創新業務受掃地機械人競爭加劇拖累。剔除關稅退稅影響後毛利率按年下降約1個百分點,主要反映原材料成本上升。扣非淨利潤增長61.2%至8.4億元,核心淨利潤按年仍增長約20%–25%,反映公司盈利能力及經營韌性。
安克創新核心業務發展趨勢怎樣?
安克創新核心業務展現韌性,智能充電及儲能業務穩健增長,SOLIX受惠於供應恢復及新品推出。智能影音業務維持穩定增長。但智能家居及創新業務受掃地機械人競爭加劇、新品推出較慢拖累。公司正推進「One Anker」品牌整合,利用亞馬遜品牌認知拓展新領域,延伸至跨品類產品生態及軟件平台,擴大長期增長空間。
安克創新報告重點分析方向是什麼?
安克創新報告重點分析方向包括:收入表現及分渠道增長,智能充電及儲能業務穩健增長,線上收入增長5.4%,線下收入增長44.2%。經營效率改善,毛利率按年提升1.4個百分點,銷售及市場推廣費用率按年下降2.4個百分點。現金流狀況,9M26經營現金流改善至流入3.8億元,但僅相當於同期扣非淨利潤的17%。觀點與結論,看好公司品牌整合及新品類拓展,儘管ROIC維持在15%以上,但較高資本回報尚未充分轉化為經營現金流。
安克創新市場現狀怎樣?
安克創新市場現狀顯示,海外市場仍貢獻約95%收入,中國市場佔5%。4Q預期收入增速有望回升,但受較低比較基數、安防渠道調整逐步推進及儲能新品推出影響。公司ROIC維持在15%以上,反映其品牌優勢、研發能力及輕資產營運模式。目前股份以2026及2027年預測市盈率19倍及16倍交易。但存貨及營運資金佔用持續增加,拖累現金轉化效率。
安克創新報告有哪些風險提示?
安克創新報告風險提示包括:原材料成本上升及掃地機械人去庫存壓力拖累毛利率。較高資本回報尚未充分轉化為經營現金流,存貨及營運資金佔用持續增加。外包生產模式面對生產基地調整及貿易政策不確定性,降低盈利可預測性,並可能限制估值水平。儘管公司ROIC維持在15%以上,但長期競爭力仍需品牌整合及新品類拓展逐步轉化為更可持續的盈利及現金流。