猜你想问
2026年國慶假期中國消費情況如何?
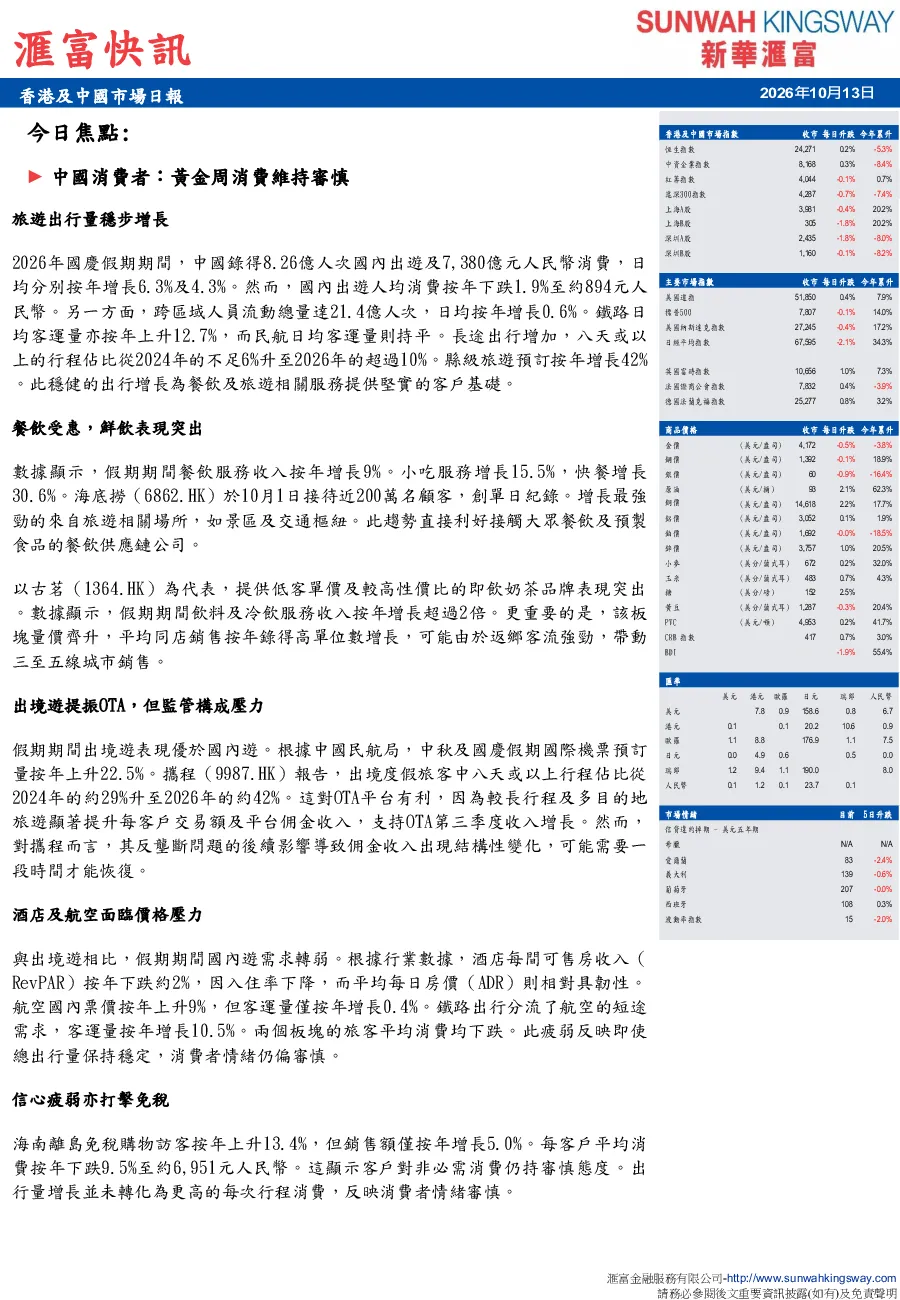
2026年國慶假期,中國國內出遊8.26億人次,消費7,380億元人民幣,日均分別增長6.3%及4.3%。但國內出遊人均消費下跌1.9%至約894元人民幣,跨區域人員流動總量達21.4億人次,日均增長0.6%。長途出行增加,八天或以上行程佔比從不足6%升至超過10%,县級旅遊預訂增長42%,反映消費者情緒偏審慎。
餐飲行業在國慶假期表現如何?
餐飲服務收入增長9%,小吃服務增長15.5%,快餐增長30.6%。海底撈(6862.HK)單日接待近200萬顧客,創紀錄。旅遊相關場所增長最強勁,利好餐飲供應鏈公司。古茗(1364.HK)等低客單價即飲奶茶品牌表現突出,飲料及冷飲服務收入增長超過2倍。三至五線城市銷售受返鄉客流帶動,平均同店銷售高單位數增長。
國慶假期中國旅遊行業趨勢是怎樣的?
國慶假期中國旅遊行業呈現出行量增長但消費增長乏力的格局。國內出遊人次增長,但人均消費下降,長途出行增加,县級旅遊預訂增長顯著。出境遊表現優於國內遊,國際機票預訂量增長22.5%,出境度假旅客中長途行程佔比升至約42%,較長行程及多目的地旅遊提升每客戶交易額。
國慶假期消費市場的整體判斷是什麼?
國慶假期消費市場反映消費者情緒偏審慎。儘管出行量增長,但消費增長乏力,與春節及勞動節相似。消費者消費意願低迷,主要受房地產市場低迷、工資增長緩慢及就業市場疲弱影響。海南離島免稅購物訪客增長13.4%,銷售額增長5.0%,但每客戶平均消費下跌9.5%,反映客戶對非必需消費仍持審慎態度。
國慶假期消費行業存在哪些風險?
國慶假期消費行業風險主要體現在消費者信心疲弱。酒店RevPAR下跌約2%,入住率下降,航空國內票價上升9%,但客運量增長0.4%,旅客平均消費下跌。免稅購物銷售額增長緩慢,每客戶平均消費下跌。此外,出境遊反壟斷問題導致OTA佣金收入結構性變化,可能需要時間恢復。
你可能感兴趣
香港及中國市場日報(滙富快訊):莎莎國際以合理租金進駐旅遊旺區
滙富金融2026-07-13
滙富金融服務有限公司-香港及中國市場日報 滙富快訊
滙富金融2026-09-29
香港及中國市場日報:滙富快訊 今日焦點:安克創新成長的陣痛
滙富金融2026-07-14
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-08-25
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-07-20
滙富金融服務有限公司-香港及中國市場日報 滙富快訊
新华汇富2026-06-16
滙富快訊:香港及中國市場日報
新华汇富2020-01-21
香港及中國市場日報 滙富快訊
滙富金融2026-08-03
香港及中國市場日報 滙富快訊
滙富金融2026-10-07
香港及中國市場日報 滙富快訊:西銳飛機在個人航空領域的溢價增長與市場領導地位
滙富金融2026-07-17