猜你想问
这份研报的核心内容是什么?
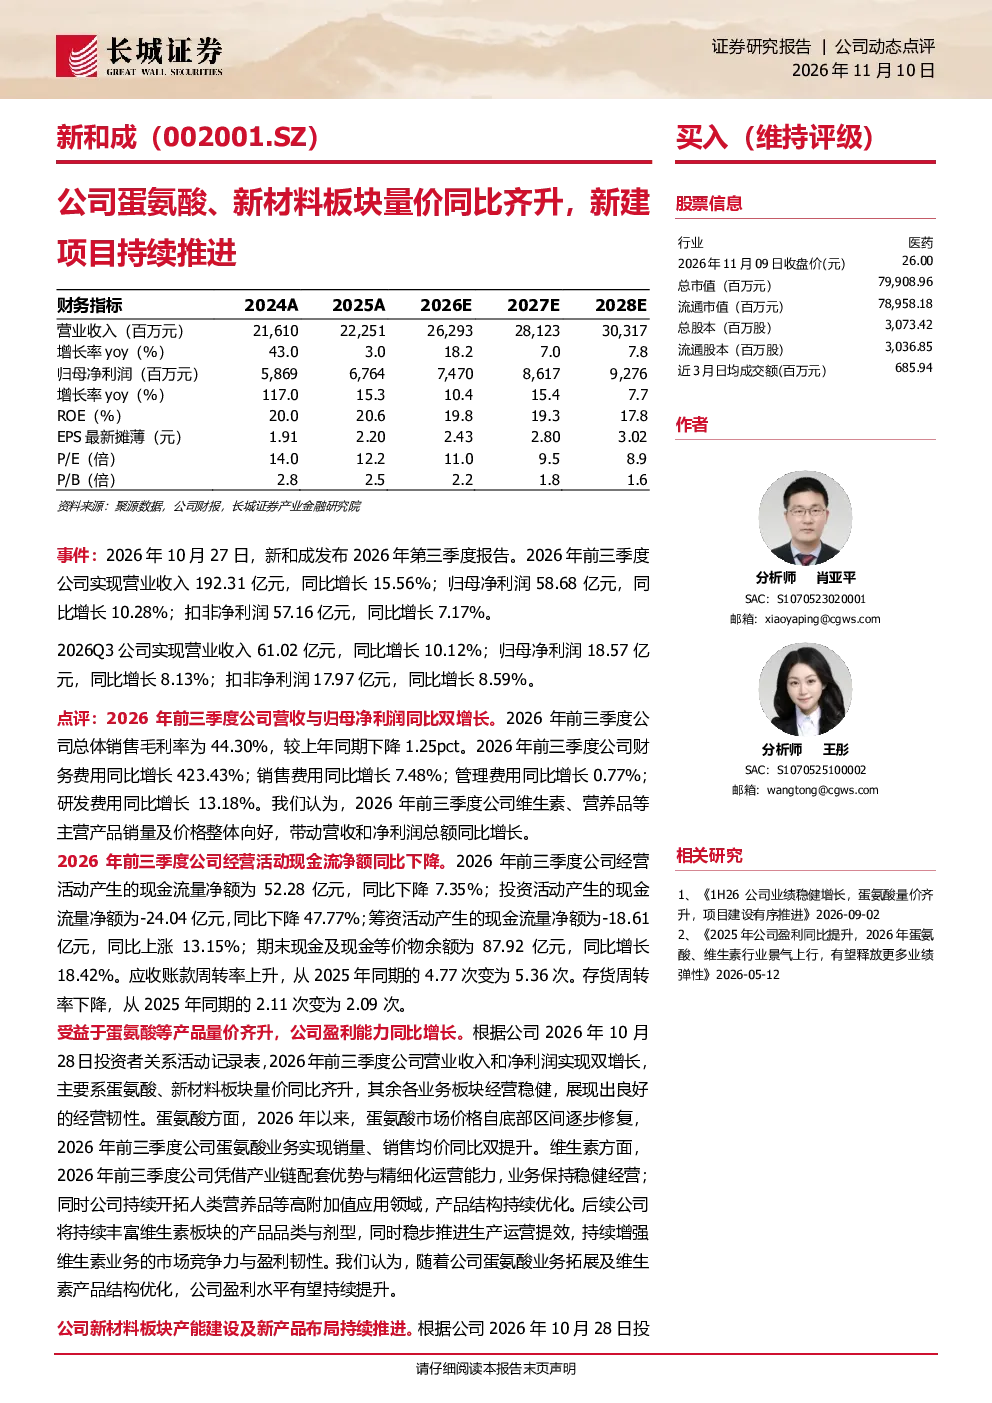
该研报显示,新和成2026年前三季度实现营业收入192.31亿元(同比增长15.56%),归母净利润58.68亿元(同比增长10.28%)。蛋氨酸板块因市场价格修复销量、均价同比双提升,新材料板块PPS、PPA等产能建设持续推进,天津尼龙产业链项目进入安装阶段,预计2027年建成。研发费用同比增长13.18%,财务费用大幅增加。
蛋氨酸和维生素赛道的发展趋势如何?
蛋氨酸板块受益于市场价格修复,销量和均价同比提升,推动盈利能力增长。维生素板块凭借产业链优势与精细化运营,业务稳健,产品结构持续优化,未来将丰富品类与剂型,提升市场竞争力。
研报重点分析了哪些方向?
研报重点分析了公司蛋氨酸、维生素和新材料三大业务板块。蛋氨酸板块销量、均价同比双提升,维生素板块业务稳健且产品结构优化,新材料板块PPS、PPA等产能建设持续推进,天津尼龙产业链项目进入安装阶段,预计2027年建成。
当前新和成的市场现状如何?
新和成2026年前三季度营业收入192.31亿元(同比增长15.56%),归母净利润58.68亿元(同比增长10.28%)。蛋氨酸板块表现亮眼,销量、均价同比提升。新材料板块产能建设稳步推进,天津尼龙产业链项目进入安装阶段。但销售毛利率有所下降,财务费用大幅增加,经营活动现金流净额同比下降。
研报提到了哪些风险?
研报提示的主要风险包括产品价格波动、原材料价格波动、新项目建设不及预期以及安全环保风险。例如,财务费用同比增长423.43%,可能受融资成本上升影响;经营活动现金流净额同比下降7.35%,需关注盈利质量。新项目建设若不及预期,可能影响中长期业绩表现。
你可能感兴趣
1H26公司业绩稳健增长,蛋氨酸量价齐升,项目建设有序推进
长城证券2026-09-03
铜钴量价齐升带动业绩向好 扩产新建项目有序推进
有色金属安信证券2022-01-26
公司信息更新报告:蛋氨酸量价齐升助力Q1业绩显著改善,在建项目有序释放驱动中长期成长
医药生物开源证券2024-04-30
主产品量价齐升,新材料项目稳步推进
基础化工华鑫证券2022-08-18
蛋氨酸维生素量价齐升,香精香料、新材料稳健发展
国信证券2025-04-16
蛋氨酸量价齐升,新材料加速布局
基础化工华安证券2026-05-13
25Q3量利齐升业绩超预期,新材料项目持续推进
基础化工华安证券2025-10-29
钛白粉量价齐升推动业绩增长,看好公司上游钛矿布局及钪钒新材料项目
基础化工长城证券2024-09-11
公司业绩稳健增长,蛋氨酸量价齐升,特种产品强劲增长,项目
长城证券2026-09-12
2026Q3安迪苏业绩同比大幅增长,蛋氨酸量价齐升,特种产品放量增添成长动能
长城证券2026-11-10