猜你想问
这份研报的核心内容是什么?
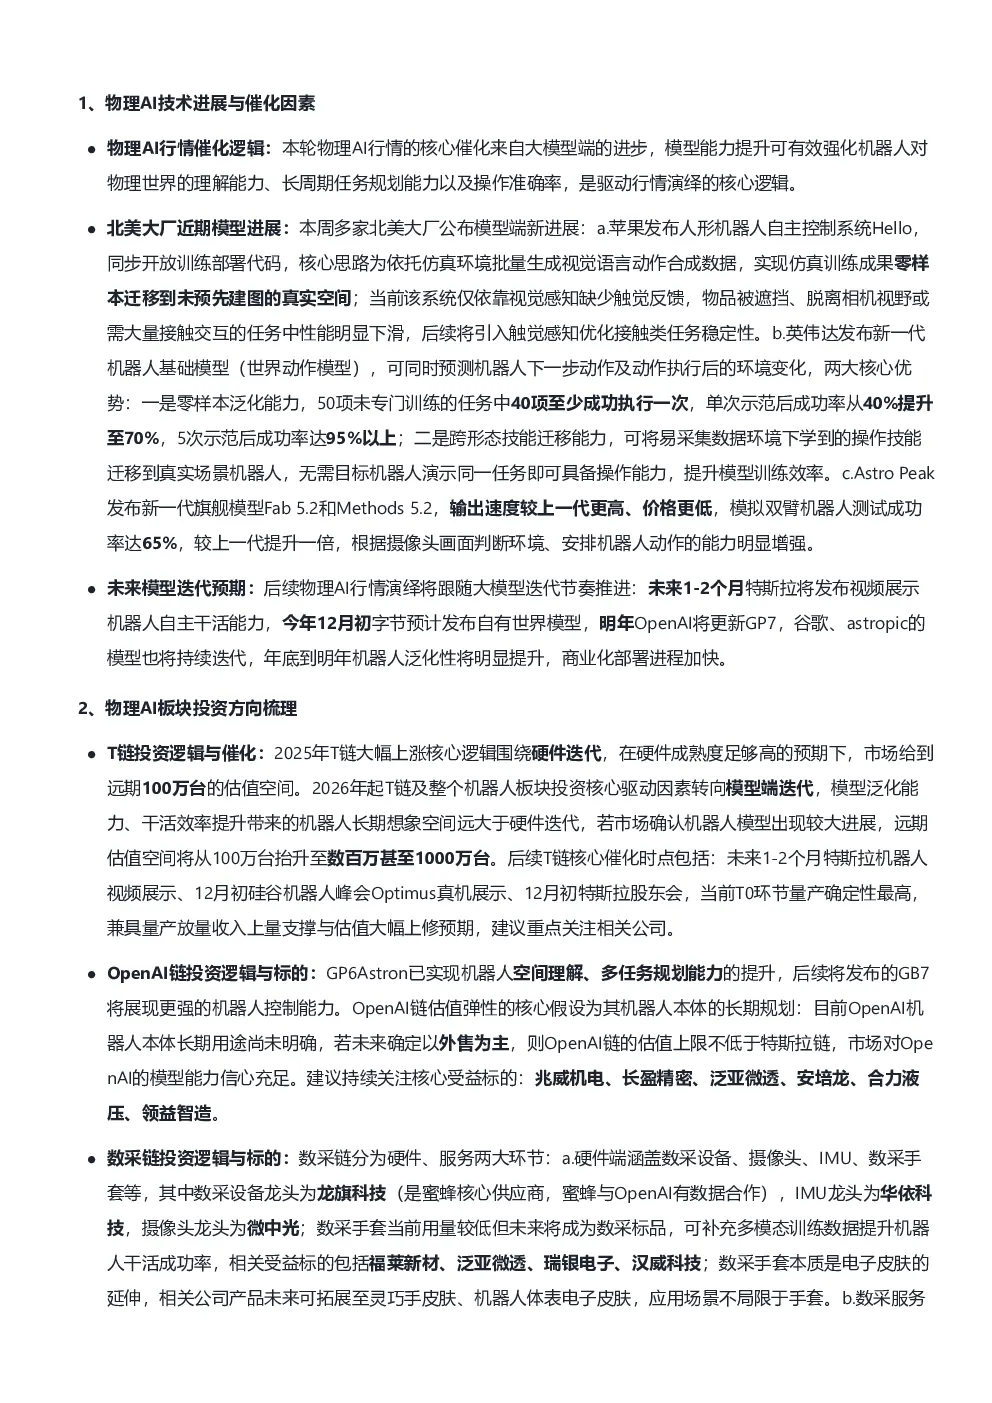
这份研报主要分析了物理AI和端侧设备的发展趋势,重点探讨了大模型端进展如何提升机器人对物理世界的理解、长周期任务规划及操作准确率。报告详细介绍了北美大厂如苹果、英伟达、Astro Peak的模型进展,并预测了特斯拉、字节跳动、OpenAI等公司未来1-2年的模型迭代预期,指出机器人泛化性将显著提升,商业化加速。
物理AI和端侧设备行业的发展趋势如何?
物理AI和端侧设备行业正经历重要的发展阶段。宏观背景上,安全和资本开支问题促使头部模型厂资源向产品端倾斜,科技链重心向物理AI应用和端侧转移。核心特征变化包括交互通道从触摸+显示拓展至语音、手势、眼球追踪等多通道,产品趋向穿戴化,体积更小、零部件更精密,光学对准要求升级。这些变化对测试、组装设备需求产生显著影响,行业整体发展前景广阔。
研报重点分析了哪些投资方向?
研报重点分析了特斯拉链(兆威机电、长盈精密等)、OpenAI链(兆威机电、长盈精密等)和数采链(龙旗科技、华依科技等)的投资方向。特斯拉链核心逻辑为硬件迭代和模型端迭代,OpenAI链关注GPT系列模型能力提升,数采链则涵盖硬件端和数采服务商。报告还推荐了博众精工、智立方等在装配和测试环节有优势的标的。
当前市场对物理AI和端侧设备的现状如何判断?
当前市场对物理AI和端侧设备展现出积极的发展态势。大模型端的持续进步显著提升了机器人智能化水平,头部企业如特斯拉、苹果、英伟达等纷纷推出新模型或技术,推动行业快速迭代。同时,端侧设备行业正经历从传统交互到多通道交互的转变,产品趋向穿戴化,对测试和组装设备的需求不断增长,整体市场处于快速发展阶段。
研报提示了哪些风险?
研报提示的主要风险包括上游供应链的不确定性,如安全和资本开支问题可能影响硬件供应稳定性。此外,头部模型厂资源向产品端倾斜可能导致前端投资开支减少,影响相关设备厂商的业绩。同时,技术快速迭代带来的竞争压力和产品更新换代风险也需要关注。这些因素可能对行业参与者产生一定影响,投资者需谨慎评估。