猜你想问
这份研报主要分析了什么内容?
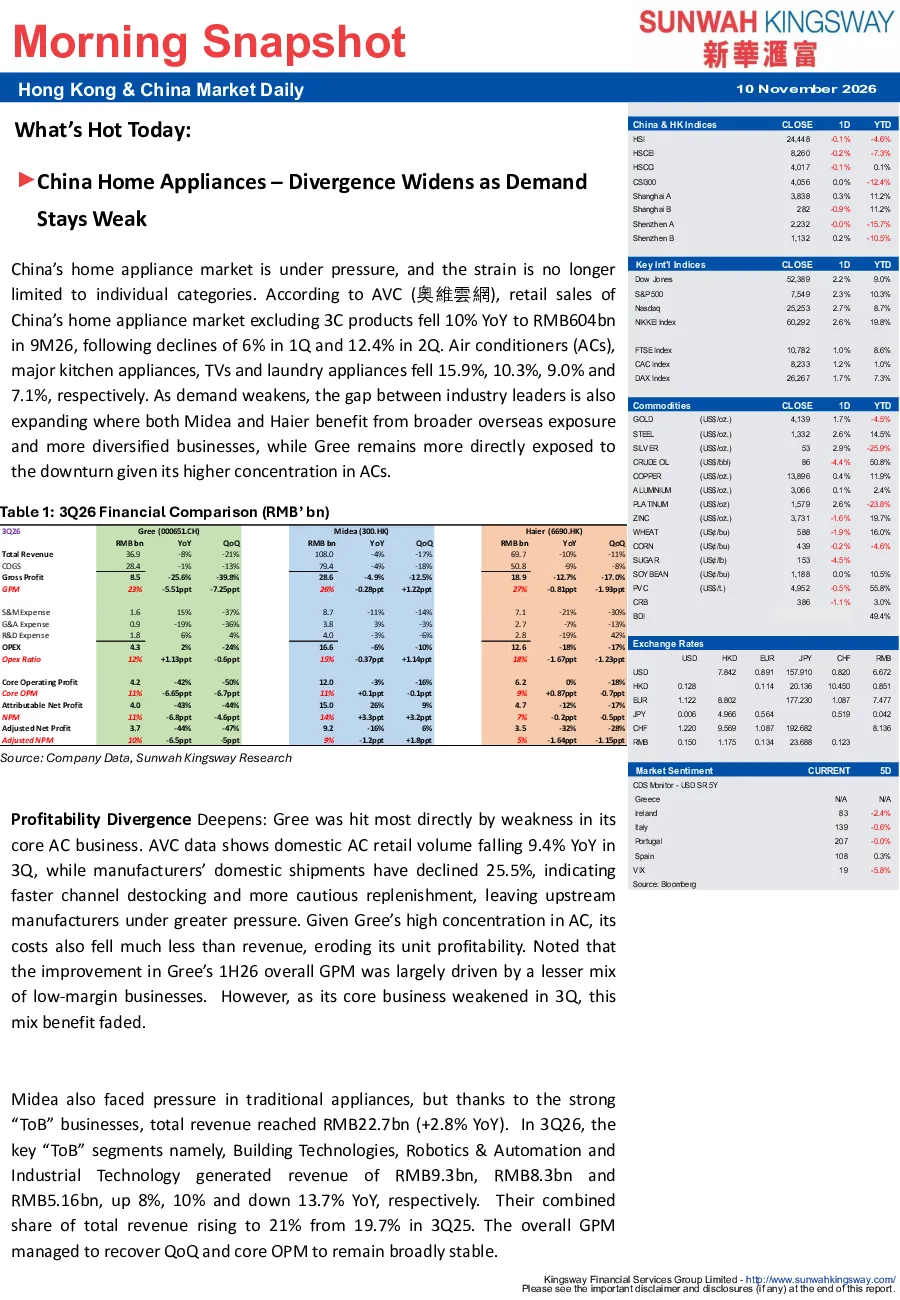
这份研报分析了中国家电行业在2026年前三季度面临的需求疲软和行业分化加剧的问题。报告指出市场零售额同比下降10%,主要品类如空调、厨电、电视和洗衣机均出现下滑。美的和海尔受益于多元化业务和海外布局,而格力受空调业务集中影响更大。美的受空调业务疲软冲击最大,其2026年上半年GPM改善主要得益于低利润业务配比减少,但第三季度核心业务走弱,该优势已消退。海尔因中国和北美需求疲软承压,但欧洲、新兴市场和高端领域增长提供喘息之机。报告还分析了三家公司第三季度的现金流与资产负债表分化情况,以及短期需求复苏依赖政策支持和替换激励的观点。
中国家电行业未来的发展趋势如何?
中国家电行业未来发展趋势显示,白电需求在2026年第三季度未全面复苏,盈利能力和经营现金流普遍承压。短期需求复苏依赖政策支持和替换激励。渠道去库存和成本压力持续传导,空调压力最大,冰箱、洗衣机和海外市场相对更有韧性。行业领导者差距扩大,美的和海尔受益于多元化业务和海外布局,而格力受空调业务集中影响更大。美的的ToB业务增长强劲,海尔在海外市场表现相对较好,但整体行业仍面临需求疲软和行业分化的挑战。
研报重点分析了哪些公司?
研报重点分析了美的、海尔和格力三家公司。美的受空调业务疲软冲击最大,其2026年上半年GPM改善主要得益于低利润业务配比减少,但第三季度核心业务走弱,该优势已消退。美的总收入同比增长2.8%,主要得益于强劲的ToB业务,其中楼宇科技、机器人与自动化收入分别增长8%和10%,合计收入占比上升至21%。海尔因中国和北美需求疲软承压,但欧洲、新兴市场和高端领域增长提供喘息之机。格力受空调业务集中影响更大,第三季度空调零售量下滑9.4%,制造商出货量下降25.5%,渠道去库存加速。报告还分析了三家公司第三季度的现金流与资产负债表分化情况。
当前家电市场的现状如何?
当前家电市场现状显示,2026年前三季度面临需求疲软和行业分化加剧的压力。根据奥维云网(AVC)数据,市场零售额同比下降10%,主要品类如空调、厨电、电视和洗衣机均出现下滑。行业领导者差距扩大,美的和海尔受益于多元化业务和海外布局,而格力受空调业务集中影响更大。盈利分化加剧,美的和海尔报告的净利润多为一时性项目,调整后净利润同比降幅达中teens至44%。美的受空调业务和GPM急剧收缩影响最大,海尔面临收入下降、汇兑损失和海外整合成本压力。三家公司第三季度的经营性现金流(OCF)疲软,原因各不相同。格力现金流回收减弱,美的现金回收相对稳定,海尔因海外本地化和持续投资,营运资金和资本支出需求上升。
研报提示了哪些风险?
研报提示的风险包括:白电需求在2026年第三季度未全面复苏,盈利能力和经营现金流普遍承压,短期需求复苏依赖政策支持和替换激励。渠道去库存和成本压力持续传导,空调压力最大,冰箱、洗衣机和海外市场相对更有韧性。美的和海尔虽然受益于多元化业务和海外布局,但仍面临传统家电业务疲软的挑战。格力受空调业务集中影响更大,现金流回收减弱,合同负债大幅下降。美的的短期营运资金需求增加,海尔的净债务压力加大。总体而言,家电行业短期面临需求疲软、盈利能力下降和现金流压力等多重风险。