猜你想问
这份研报主要分析了哪些行业?
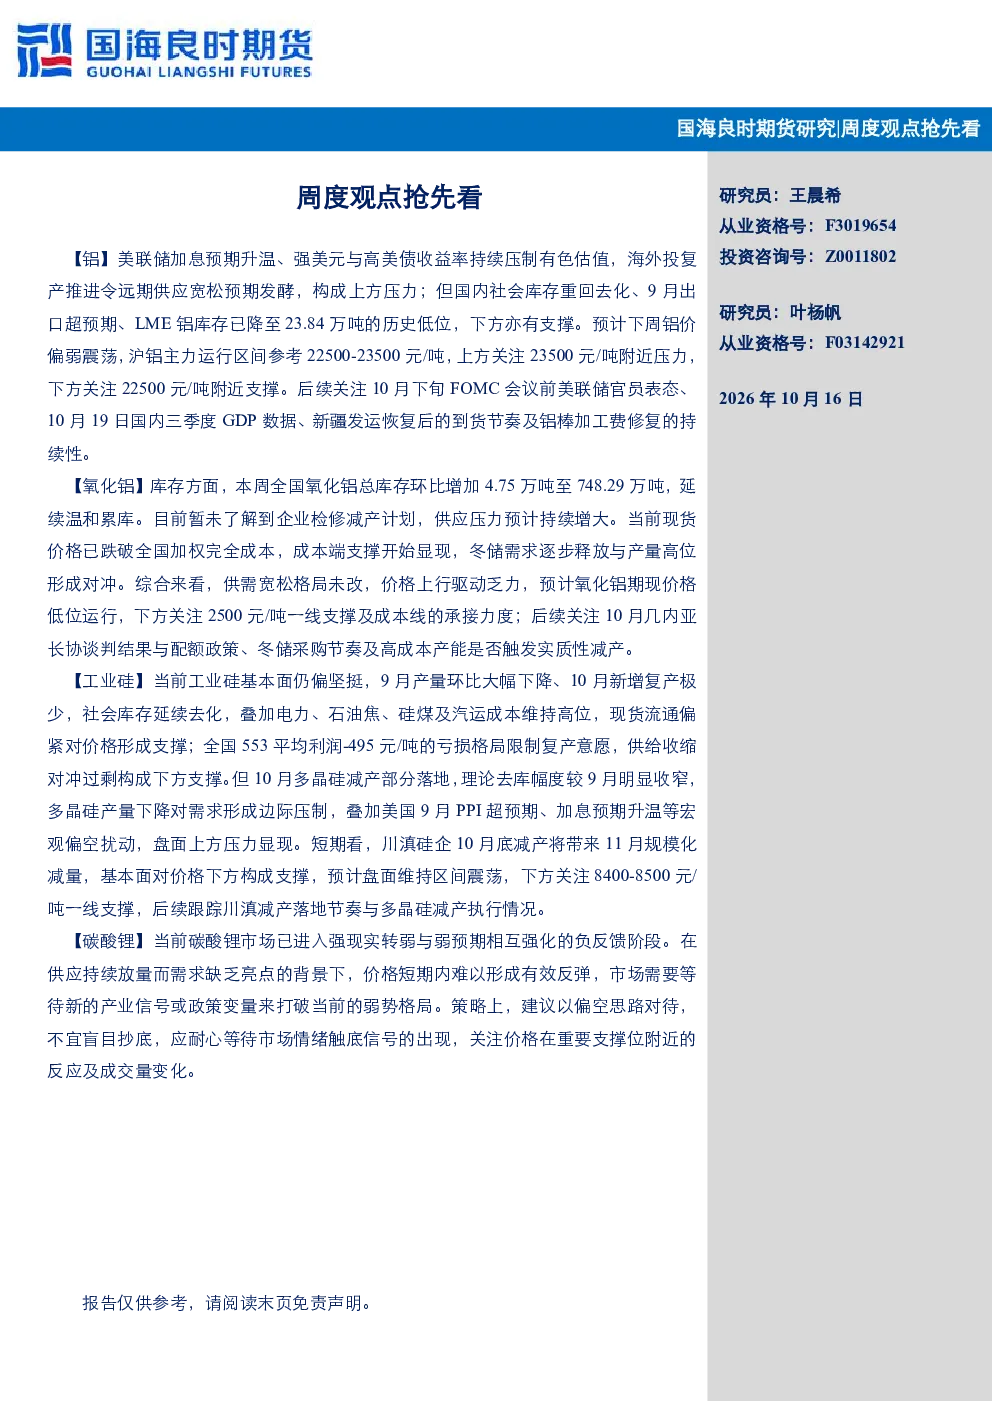
这份研报主要分析了铝、氧化铝、工业硅、碳酸锂、钢矿、铁合金、聚烯烃、涤纶短纤、玉米、棕榈油和菜系等多个行业,涵盖了能源化工、金属、农产品等多个领域,为投资者提供了全面的行业观点和分析。
报告中提到哪些赛道/行业的发展趋势?
报告中指出,铝行业面临美联储加息预期升温、强美元压制估值,同时海外投复产推进令远期供应宽松预期发酵;氧化铝供需宽松格局未改,价格上行驱动乏力;工业硅基本面显示供应持续放量而需求缺乏亮点,价格短期内难以形成有效反弹;碳酸锂市场已进入强现实转弱与弱预期相互强化的负反馈阶段;钢矿行业受宏观预期转弱与产业供需矛盾加深的共振影响;铁合金方面,钢招量增价降,盘面缺单边驱动,成本端底部僵持;聚烯烃本轮行情由成本推动,但高价对需求抑制开始显现;涤纶短纤盘面明显回落,更多由宏观情绪转弱与远期需求预期走弱驱动;玉米市场短期供强需弱格局继续维持,新粮集中供应冲击是主要矛盾;棕榈油市场马棕现实端供大于求的程度令人咋舌,未能扭转市场悲观情绪;菜系方面,全球油料情绪趋冷,国内非转菜油持续偏紧,基差报价水涨船高。
研报重点分析了哪些方向?
研报重点分析了各行业的供需关系、价格走势、市场情绪以及后续关注点。例如,铝行业分析了美联储加息预期、海外投复产、国内库存变化等因素对价格的影响;氧化铝关注了库存变化、供需格局以及价格支撑力度;工业硅分析了基本面、需求压制以及价格预测;碳酸锂指出市场已进入负反馈阶段,价格短期内难以形成有效反弹;钢矿行业分析了宏观预期、供需矛盾、地缘扰动等因素;铁合金方面,报告分析了钢招、焦端成本、钢厂利润、供应端变化以及需求端情况;聚烯烃关注了成本推动、需求抑制、油价走势等因素;涤纶短纤分析了盘面走势、驱动因素、基本面变化以及预测;玉米市场关注了美国玉米平衡表、国内供强需弱格局、现货价格以及期价走势;棕榈油分析了MPOB数据、市场情绪、预期以及预测;菜系方面,报告分析了全球油料供需、加拿大油菜籽产量、地缘冲突影响、菜油制生柴利润以及国内市场情况。
报告中如何判断当前市场现状?
报告中通过分析各行业的供需关系、价格走势、市场情绪以及宏观环境等因素来判断当前市场现状。例如,铝行业面临美联储加息预期升温、强美元与高美债收益率压制有色估值,同时海外投复产推进令远期供应宽松预期发酵,构成上方压力;国内社会库存重回去化、9月出口超预期、LME铝库存降至历史低位,下方亦有支撑,显示市场存在多空博弈;氧化铝供需宽松格局未改,价格上行驱动乏力,表明市场缺乏上涨动力;工业硅基本面显示供应持续放量而需求缺乏亮点,价格短期内难以形成有效反弹,反映市场供大于求;碳酸锂市场已进入强现实转弱与弱预期相互强化的负反馈阶段,价格短期内难以形成有效反弹,表明市场情绪悲观;钢矿行业受宏观预期转弱与产业供需矛盾加深的共振影响,显示市场面临多重压力;铁合金方面,钢招量增价降,盘面缺单边驱动,成本端底部僵持,表明市场存在不确定性;聚烯烃本轮行情由成本推动,但高价对需求抑制开始显现,显示市场面临需求疲软;涤纶短纤盘面明显回落,更多由宏观情绪转弱与远期需求预期走弱驱动,表明市场情绪悲观;玉米市场短期供强需弱格局继续维持,新粮集中供应冲击是主要矛盾,显示市场面临供应过剩压力;棕榈油市场马棕现实端供大于求的程度令人咋舌,未能扭转市场悲观情绪,显示市场面临库存高企压力;菜系方面,全球油料情绪趋冷,国内非转菜油持续偏紧,基差报价水涨船高,表明市场存在供需不平衡。
研报中有哪些风险提示?
研报中提示了各行业面临的风险因素。例如,铝行业面临美联储加息预期升温、强美元与高美债收益率压制有色估值,同时海外投复产推进令远期供应宽松预期发酵,构成上方压力;氧化铝供需宽松格局未改,价格上行驱动乏力,表明市场缺乏上涨动力;工业硅基本面显示供应持续放量而需求缺乏亮点,价格短期内难以形成有效反弹,反映市场供大于求;碳酸锂市场已进入强现实转弱与弱预期相互强化的负反馈阶段,价格短期内难以形成有效反弹,表明市场情绪悲观;钢矿行业受宏观预期转弱与产业供需矛盾加深的共振影响,显示市场面临多重压力;铁合金方面,钢招量增价降,盘面缺单边驱动,成本端底部僵持,表明市场存在不确定性;聚烯烃本轮行情由成本推动,但高价对需求抑制开始显现,显示市场面临需求疲软;涤纶短纤盘面明显回落,更多由宏观情绪转弱与远期需求预期走弱驱动,表明市场情绪悲观;玉米市场短期供强需弱格局继续维持,新粮集中供应冲击是主要矛盾,显示市场面临供应过剩压力;棕榈油市场马棕现实端供大于求的程度令人咋舌,未能扭转市场悲观情绪,显示市场面临库存高企压力;菜系方面,全球油料情绪趋冷,国内非转菜油持续偏紧,基差报价水涨船高,表明市场存在供需不平衡。此外,研报还提示了地缘政治风险、政策变化风险、极端天气风险等可能影响市场走势的因素。