猜你想问
海天味业2026年三季报核心内容是什么?
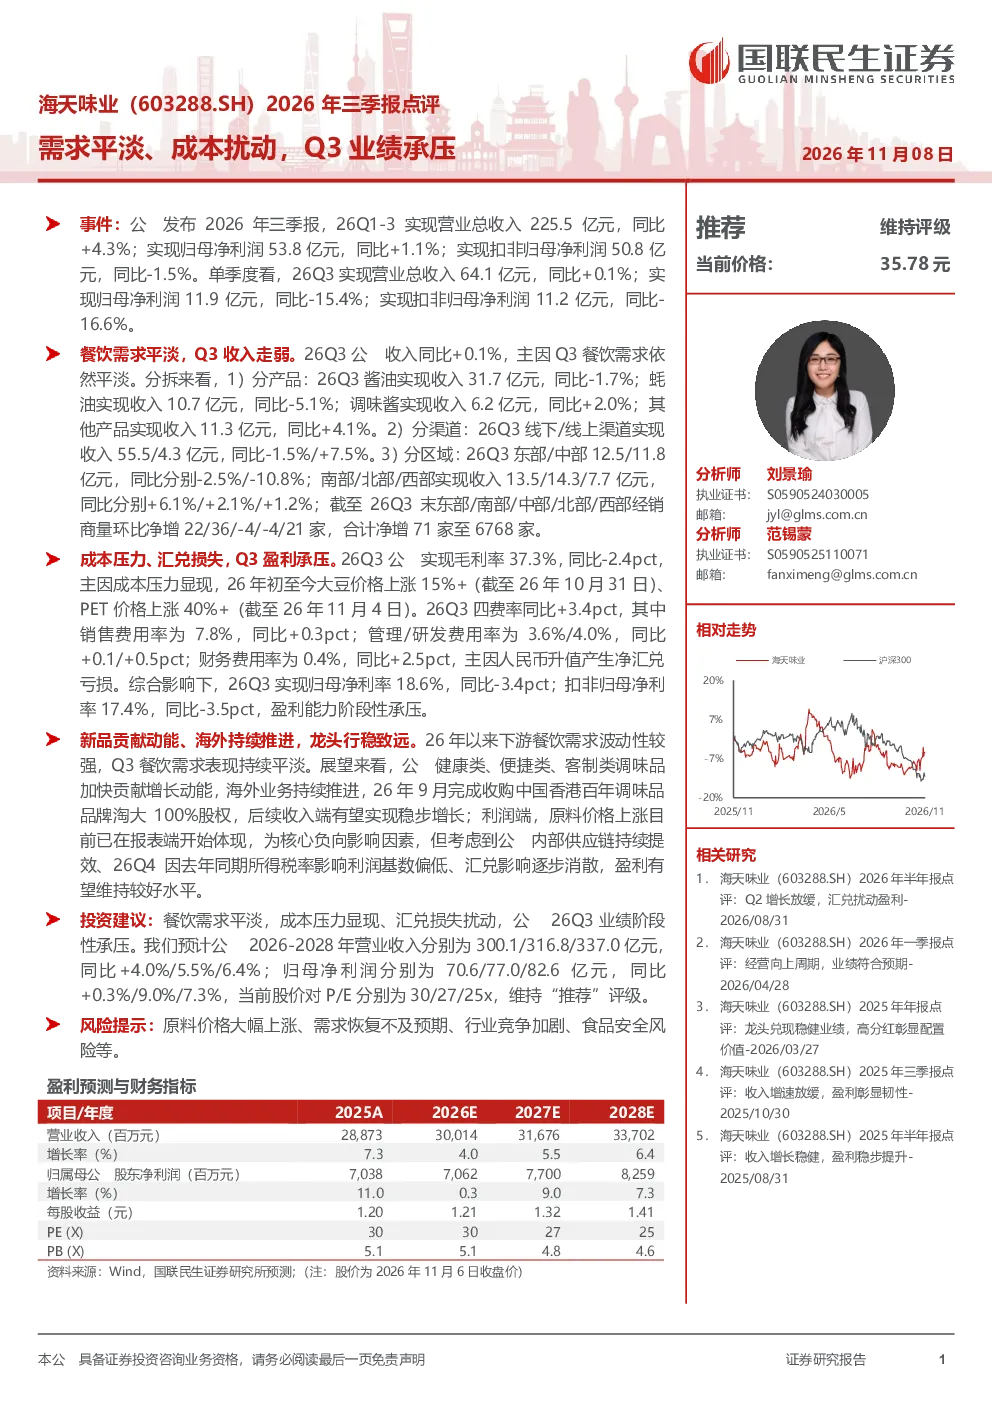
2026年三季报显示,海天味业营业总收入225.5亿元(同比+4.3%),归母净利润53.8亿元(同比+1.1%),扣非归母净利润50.8亿元(同比-1.5%)。Q3实现营业总收入64.1亿元(同比+0.1%),归母净利润11.9亿元(同比-15.4%),扣非归母净利润11.2亿元(同比-16.6%)。酱油、蚝油收入下滑,调味酱、其他产品增长。线下渠道下滑,线上渠道增长。东部、中部下滑,南部、北部、西部增长。毛利率37.3%(同比-2.4pct),主因大豆、PET价格上涨。归母净利率18.6%(同比-3.4pct),扣非归母净利率17.4%(同比-3.5pct)
调味品行业未来发展趋势如何?
调味品行业未来发展趋势显示,健康、便捷、客制类新品加快贡献增长动能。海外业务持续推进,收购香港淘大100%股权后有望稳步增长。供应链提效、Q4基数偏低、汇兑影响消散等因素或支撑盈利。但需关注原料价格波动、需求恢复情况、行业竞争及食品安全风险。
海天味业三季报重点分析了哪些方向?
海天味业三季报重点分析了需求平淡、成本扰动对业绩的影响。Q3餐饮需求平淡,酱油、蚝油收入下滑,线下渠道下滑,东部、中部收入下滑。成本端,大豆、PET价格上涨导致毛利率下降,四费率同比上升,归母净利率承压。同时关注新品增长、海外业务进展及盈利支撑因素。
当前市场对海天味业有何判断?
当前市场对海天味业的判断显示,Q3业绩受需求平淡和成本压力影响承压,但公司正通过新品、海外业务等多元化发展。预计2026-2028年营业收入同比+4.0%/5.5%/6.4%,归母净利润同比+0.3%/9.0%/7.3%。需关注原料价格、需求恢复、行业竞争及食品安全等风险因素。
海天味业研报提示哪些风险?
海天味业研报提示的主要风险包括:原料价格大幅上涨可能侵蚀利润空间;需求恢复不及预期影响收入增长;行业竞争加剧压缩市场份额;食品安全事件引发品牌形象受损等。需持续关注这些风险因素对公司经营的影响。