猜你想问
海天味业2026年三季报核心数据有哪些?
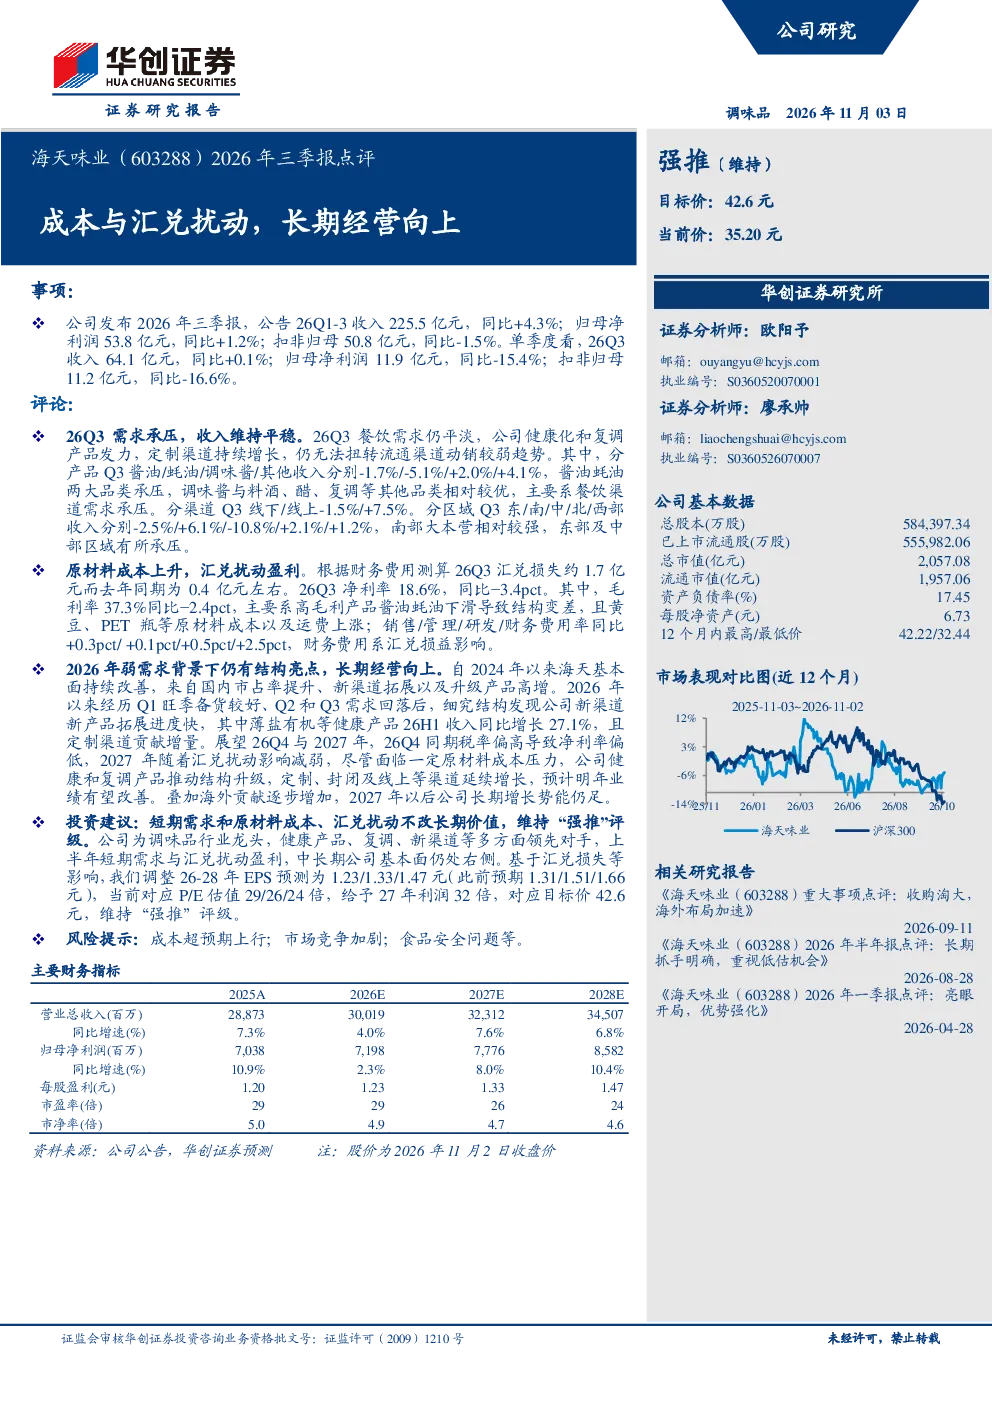
海天味业2026年三季报显示,公司总收入225.5亿元,同比增长4.3%;归母净利润53.8亿元,同比增长1.2%;扣非归母净利润50.8亿元,同比减少1.5%。单季度来看,2026年第三季度收入64.1亿元,同比增长0.1%;归母净利润11.9亿元,同比减少15.4%;扣非归母净利润11.2亿元,同比减少16.6%。这些数据显示公司在收入端保持稳定,但利润端受到成本上升和汇兑损失的影响。
海天味业2026年三季报的主要行业发展趋势是什么?
海天味业2026年三季报反映了调味品行业的几个关键趋势。首先,餐饮需求依然平淡,但健康化和复调产品逐渐成为市场的新动力。其次,定制渠道持续增长,显示出消费者对个性化产品的需求增加。此外,酱油和蚝油两大传统品类面临压力,而调味酱、料酒、醋等细分品类表现相对较好。这些趋势表明,调味品行业正朝着健康化、个性化和多元化方向发展。
海天味业2026年三季报的重点分析方向是什么?
海天味业2026年三季报的重点分析方向主要集中在成本控制、渠道转型和产品升级上。报告指出,原材料成本上升和汇兑损失对盈利能力造成压力,公司需要加强成本管理。同时,新渠道拓展和升级产品的增长成为亮点,特别是薄盐有机等健康产品收入同比增长27.1%,显示出公司在产品创新方面的成效。此外,定制渠道的贡献也在不断增加,表明公司在渠道转型方面取得进展。
海天味业2026年三季报的市场现状如何判断?
海天味业2026年三季报显示的市场现状是需求平淡与结构性亮点并存。一方面,餐饮需求依然疲软,导致公司整体收入增长乏力。另一方面,健康产品、复调产品和定制渠道的快速增长为公司带来了新的增长点。从区域来看,东部和中部地区面临压力,而南部地区表现相对强劲。这些数据表明,虽然市场整体需求疲软,但公司通过产品创新和渠道转型正在积极应对挑战。
海天味业2026年三季报存在哪些风险提示?
海天味业2026年三季报提示的主要风险包括成本上升、汇兑损失和需求疲软。原材料成本的上升对毛利率造成压力,而汇兑损失进一步影响了净利率。此外,餐饮需求的平淡也限制了公司收入的增长。虽然公司通过产品创新和渠道转型正在积极应对这些挑战,但短期内仍面临一定的经营压力。这些风险因素需要投资者密切关注。