猜你想问
2026年三季报海外收入增长20.8%主要受哪些市场驱动?
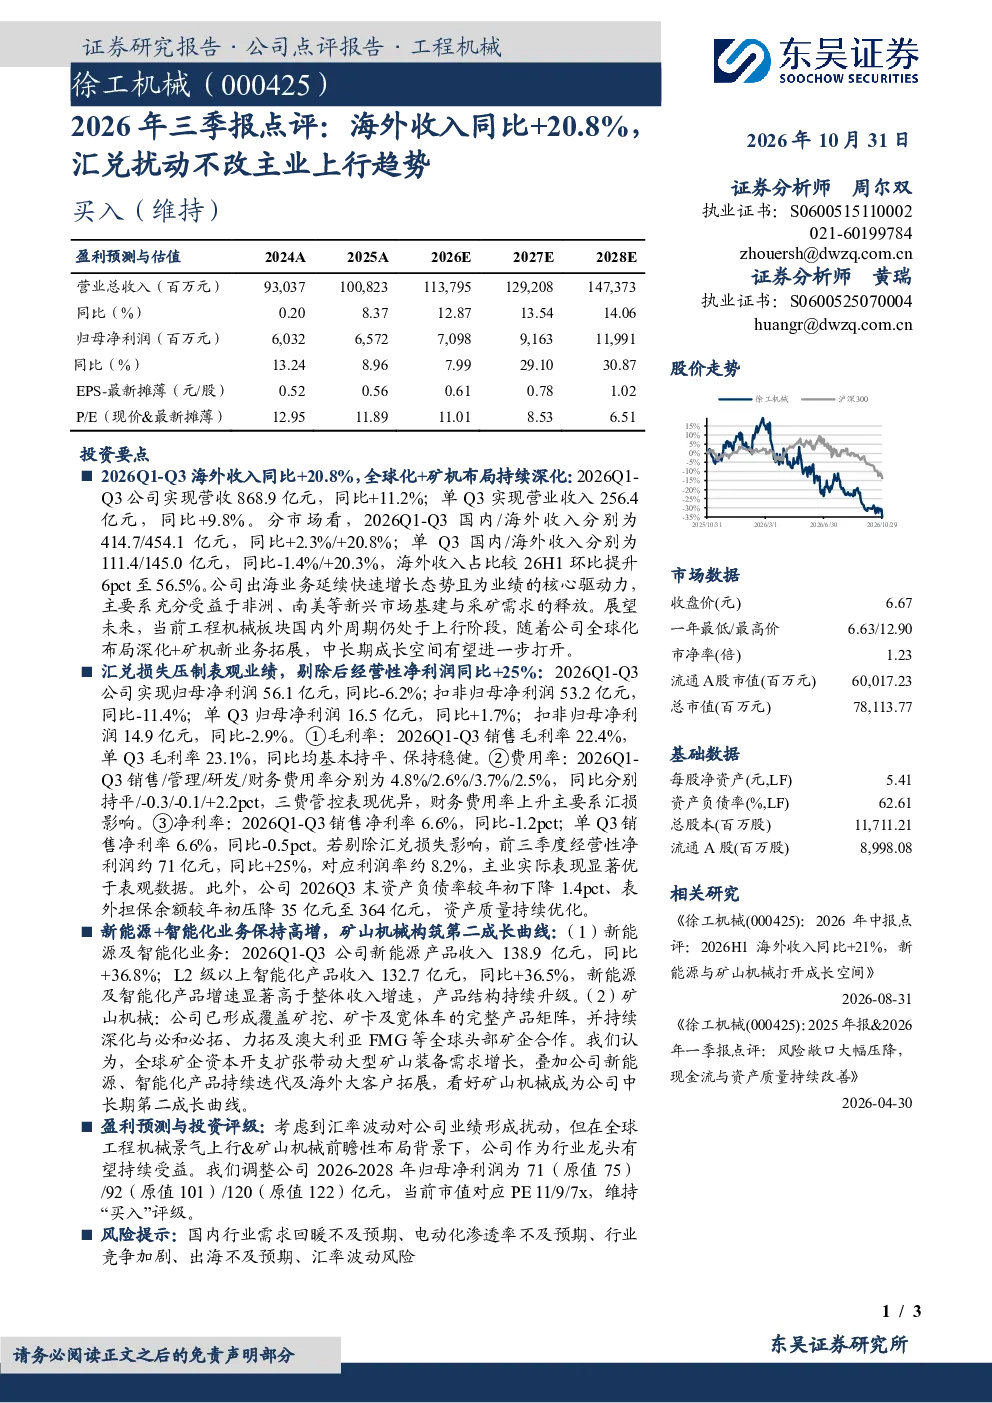
2026年Q1-Q3公司海外收入同比增长20.8%,主要受益于非洲、南美等新兴市场基建与采矿需求释放。这些地区的基础设施建设和矿产资源开发活动增加,带动了公司产品的出口。海外收入占比提升至56.5%,成为业绩核心驱动力。报告显示,非洲和南美的基建投资计划持续推进,同时矿业开采活动也呈现活跃态势,为公司的海外业务提供了重要增长点。
报告如何分析新能源及智能化业务的发展趋势?
报告指出,2026年Q1-Q3新能源及L2级以上智能化产品收入同比分别增长36.8%和36.5%,显示出产品结构持续升级的趋势。这表明公司在新能源和智能化领域的技术研发和市场推广取得显著成效,符合行业发展趋势。未来,随着新能源汽车和智能驾驶技术的普及,相关产品的市场需求有望进一步扩大,为公司带来新的增长机会。同时,智能化产品的应用场景也在不断拓展,为公司在多个细分市场的发展提供了更多可能性。
报告对矿山机械业务的战略布局有何解读?
报告显示,公司已形成覆盖矿挖、矿卡及宽体车的完整产品矩阵,并与必和必拓、力拓等全球头部矿企深化合作。这表明公司在矿山机械领域已经建立起较为完善的产业链布局,并通过与行业巨头的合作,进一步巩固了市场地位。矿山机械业务作为公司的第二成长曲线,未来有望在海外市场持续拓展,为公司带来稳定的收入和利润贡献。同时,与头部矿企的合作也有助于公司获取更多订单和项目资源,提升市场竞争力。
当前机械设备行业的市场现状如何?
报告显示,2026年Q1-Q3公司营收同比增长11.2%,但归母净利润同比-6.2%,主要受汇兑损失影响。这反映出机械设备行业在保持营收增长的同时,也面临一定的成本压力和汇率波动风险。然而,报告也指出,公司的销售毛利率和费用率管控优异,经营性净利润同比仍增长25%,显示出公司在成本控制和运营效率方面的优势。此外,行业整体仍受益于全球基建投资和制造业复苏的推动,市场前景仍具潜力。
研报提示的主要风险有哪些?
报告提示需关注国内行业需求回暖不及预期、电动化渗透率不及预期、行业竞争加剧、出海不及预期、汇率波动风险。这些风险因素可能对公司业绩产生不利影响。国内行业需求回暖不及预期可能导致公司国内市场业务增长放缓;电动化渗透率不及预期则可能影响新能源相关产品的市场表现;行业竞争加剧会压缩公司利润空间;出海不及预期则可能影响海外市场拓展的进度;汇率波动风险则可能对公司的财务状况造成冲击。公司需要密切关注这些风险因素,并采取相应措施进行应对。