猜你想问
绿联科技2026年三季报主要业绩亮点是什么?
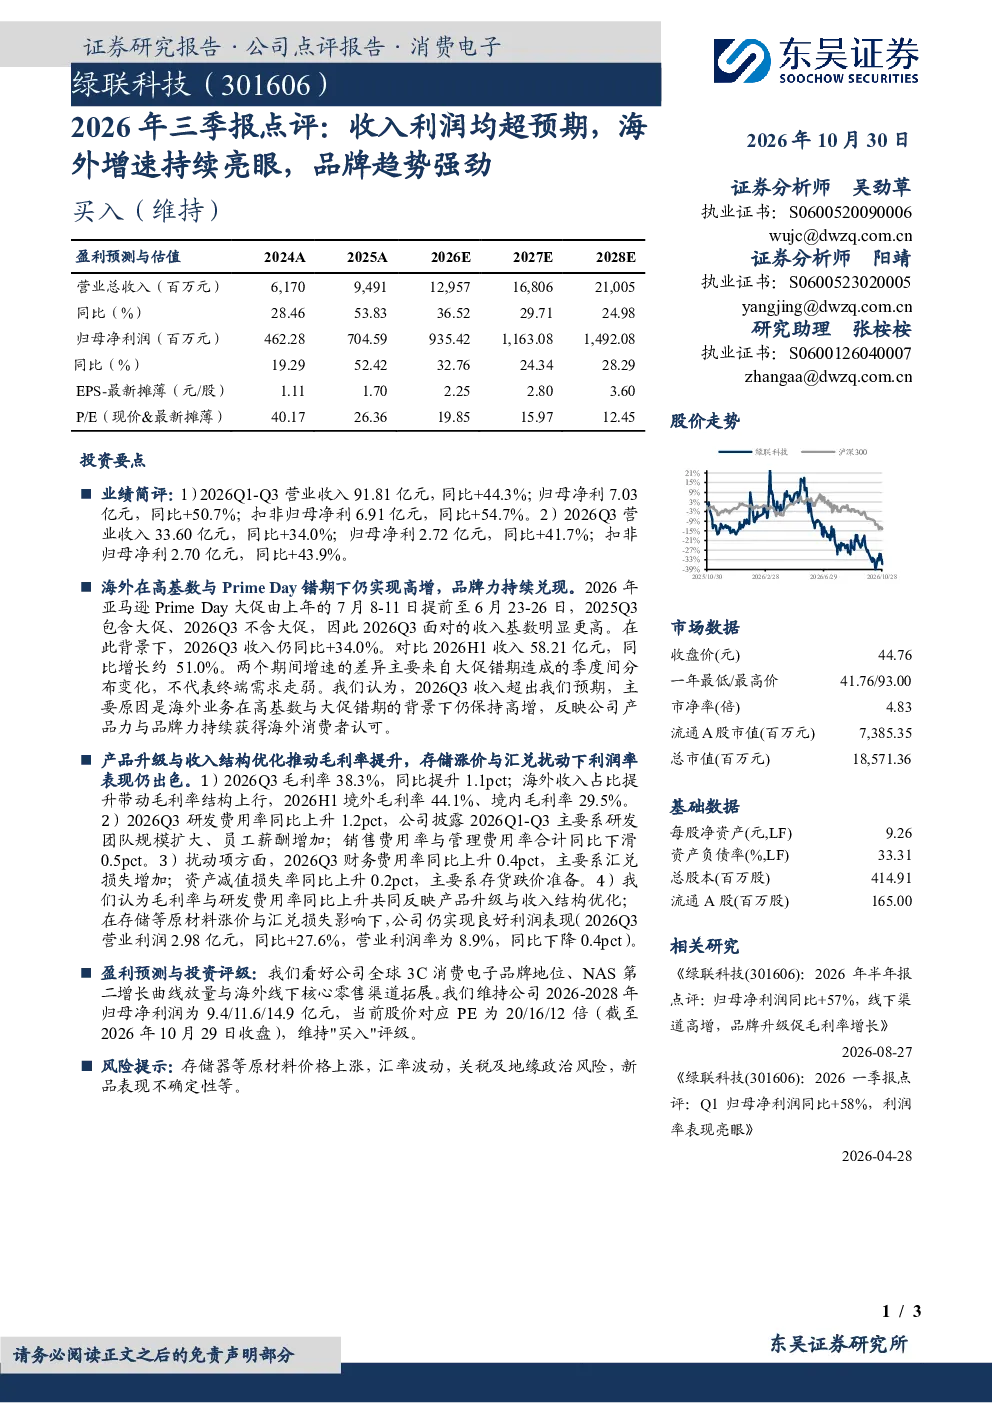
绿联科技2026年Q1-Q3营业收入91.81亿元,同比增长44.3%;归母净利7.03亿元,同比增长50.7%。Q3单季营收33.60亿元,同比增长34.0%;归母净利2.72亿元,同比增长41.7%。海外业务在高基数与Prime Day错期下仍保持高增,反映产品力与品牌力持续获得海外消费者认可。海外收入占比提升带动毛利率结构上行,Q3毛利率38.3%,同比提升1.1个百分点。研发费用率同比上升1.2个百分点,主要系研发团队规模扩大、员工薪酬增加,但公司仍实现良好利润表现,Q3营业利润同比增长27.6%。
绿联科技海外业务表现如何?
绿联科技海外业务表现亮眼,2026年Q3收入同比增长34.0%,主要得益于亚马逊Prime Day提前至6月,收入基数高于2025Q3。在高基数与Prime Day错期的情况下,海外业务仍保持高增,反映产品力与品牌力持续获得海外消费者认可。公司正积极拓展海外线下核心零售渠道,进一步巩固全球3C消费电子品牌地位。
绿联科技报告重点分析了哪些方向?
报告重点分析了绿联科技收入利润增长情况、海外业务表现、毛利率与利润率变化、研发费用率上升原因以及未来盈利预测与投资评级。其中,海外业务增长是核心亮点,毛利率提升反映产品升级与收入结构优化,研发投入增加表明公司持续进行产品创新。报告还维持了公司2026-2028年归母净利润预测,并看好其NAS第二增长曲线放量。
当前3C消费电子行业发展趋势如何?
当前3C消费电子行业呈现品牌化、智能化、海外市场拓展等趋势。绿联科技作为全球3C消费电子品牌,其海外业务持续高增反映产品力与品牌力获得市场认可。行业竞争激烈,原材料价格波动、汇率风险等因素对利润率产生影响,但头部企业通过产品创新和渠道拓展保持增长动力。NAS存储等细分赛道成为新的增长点,企业积极布局第二增长曲线。
绿联科技研报提示了哪些风险?
绿联科技研报提示了原材料价格上涨、汇率波动、关税及地缘政治风险、新品表现不确定性等风险。存储器等原材料价格波动直接影响毛利率,汇率波动对财务费用率造成影响,关税及地缘政治风险可能限制海外市场拓展。此外,新品表现不确定性也是潜在风险,公司需持续进行产品创新以保持市场竞争力。