猜你想问
安琪酵母2026年前三季度业绩表现如何?
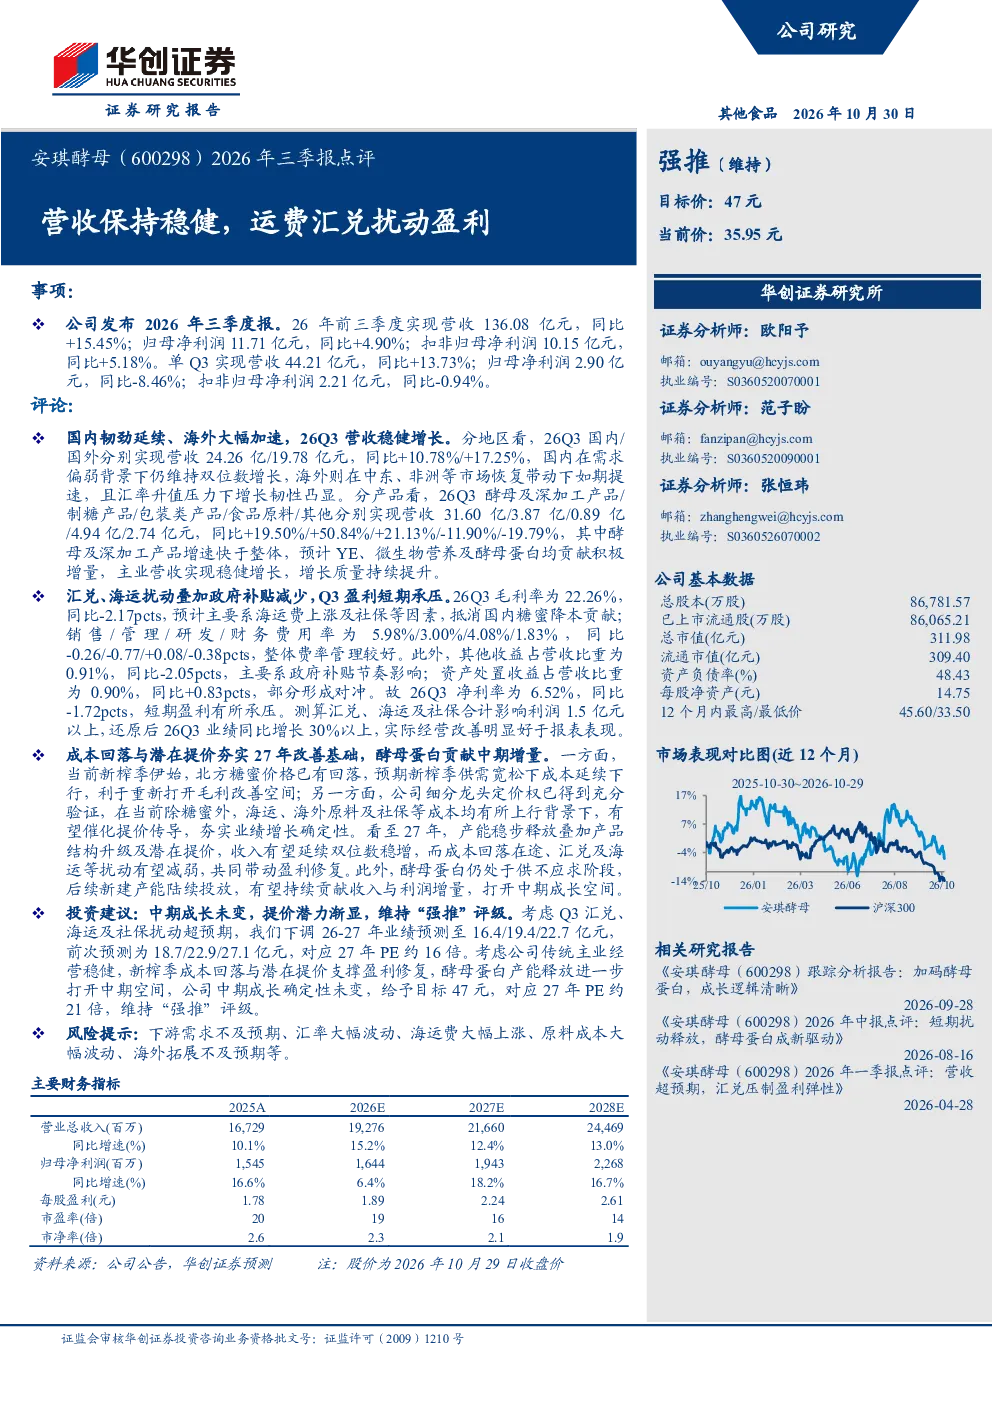
2026年前三季度,安琪酵母实现营收136.08亿元,同比增长15.45%;归母净利润11.71亿元,同比增长4.90%。单Q3营收44.21亿元,同比增长13.73%;归母净利润2.90亿元,同比-8.46%。国内市场营收同比增长10.78%,海外市场营收同比增长17.25%,酵母及深加工产品增速最快,达到19.50%,YE、微生物营养及酵母蛋白贡献积极增量。
安琪酵母营收增长的主要驱动因素是什么?
安琪酵母营收增长主要得益于海外市场的高速增长和酵母及深加工产品的强劲表现。2026年前三季度,海外市场营收同比增长17.25%,酵母及深加工产品增速达到19.50%,其中YE、微生物营养及酵母蛋白贡献了显著的增量。国内市场也实现了10.78%的同比增长,显示出公司产品在国内市场的持续需求。
安琪酵母2026年Q3盈利能力有何变化?
2026年Q3,安琪酵母毛利率为22.26%,同比下降2.17个百分点,主要受海运费上涨及社保等因素影响;净利率为6.52%,同比下降1.72个百分点,短期盈利承压。汇兑、海运及社保因素合计影响利润1.5亿元以上。尽管营收保持增长,但成本上升压力导致盈利能力有所下滑。
安琪酵母未来发展趋势如何?
安琪酵母未来发展趋势向好,新榨季成本有望回落,公司有望通过提价传导提升盈利能力。酵母蛋白产能的释放将进一步打开中期成长空间。预计2027年收入将延续双位数增长,盈利逐步修复。公司持续拓展海外市场和深加工产品线,有望实现长期稳健发展。
安琪酵母面临哪些投资风险?
安琪酵母面临的主要投资风险包括下游需求不及预期、汇率大幅波动、海运费大幅上涨、原料成本大幅波动、海外拓展不及预期等。这些因素可能对公司业绩产生不利影响,投资者需密切关注相关风险变化。
你可能感兴趣
2025年报&2026年一季报点评营收保持稳健增长,利润阶段性受汇兑影响
东吴证券2026-05-05
宁波银行(002142)2026年三季报业绩点评:营收利润延续高增,资产质量保持稳健
国投证券2026-09-08
2026年三季报点评:营收保持增长,盈利环比修复质量向优
交运设备东吴证券2026-10-27
2026年中报点评:海外业务驱动营收增长,汇兑损失致业绩扰动
中原证券2026-08-31
2026年三季报点评:营收稳健增长,出口退税+汇率波动影响下盈利承压
东吴证券2026-10-29
2026半年报点评:Q2营收+12%保持稳健,利润增速受汇兑影响
机械设备东吴证券2026-08-30
福耀玻璃(600660.SH)2026年三季报点评:国内汽车销量制约营收增速,汇兑影响业绩兑现
西部证券2026-10-21
2026年三季报点评:营收快速增长,汇兑损失略微影响利润增速
东吴证券2026-10-19
2026年三季报点评:营收稳步增长,汇兑损失影响短期利润
机械设备东吴证券2026-10-27
福耀玻璃:国内汽车销量制约营收增速,汇兑影响业绩兑现——2026年三季报点评
西部证券2026-10-21