你可能感兴趣
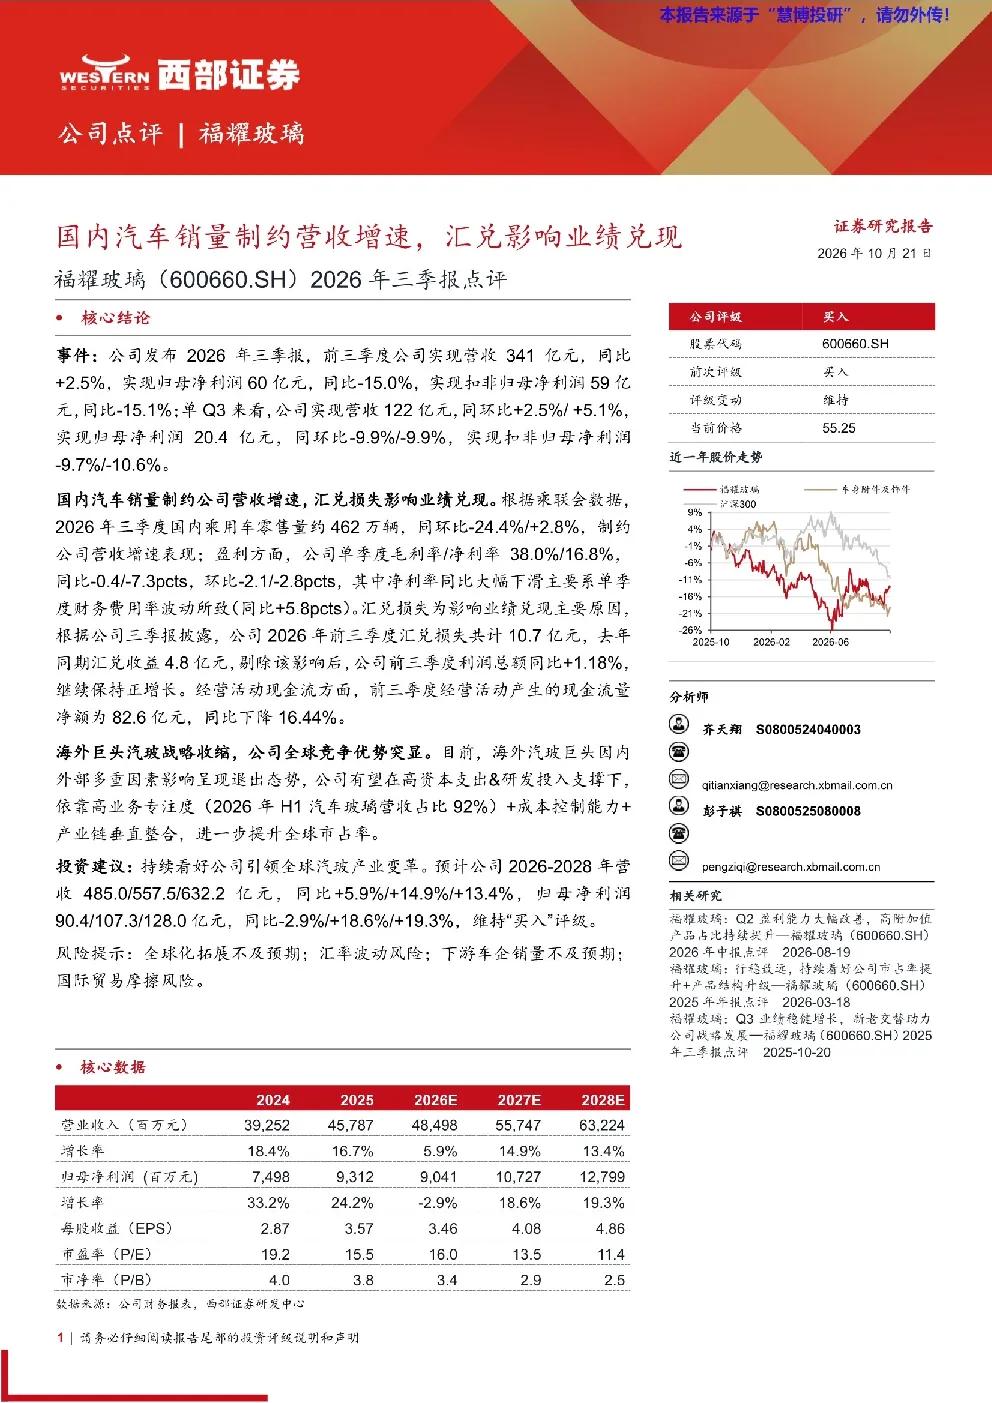
福耀玻璃:国内汽车销量制约营收增速,汇兑影响业绩兑现——2026年三季报点评
西部证券2026-10-21
2026年三季报点评:营收快速增长,汇兑损失略微影响利润增速
东吴证券2026-10-19
2022年三季报点评:Q3营收增速略放缓、但领先同行,汇兑收益促业绩延续高增
纺织服装东吴证券2022-10-28
福耀玻璃(600660.SH)2026年中报点评:Q2盈利能力大幅改善,高附加值产品占比持续提升
西部证券2026-08-19
2026年三季报业绩点评报告:营收同比增长58%,国产算力龙头加速兑现
华龙证券2026-10-21
2026年一季报点评:营收稳健增长,汇兑损失影响净利
纺织服装东吴证券2026-04-30
2024年三季报点评:营收稳定增长,利润短期受汇兑影响
医药生物国泰君安证券2024-10-20
2024年三季报点评:营收规模持续高增,汇兑影响利润
家用电器西南证券2024-11-03
2025年报&2026年一季报点评营收保持稳健增长,利润阶段性受汇兑影响
东吴证券2026-05-05
2024年三季报点评:机械、海外建材助增营收,汇兑波动影响短期利润
机械设备民生证券2024-10-31