猜你想问
福耀玻璃2026年三季报主要业绩表现如何?
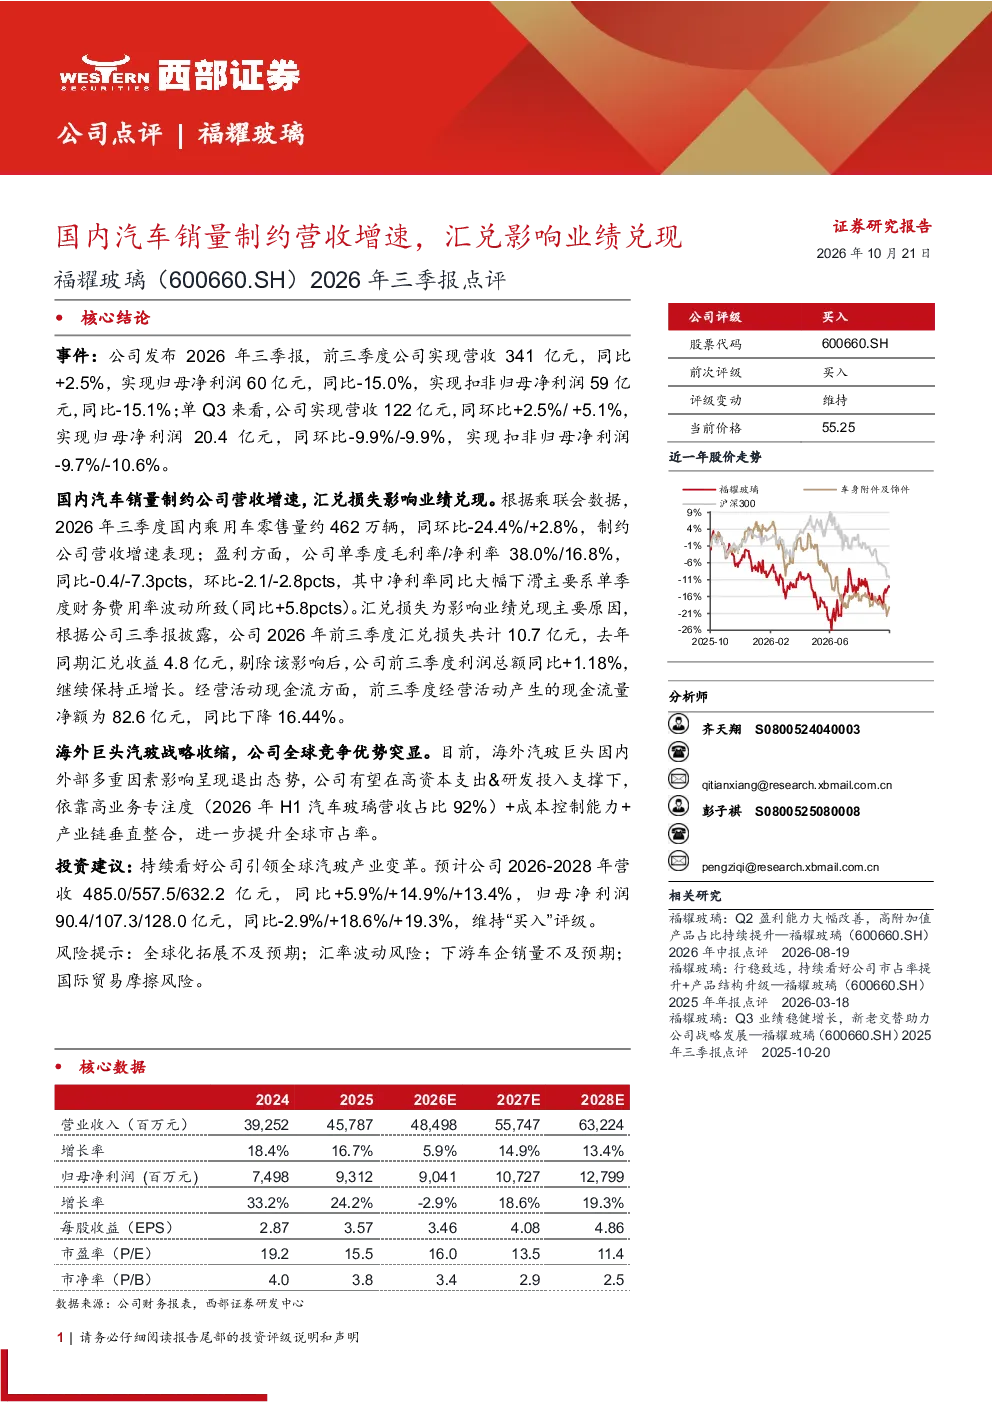
福耀玻璃2026年前三季度实现营收341亿元,同比增长2.5%;归母净利润60亿元,同比下降15.0%;扣非归母净利润59亿元,同比下降15.1%。单季度来看,Q3营收122亿元,同环比增长2.5%/5.1%,归母净利润20.4亿元,同环比下降9.9%/-9.9%,扣非归母净利润为负。业绩下滑主要受国内汽车销量下滑(Q3乘用车零售量同比-24.4%)和汇兑损失(前三季度汇兑损失10.7亿元)影响。
汽车玻璃行业未来发展趋势如何?
汽车玻璃行业正经历结构性变化,海外巨头因多重因素收缩市场份额,为福耀玻璃等国内企业带来机遇。行业趋势显示,随着汽车智能化、电动化发展,对玻璃的轻量化、高强度、智能功能需求提升。福耀玻璃凭借高资本支出、研发投入、业务专注度(汽车玻璃营收占比92%)、成本控制及产业链垂直整合,有望提升全球市占率。
福耀玻璃报告重点分析了哪些方面?
报告重点分析了福耀玻璃的业绩表现、影响因素及全球竞争优势。业绩端,揭示了国内汽车销量下滑和汇兑损失对净利润的拖累;影响因素方面,财务费用率波动和汇兑损失是关键变量;竞争优势则聚焦于福耀玻璃的资本支出、研发投入、业务专注度、成本控制及产业链垂直整合能力,这些因素有助于其在全球市场提升份额。
当前汽车玻璃市场现状如何?
当前汽车玻璃市场呈现国内需求疲软、海外竞争格局变化的现状。国内汽车销量下滑直接制约了汽车玻璃需求,而海外市场因产能调整和战略收缩,为国内企业如福耀玻璃提供了发展空间。福耀玻璃已凭借其技术积累和成本优势,在全球市场占据一定份额,并有望在行业整合中进一步扩大优势。
福耀玻璃投资需关注哪些风险?
福耀玻璃投资需关注的主要风险包括:全球化拓展不及预期,可能导致海外市场渗透率增长缓慢;汇率波动风险,汇兑损失可能对利润产生重大影响;下游车企销量不及预期,将直接冲击汽车玻璃需求;国际贸易摩擦风险,可能增加出口成本或限制市场准入。这些风险需结合行业周期和宏观环境综合评估。