猜你想问
这份报告的核心内容是什么?
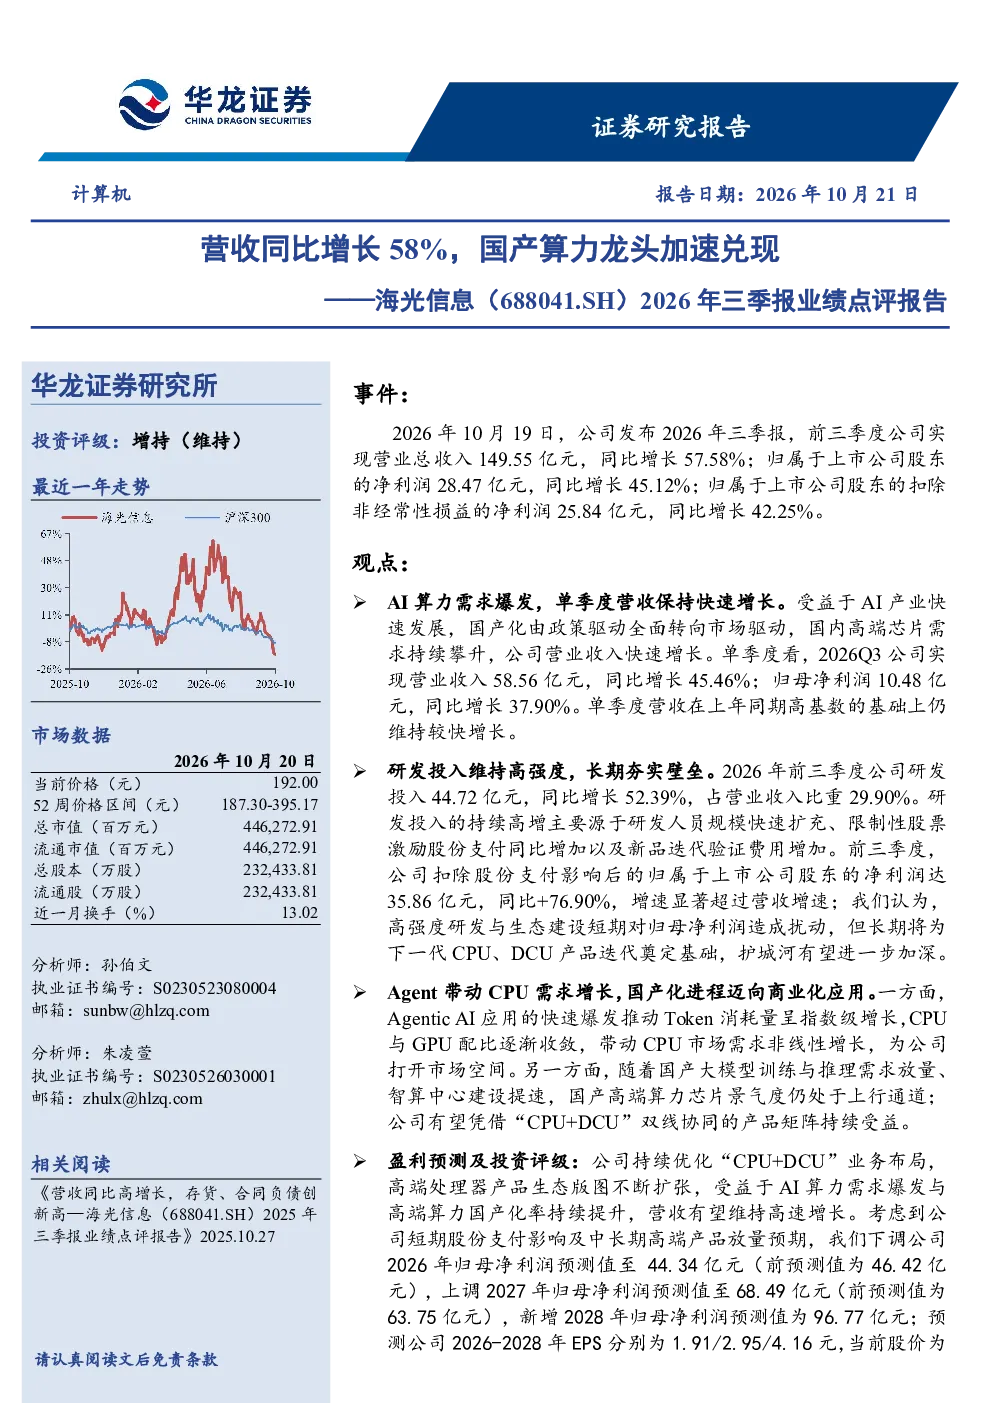
这份报告主要点评了海光信息2026年三季报,显示公司业绩高速增长,营收同比增长58%。AI算力需求爆发带动营收增长,国产化进程加速。公司研发投入高强度增长,长期竞争力有望提升。Agent应用推动CPU需求增长,国产高端算力芯片景气度上行。具体数据显示,前三季度营业总收入149.55亿元,同比增长57.58%;净利润28.47亿元,同比增长45.12%。研发投入44.72亿元,同比增长52.39%,占营收比重29.90%。
国产算力赛道的发展趋势如何?
国产算力赛道正经历快速发展阶段,AI算力需求爆发是主要驱动力。随着国产化进程加速,国产高端算力芯片景气度上行,市场对国产算力解决方案的需求持续提升。海光信息作为国产算力龙头企业,其业绩高速增长反映了整个赛道的景气度。未来,随着更多应用场景落地,国产算力市场有望进一步扩大,相关企业有望持续受益于行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了海光信息的业绩增长情况、国产化进程以及长期竞争力。报告指出,AI算力需求爆发是公司营收增长的主要因素,同时公司通过高强度研发投入和生态建设,有望夯实竞争壁垒。报告还分析了公司财务数据,如营收、净利润、研发投入等关键指标,并预测了未来几年的盈利情况。此外,报告也关注了公司面临的行业竞争和技术迭代等挑战。
当前国产算力市场的现状如何?
当前国产算力市场正处于快速发展阶段,市场需求旺盛,国产替代进程加速。随着AI技术的广泛应用,对算力的需求持续增长,国产算力企业迎来发展机遇。海光信息等龙头企业业绩高速增长,反映了市场的强劲需求。然而,市场竞争也日益激烈,技术迭代速度快,企业需要持续加大研发投入,提升产品竞争力。同时,供应链风险和宏观环境等因素也可能对市场产生影响。
这份报告提到了哪些风险提示?
报告提示了几个潜在风险,包括供应链风险、行业竞争加剧、技术迭代不及预期、毛利率不及预期以及宏观环境不及预期。供应链风险可能影响原材料供应和成本控制;行业竞争加剧可能导致市场份额下降;技术迭代不及预期可能影响产品竞争力;毛利率不及预期可能影响盈利能力;宏观环境不及预期可能对整体市场产生影响。投资者在关注业绩增长的同时,也需要关注这些潜在风险。