猜你想问
三一重工2026年Q3业绩表现如何?
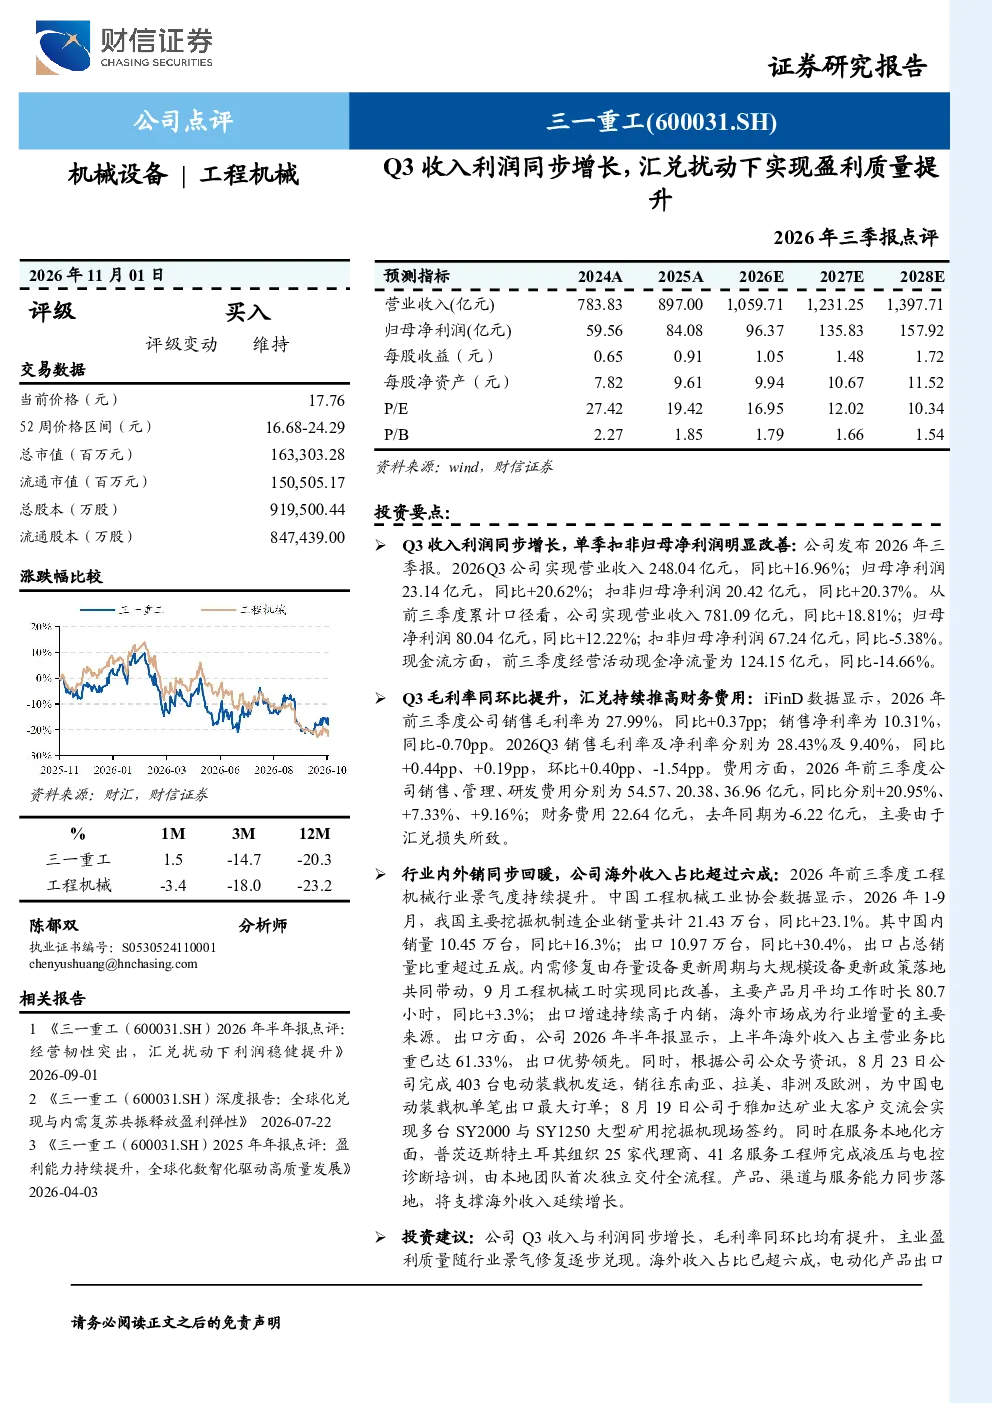
三一重工2026年第三季度实现营业收入248.04亿元,同比增长16.96%;归母净利润23.14亿元,同比增长20.62%;扣非归母净利润20.42亿元,同比增长20.37%。Q3销售毛利率及净利率分别为28.43%和9.40%,同比及环比均有所提升,显示主业盈利质量逐步改善。
工程机械行业2026年前三季度发展趋势如何?
2026年前三季度中国工程机械行业景气度持续提升,主要挖掘机销量同比增长23.1%,其中出口增速达30.4%,占总销量比重超过五成。内需修复由存量设备更新与政策推动,9月工程机械工时同比改善3.3%,行业整体呈现积极复苏态势。
报告对三一重工的核心分析方向是什么?
报告重点分析了三一重工主业盈利质量提升的路径,包括Q3收入利润同步增长、毛利率改善等积极信号。同时关注其海外市场表现,公司海外收入占比已超六成,电动化产品出口与服务本地化同步推进,出口结构与渠道能力持续优化,为中长期增长提供支撑。
当前工程机械市场现状如何判断?
当前工程机械市场呈现景气度持续修复的特征,行业销量增长明显,出口表现突出。国内市场受益于存量设备更新和政策支持,工时数据改善反映内需逐步回暖。海外市场方面,公司国际化布局完善,收入占比高且电动化产品出口加速,显示全球市场拓展成效显著。
研报提示的主要风险有哪些?
研报提示的主要风险包括:内需复苏不及预期可能导致国内市场销售承压;海外市场需求波动可能影响出口业绩稳定性;汇率波动特别是汇兑损失可能对财务费用造成短期冲击;行业竞争加剧可能压缩利润空间;原材料价格上升或增加生产成本压力。需持续关注这些风险因素的变化情况。
你可能感兴趣
2026年三季报点评:Q3收入有所改善,所得税扰动导致利润表现不佳
食品饮料西南证券2026-11-02
2026年三季报点评收入增势延续,利润质量同步提升
华创证券2026-10-24
2026年三季报点评:营收和利润延续同步增长趋势,盈利弹性有待释放
东吴证券2026-10-29
2026年三季报点评:减值扰动短期利润,收入结构优化毛利率提升
商贸零售东吴证券2026-10-28
2026年三季报点评:Q3归母净利润同比+20.6%超预期,汇兑扰动不改主业高增趋势
机械设备东吴证券2026-10-30
川仪股份2026年三季报点评:Q3收入增速提升归母利润改善
未知机构2026-10-29
2026年三季报点评:Q3收入利润双提速,净利率持续提升,门店扩张重回快车道
医药生物东吴证券2026-10-31
2024年三季报点评:Q3剔除汇兑损益影响利润实现高增,实控人承诺不减持彰显决心
化石能源中泰证券2024-10-23
2026年三季报点评:海外收入同比+20.8%,汇兑扰动不改主业上行趋势
机械设备东吴证券2026-10-31
2020年三季报点评:Q3收入利润增速亮眼,盈利水平稳步提升
轻工制造华创证券2020-11-01