猜你想问
报告核心内容是什么?
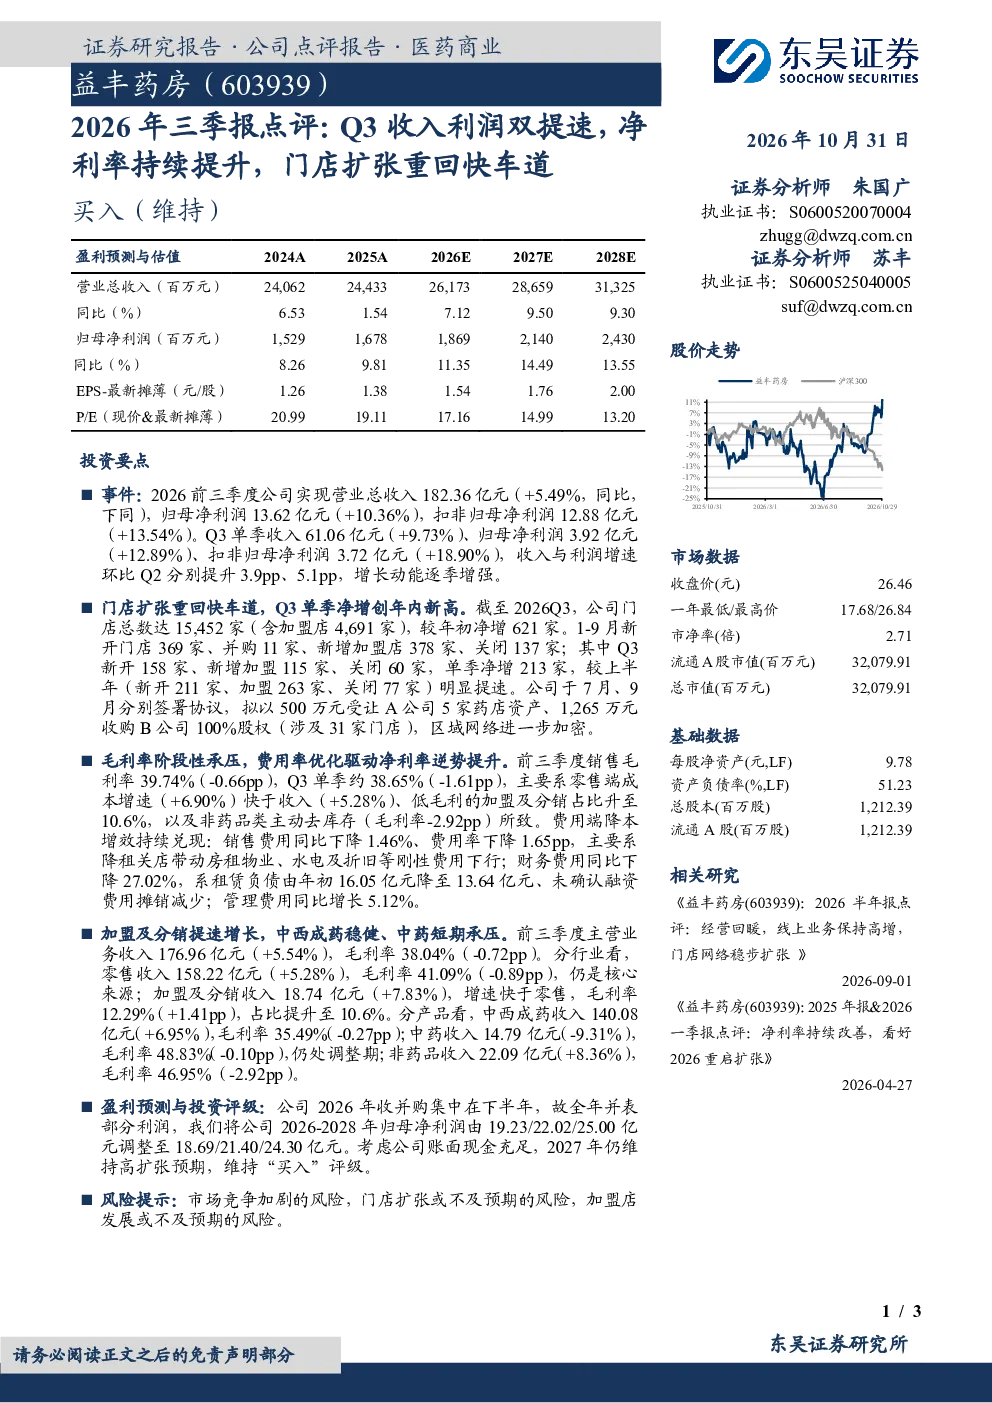
公司2026年前三季度收入利润双提速,净利率持续提升,门店扩张重回快车道。Q3单季收入、归母净利润增速环比提升,增长动能增强。前三季度营业总收入182.36亿元(+5.49%),归母净利润13.62亿元(+10.36%),扣非归母净利润12.88亿元(+13.54%)。Q3单季收入61.06亿元(+9.73%),归母净利润3.92亿元(+12.89%),扣非归母净利润3.72亿元(+18.90%)。
医药生物赛道发展趋势如何?
医药零售行业持续受益于人口老龄化及健康意识提升,行业集中度逐步提高。公司作为行业龙头,通过优化供应链管理、拓展非药品品类及加盟模式,实现收入结构多元化。未来,行业将向数字化、智能化转型,同时加盟模式占比有望进一步提升,为行业带来新的增长动力。
报告重点分析了哪些方向?
报告重点分析了公司收入利润增长驱动因素、门店扩张策略及盈利能力变化。其中,收入利润双提速主要得益于零售业务稳健增长及非药品业务占比提升;门店扩张重回快车道,截至Q3,门店总数15,452家,Q3单季净增213家,创年内新高;毛利率有所下降,主要受低毛利加盟及分销占比提升影响,但费用率持续优化,销售费用同比下降1.46%,费用率下降1.65pp。
当前医药零售市场现状如何?
当前医药零售市场竞争激烈,行业集中度不断提升,头部企业通过并购扩张市场份额。公司凭借品牌优势及供应链能力,保持领先地位。同时,加盟模式成为行业扩张新趋势,但需关注加盟店运营质量及管理能力。此外,非药品业务占比提升为行业带来增长空间,但需警惕低毛利产品占比过高带来的盈利压力。
研报提示了哪些风险?
研报提示的风险包括市场竞争加剧、门店扩张不及预期、加盟店发展不及预期。随着行业集中度提升,竞争压力增大,可能导致价格战及利润下滑。门店扩张需平衡速度与质量,若扩张过快可能导致管理难度加大。加盟店发展受多种因素影响,若加盟店运营能力不足,可能影响整体盈利水平。